现金流量在融资租赁会计处理中的巧妙运用
2016-06-21张卫丽
会计之友 2016年12期
关键词:现金流量
张卫丽
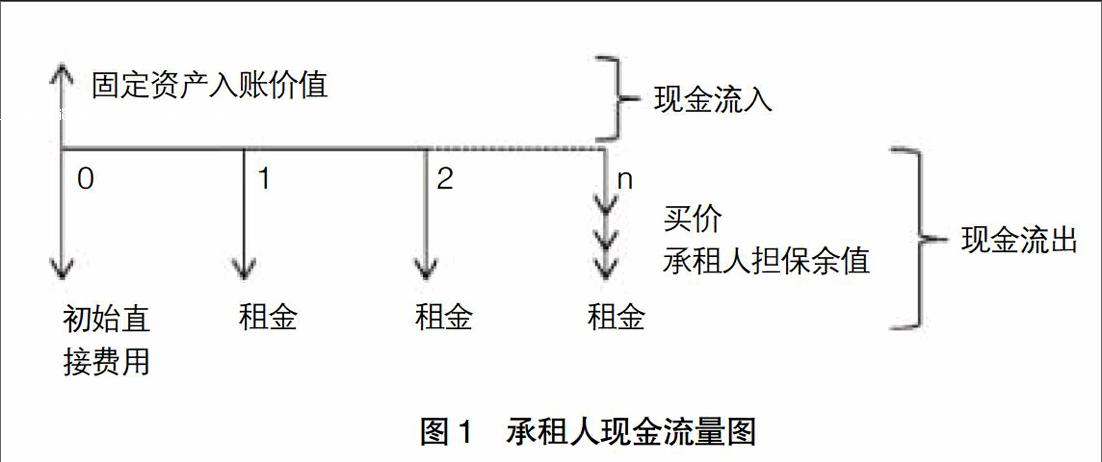


【摘 要】 融资租赁业务从租赁期开始日到租赁期届满日周期长,涉及到的价值概念数量多且复杂,融资租赁的核心问题是租赁期开始日的业务处理、未确认融资费用的分摊、未实现融资收益的分摊。为了使承租人和出租人融资租赁会计处理变得简单化、整体化、系统化,文章巧妙运用了现金流量,把现金流入、现金流出反映在时间轴上,借助现金流量图来进行承租人、出租人的业务处理。
【关键词】 现金流量; 融资租赁; 未确认融资费用; 未实现融资收益
中图分类号:F231 文献标识码:A 文章编号:1004-5937(2016)12-0082-03
融资租赁涉及到承租人和出租人双方的业务处理,从时间上看,业务从租赁期开始日到租赁期届满日,涉及到的主要价值概念繁多,业务处理复杂,这些业务的核心集中在租赁期开始日的业务处理以及承租人未确认融资费用的分摊、出租人未实现融资收益的分摊。那么,众多价值概念能否用简单的方法进行系统化、一体化呢?在此,可以引入资金时间价值中的现金流入、现金流出、现金净流量,作出承租人、出租人的现金流量图,通过此图就可以轻松进行融资租赁的会计处理。本文重点分析租赁期开始日的业务处理以及承租人未确认融资费用的分摊、出租人未实现融资收益的分摊。
一、现金流量在承租人融资租赁会计处理中的巧妙运用
承租人融资租赁业务从租赁开始日到租赁期届满日结束,现主要以现金流量进行租赁期开始日的业务处理以及未确认融资费用的分摊。……
登录APP查看全文
