中国金融周期与实体经济周期关联性研究
2016-05-14岑丽君黄新克
商业研究 2016年4期
关键词:相关性
岑丽君 黄新克

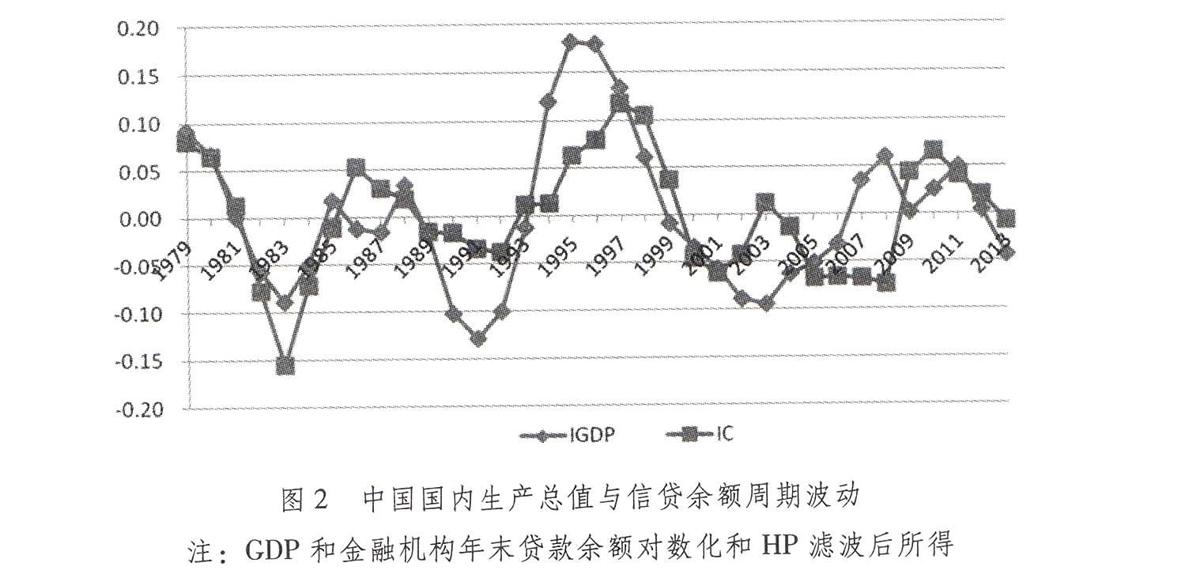
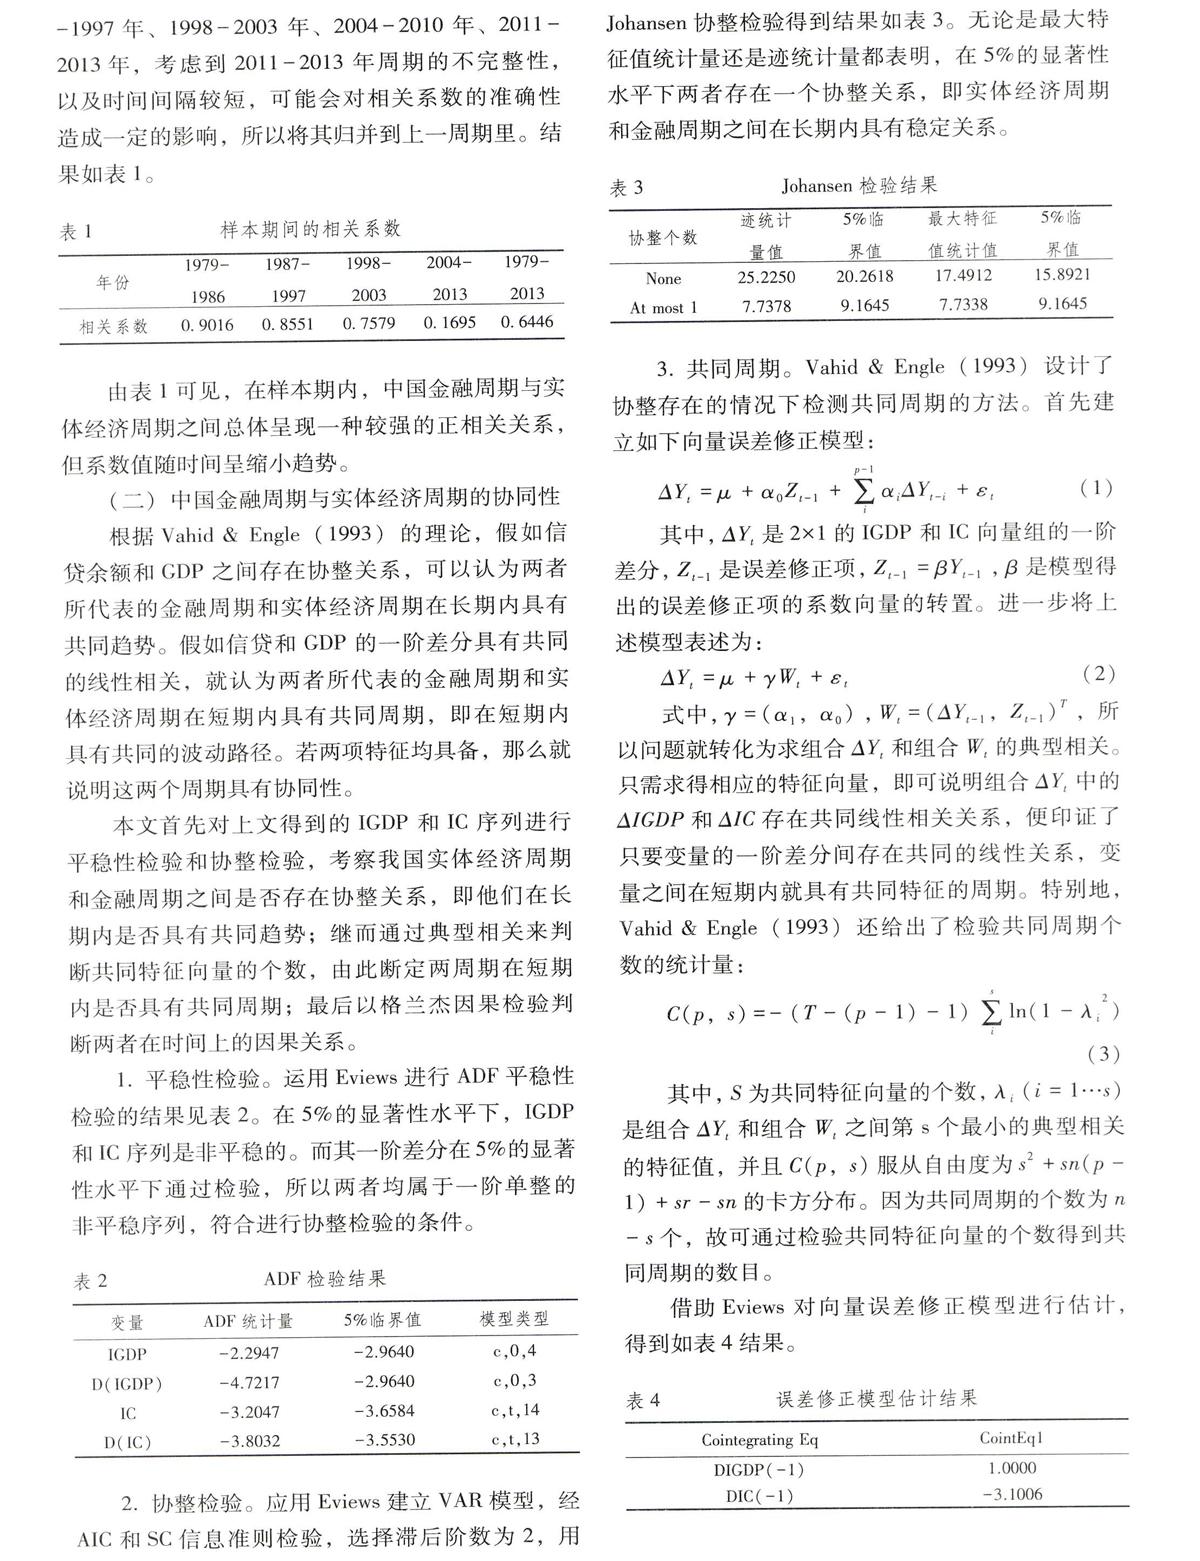
摘要: 本文利用1979-2013年宏观经济数据和HP滤波的GDP与信贷数据,运用相关系数、共同周期方法和Granger因果检验,考察了中国金融周期和实体经济周期之间的关联性。实证结果表明,中国金融周期和实体经济周期之间具有较强的正相关关系和协同关系,短期内GDP周期波动是信贷周期的格兰杰原因,而在长期信贷周期波动是实体经济周期的格兰杰原因,信贷规模变化有助于预测未来实际产出波动。因此,我国宏观调控政策设计需要重视金融要素与实体经济的耦合发展。
关键词: 金融周期;实体经济周期;相关性;协同性
中图分类号:F83 文献标识码:A
一、引言及文献综述
2008年国际金融危机以来,我国宏观经济出现持续下行的态势,出口放缓,以银行信贷为主要渠道的货币投放增加。截止2014年末,金融机构人民币各项贷款余额81. 68万亿元,同比增长13. 60%,较上年度的14. 14%有所回落。随着中国国际化程度、金融开放程度提高以及国内金融市场改革推进,在日益自由的金融环境下,金融因素对实体经济的影响愈发明显,金融周期与宏观经济周期之间的动态关联程度上升,金融因素成为反周期宏观经济政策制定过程中不可忽略的因素(曹永琴和李泽祥,2009)。 本文试图从信贷扩张与实体经济波动角度,来研究金融周期与实体经济周期之间的关联性,从而提出有效的宏观调控政策建议。
实体经济周期是指GDP、就业、收入、投资等实体经济活动的周期性波动。……
登录APP查看全文