逐日盯市风险下的成堆套期保值模型
2016-05-04傅俊辉刘玉芳张伟明
华南理工大学学报(社会科学版) 2016年2期
傅俊辉++刘玉芳++张伟明

摘 要:
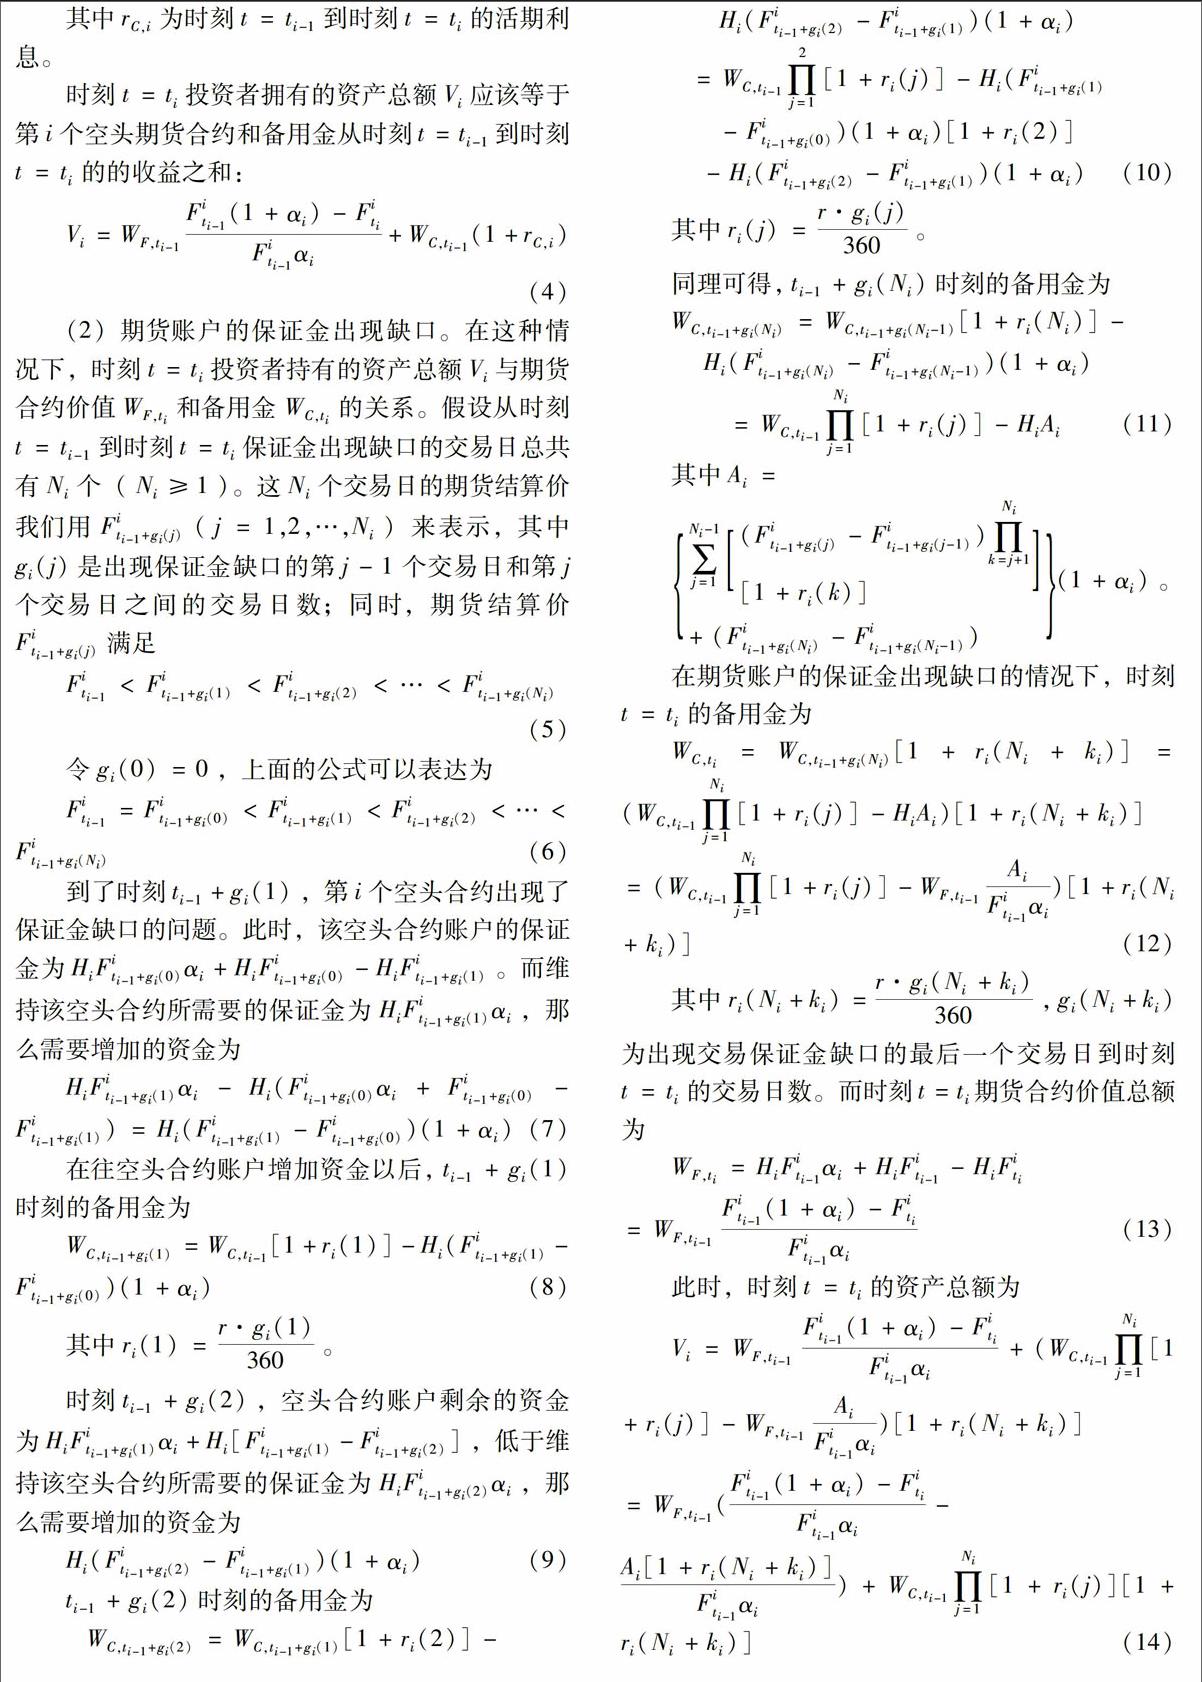
逐日盯市风险的存在可能会引发套期保值的期货合约被平仓,从而大大降低套期保值的有效性。针对这个问题,本文提出了逐日盯市风险下的成堆套期保值模型。在此基础上,通过引入辅助模型和模型的等价转换,将该模型转化成可分的模型;最后,采用动态规划方法,给出了该模型的解析解。
关键词:
逐日盯市风险;成堆套期保值;动态规划
中图分类号: F831 文献标志码:A 文章编号:1009-055X(2016)02-0046-07
一、引 言
近年来,国内期货市场创新发展的步伐加快,上市交易的期货品种明显增多:2012年,国内新上市了白银、玻璃等4个期货品种;2013年,上市了铁矿石、动力煤和鸡蛋等9个期货品种,创下了国内期货市场清理整顿以来单年上市期货品种最多的记录。2014年,则是聚丙烯、热轧卷板和铁合金等5个期货品种上市。这些新品种的密集上市,大大丰富了现有的期货品种体系,从而为更多的企业进行套期保值提供了便利。
国内上市的期货合约根据期限可以分为两类:一类是短期限合约,这类合约一般交易活跃,比较适合大规模资产的短期套期保值;另一类则是长期限合约,这类合约交易平淡,比较适合小规模资产的长期套期保值。通过对上面两类合约的分析可知,这两类合约均不适合直接用来大规模现货资产的长期套期保值。针对这种情形,很多企业和学者开始关注展期套期保值策略。
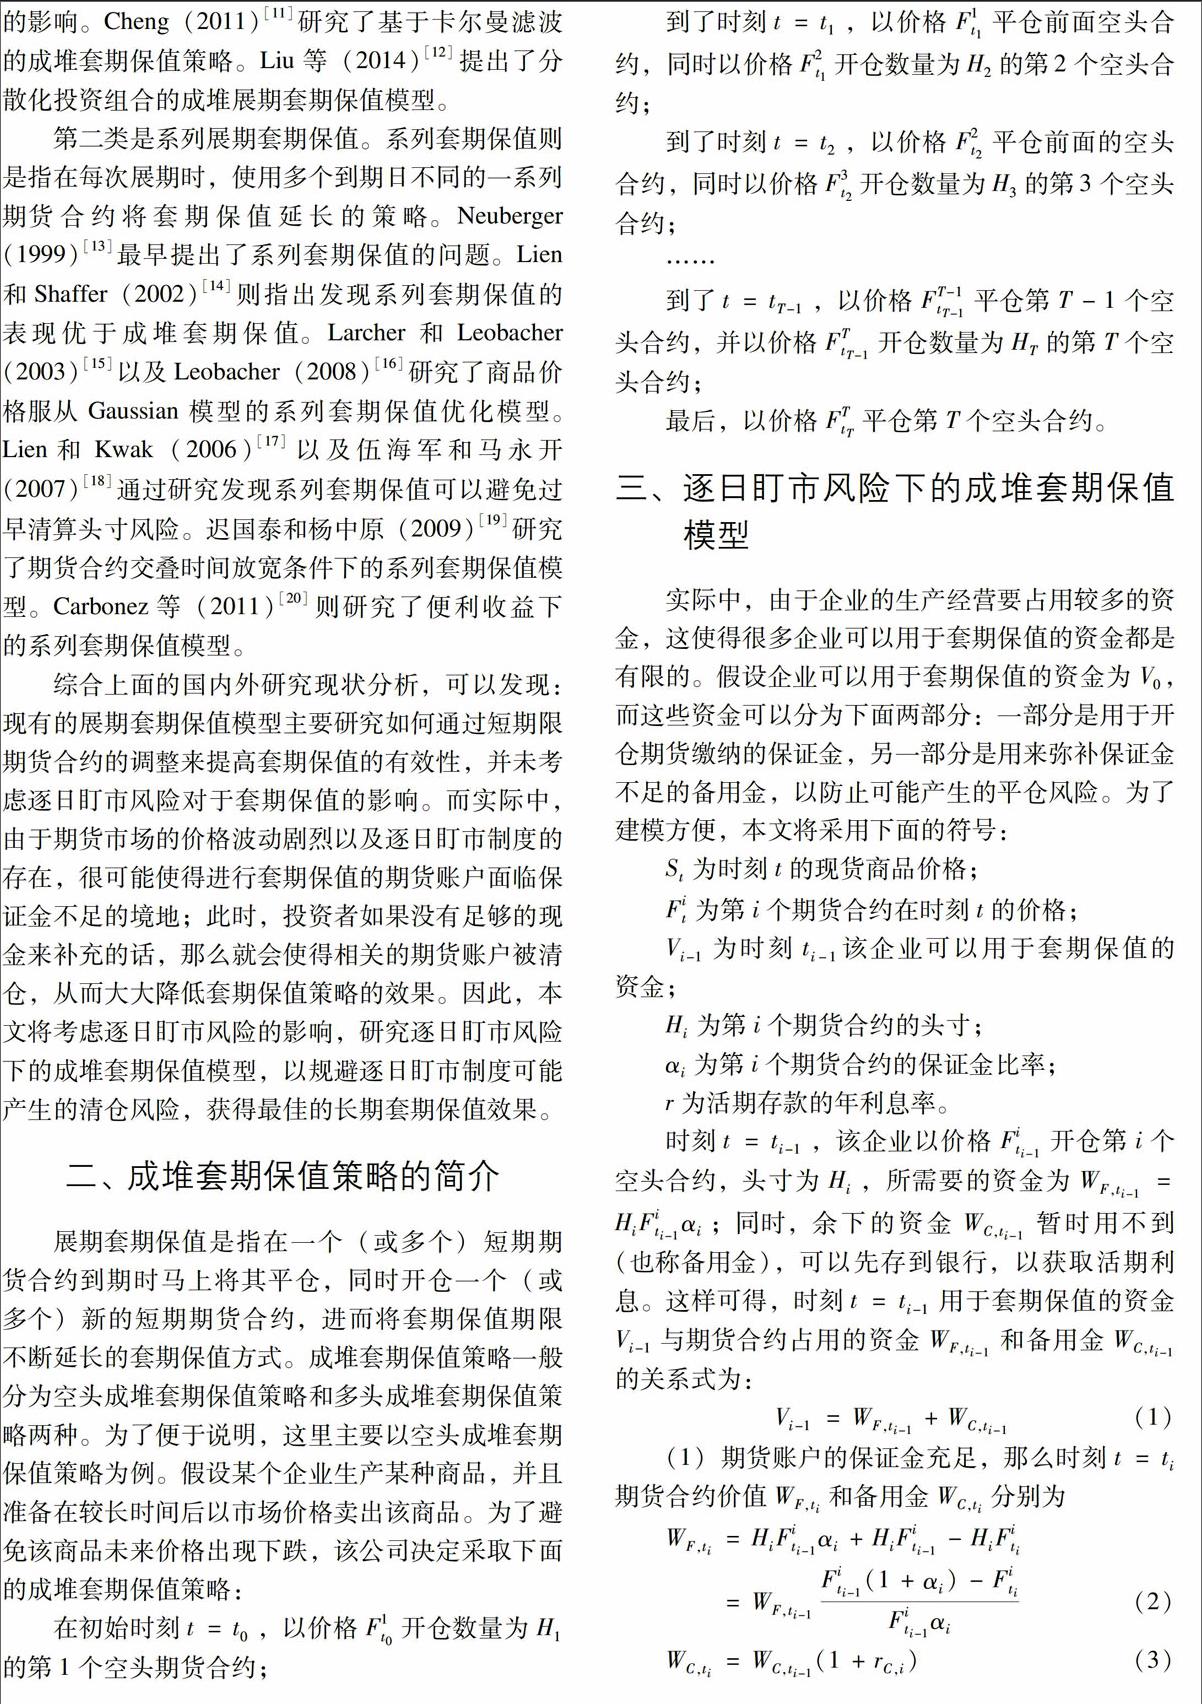
目前,涉及展期套期保值模型的研究较少,大致可以分为以下两类:
登录APP查看全文