绝对离差风险测度下的多阶段风险投资组合优化
2016-05-04彭飞陈亦然胡支军
华南理工大学学报(社会科学版) 2016年2期
彭飞++陈亦然++胡支军
摘 要:
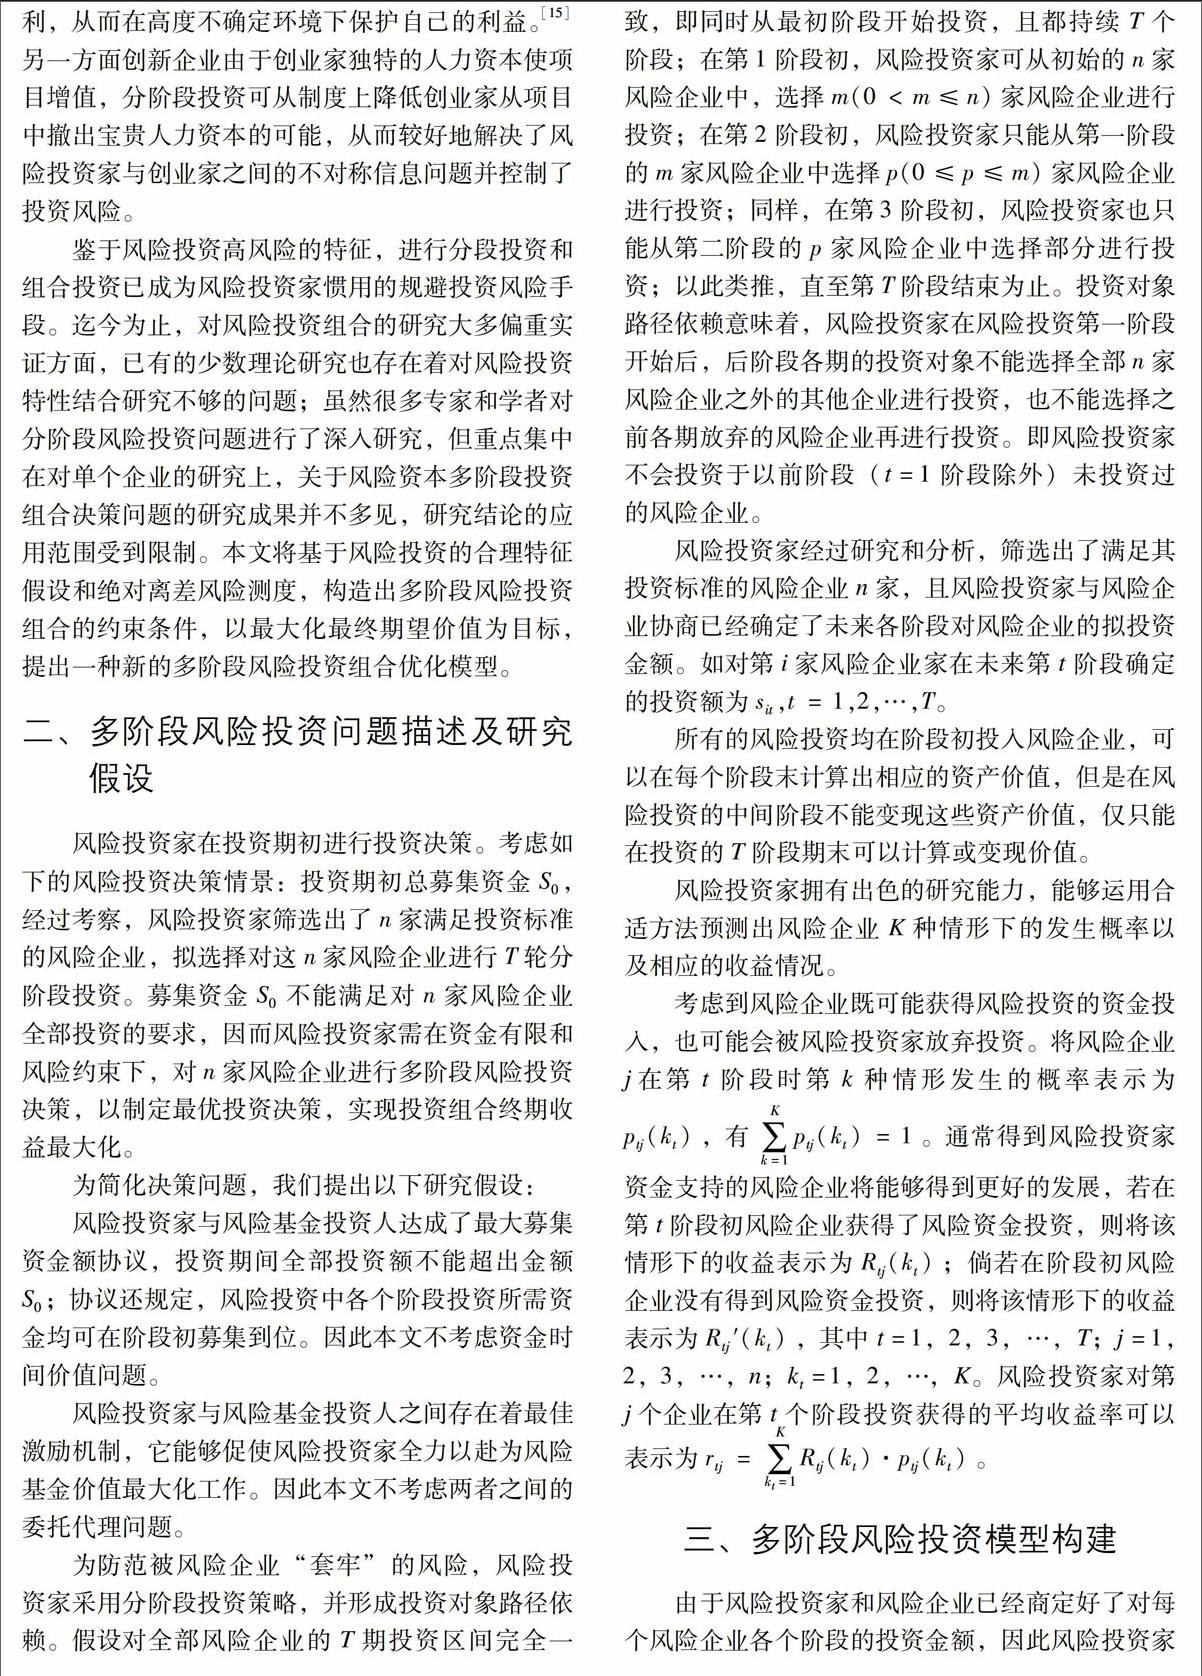
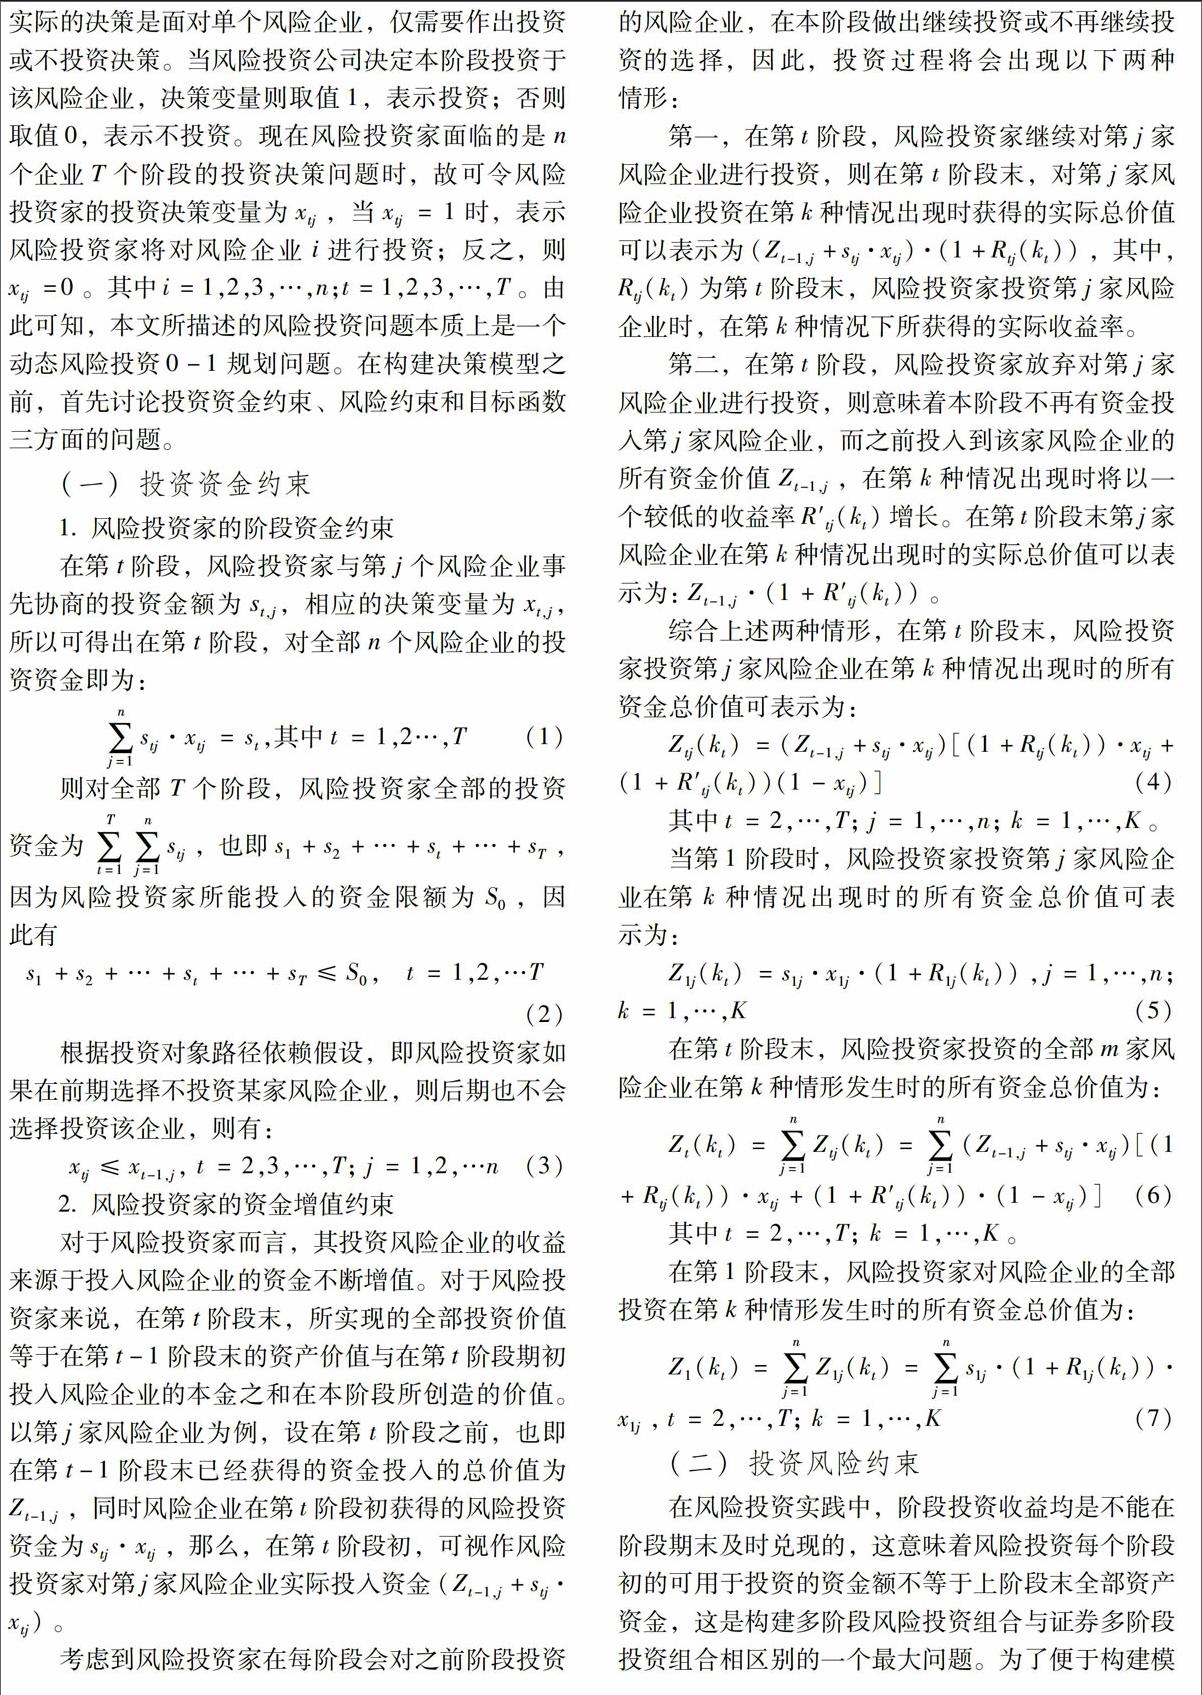
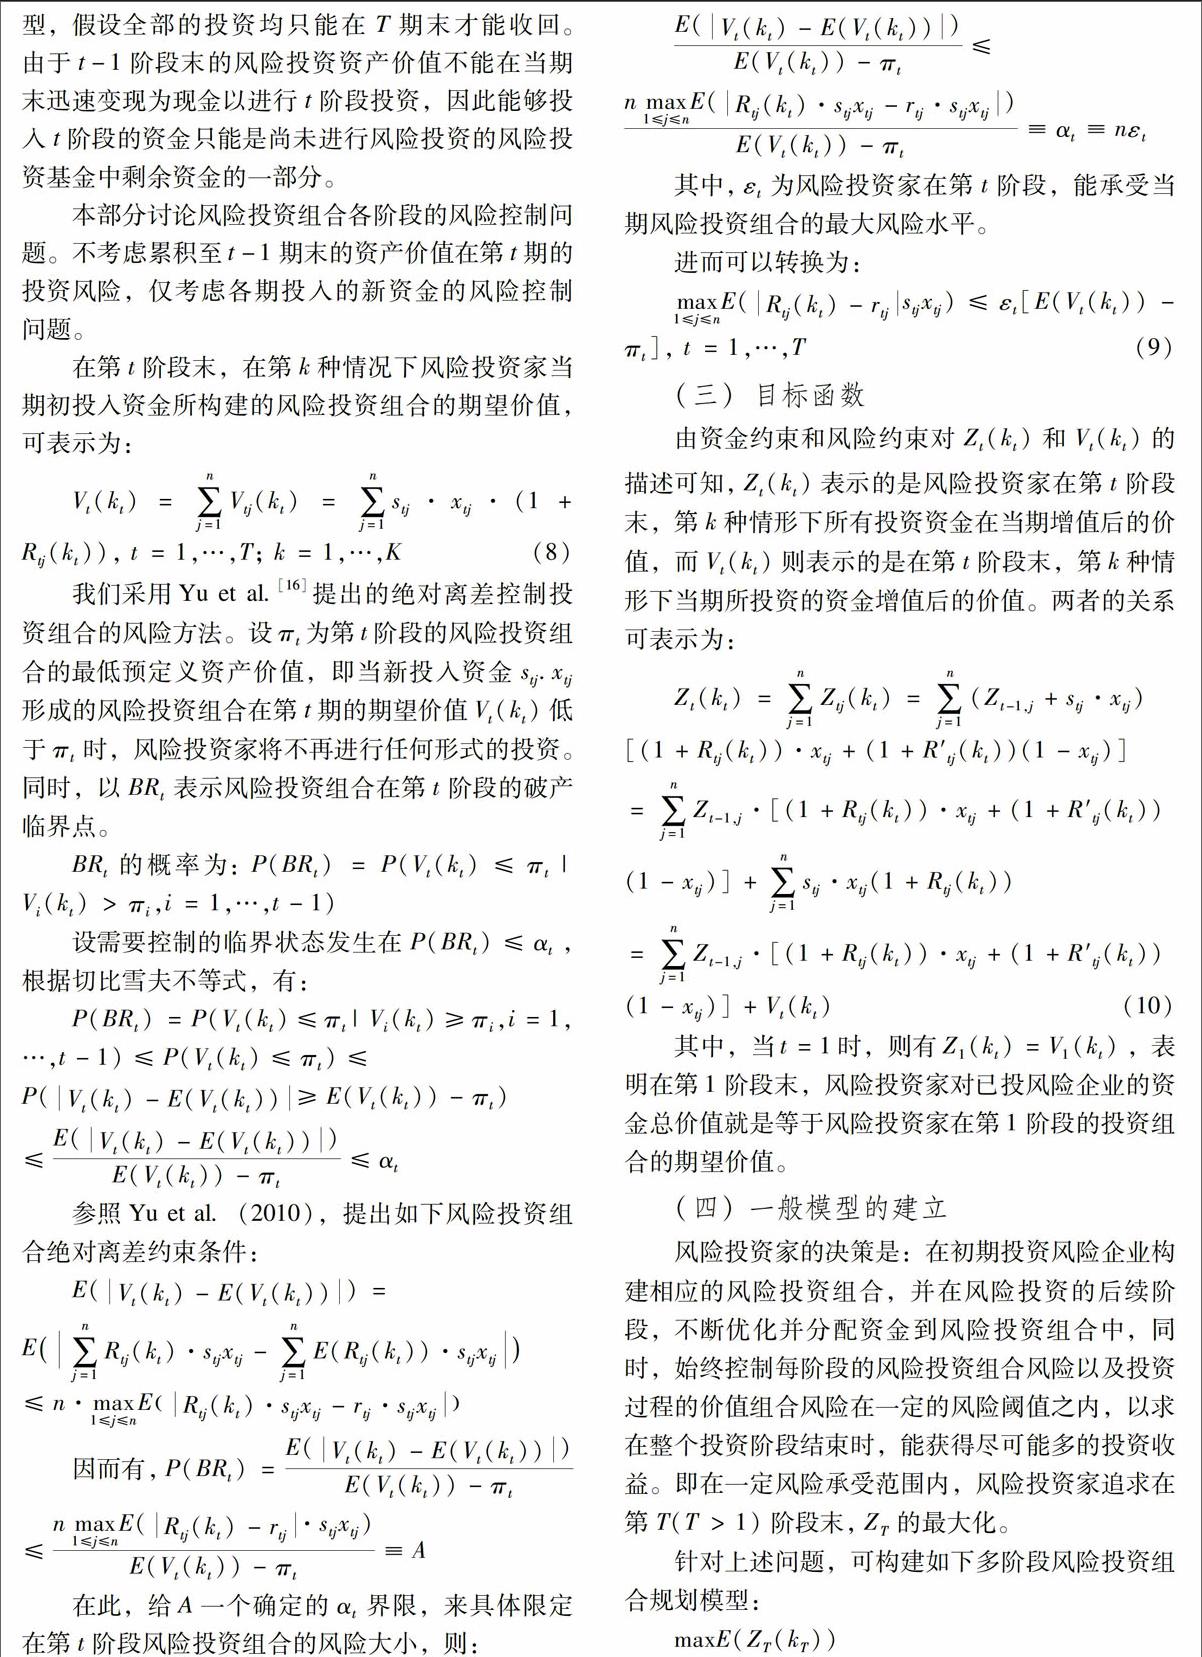
风险投资家对多个可行的风险企业进行分阶段多期组合投资选择。基于风险投资投入资金固定、各阶段投资价值不可立即变现等特性,风险投资家控制各阶段的组合投资风险,构建了多阶段风险投资组合绝对离差优化模型,讨论了风险控制阈值变化对风险投资组合的影响。根据风险投资实际情况设计了数值例子,依据模型得出了相应的优化选择解。
关键词:
风险投资;分阶段投资;绝对离差;风险控制阈值
中图分类号: F8312 文献标志码:A 文章编号:1009-055X(2016)02-0027-08
一、引 言
技术创新对于一国经济持续增长有重要作用已被广泛接受。有研究将美国上世纪末经济低通胀下的高速增长归因于技术创新特别是信息科技的突破,并认为风险投资对富有前景的技术创新活动的支持是美国技术进步的主要原因之一。Kortum和Lerner[1]指出,是否拥有一套完整良好的风险投资机制甚至能关系到其一国经济的可持续发展。
伴随着风险投资在全球范围内的蓬勃发展,学术界关于风险投资这一新兴领域的研究也不断深化,已有的研究主要集中于探讨风险投资组合策略 [2-4]、风险投资是否影响创业企业成功上市[5]、IPO折价率 [6]、IPO 择机 [7]、IPO后股票长期表现 [8-9]、采用股权激励及撤换CEO [10],以及风险投资回报率的影响因素。[11]由于风险投资的对象主要是处于初创和成长阶段的中小企业,其未来的成长具有极大的不确定性,因而防范和规避投资风险成为风险投资家决策中最为关心的问题。……
登录APP查看全文