纳税遵从度评估模型实证研究
2016-04-21谢卫平
会计之友 2016年7期
谢卫平
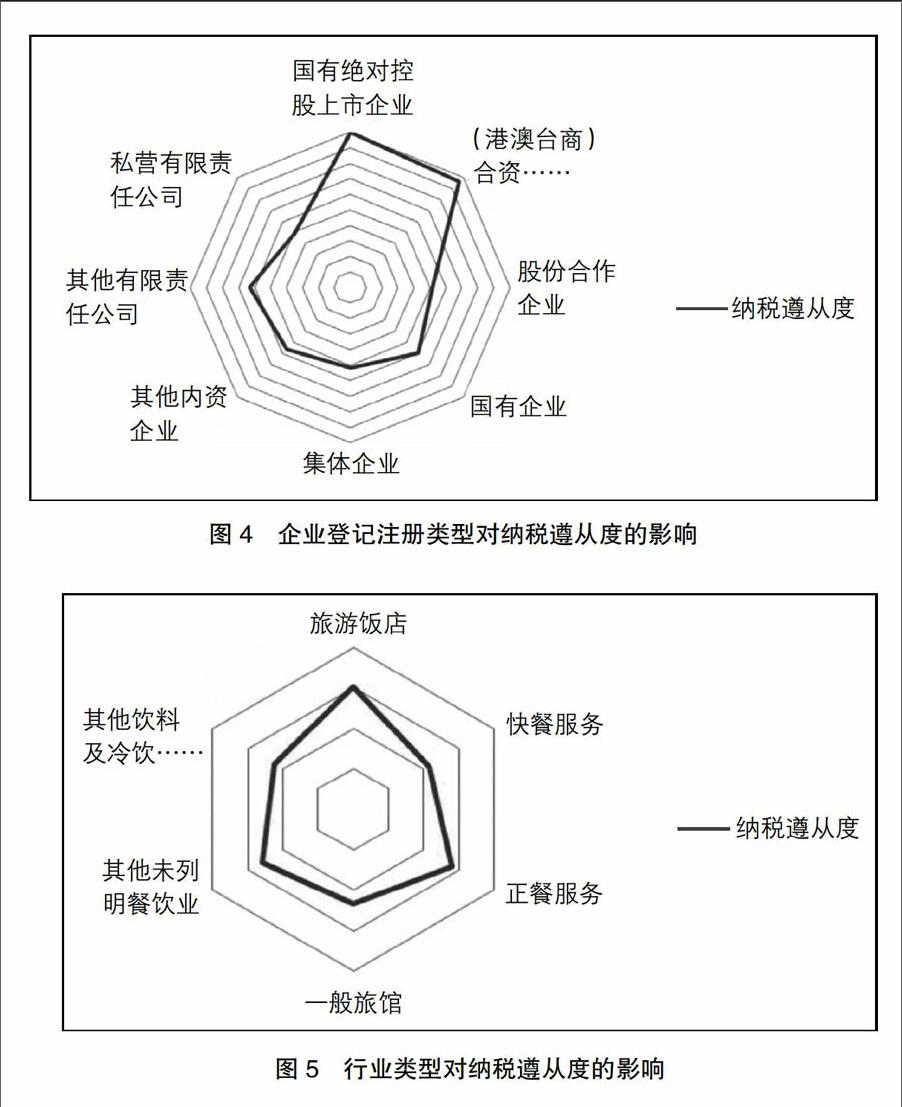
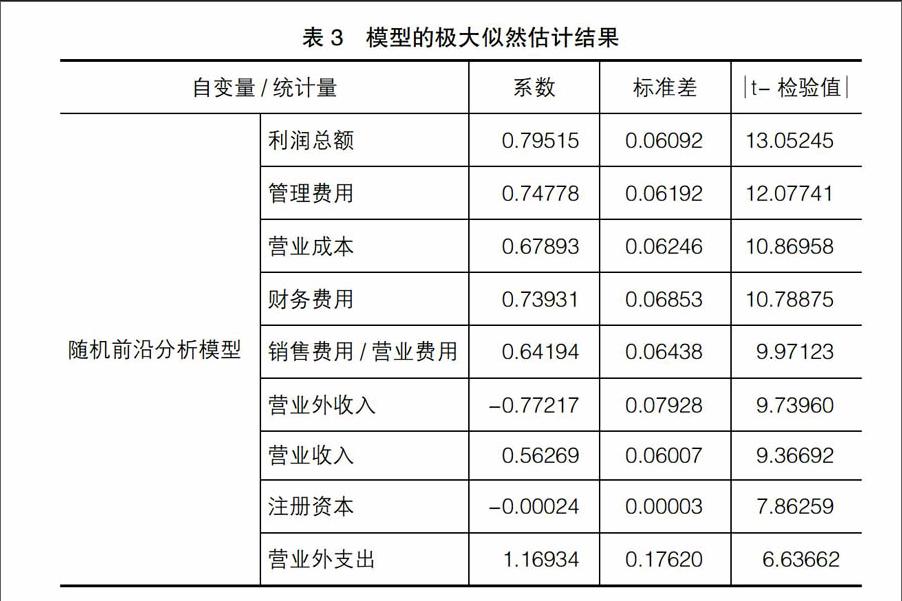
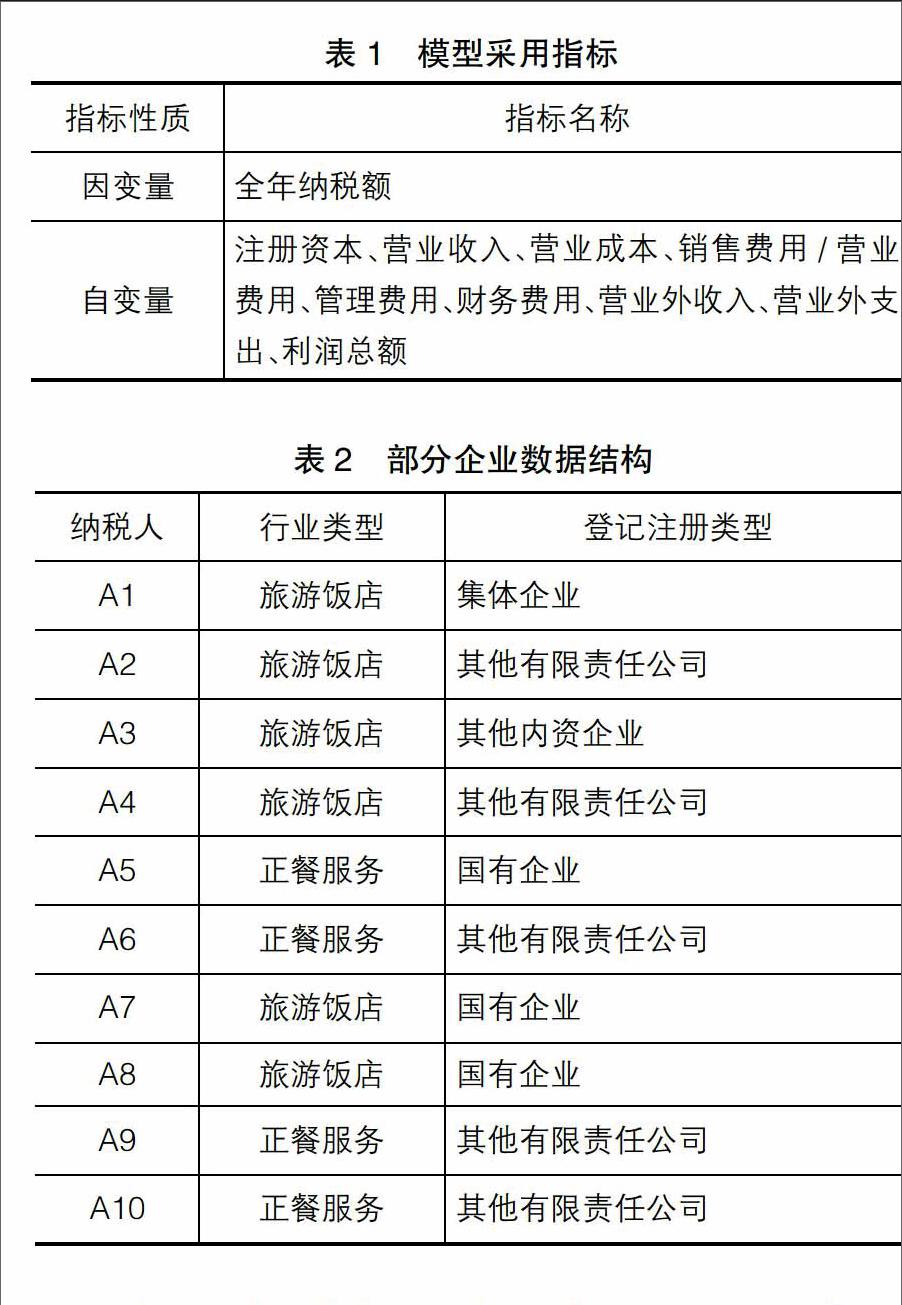
【摘 要】 在税收征管理论和实践中,纳税遵从度能够反映纳税人自觉纳税的意愿,特别是客观评价税收法规执行的有效性以及评估税收流失的规模,已经成为衡量税收征纳双方关系和谐与否的重要标志。建立科学的纳税遵从度评估模型有利于税务机关找到影响税收征缴入库的诸多因素,也有利于提高税收征管的整体质效水平。文章以计量经济学中的随机前沿分析(Stochastic Frontier Analysis,SFA)为理论基础,详细分析SFA在纳税遵从度评估中的应用,创造性地提出了一种新的纳税遵从度计算方法及其影响因素的排序算法,进而构建了一个面向某市餐饮业面板数据的评估模型并进行了实际测算,完成了纳税遵从度的实证研究,进而结合税收征管改革提出政策建议。
【关键词】 纳税遵从度; 随机前沿分析; 排序算法; 实证研究
中图分类号:F230;F810.42 文献标识码:A 文章编号:1004-5937(2016)07-0098-05
一、纳税遵从度文献综述
纳税遵从又称税收遵从。2002年我国明确了纳税遵从包括及时申报、准确申报、按时缴纳三个基本要求。纳税遵从度是指纳税人遵从税法,自觉依法纳税的程度。在我国,由于各种“跑、冒、滴、漏”现象的长期存在,税收征缴入库的管理亟需加强[ 1 ]。纳税遵从度是衡量税收体制与征管效率高低的重要指标,具有直观反映纳税人纳税意愿与遵守税法的特点,能够客观评价一国税制优劣和征管能力的高低。
1972年,阿林厄姆建立了著名的A-S模型,该模型基于贝克尔关于犯罪经济学的研究和阿罗关于风险及不确定性经济学的研究。……
登录APP查看全文