哈佛框架下的百货业财务报表分析
2016-04-21魏明良王雪黎精明
会计之友 2016年7期
魏明良 王雪 黎精明
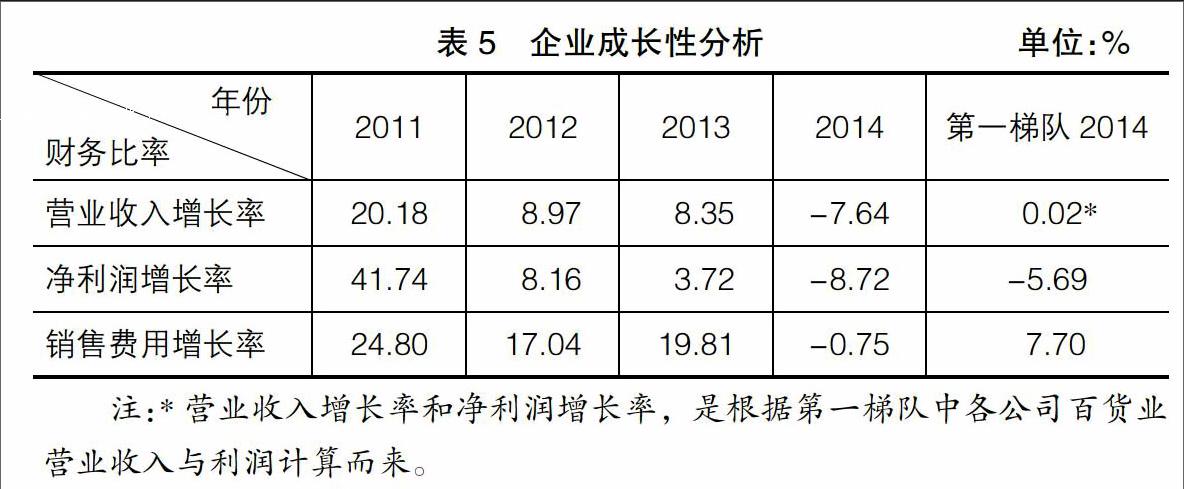

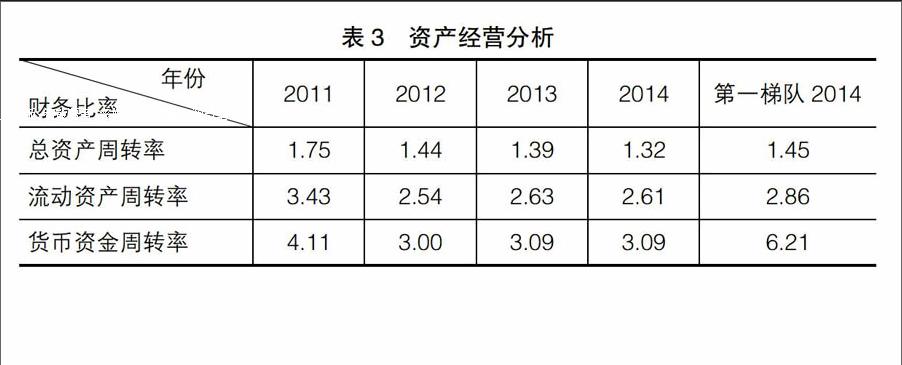
【摘 要】 财务报表分析不是“就数字论数字”的游戏,而是一个逻辑性很强的分析过程。文章利用哈佛分析框架,以王府井百货2011—2014年年报为基础,对王府井百货财务数据进行透视与剖析,并得出结论。希望能为该公司利益相关者的决策提供支持。
【关键词】 案例分析; 财务分析; 哈佛分析框架; 王府井百货
中图分类号:F230 文献标识码:A 文章编号:1004-5937(2016)07-0082-05
长期以来,财务分析有被简单化、机械化的倾向。很多人以为,财务分析就是将目标公司的财务报表数据,套用教科书上的财务比率公式来衡量企业的偿债能力、营运能力、盈利能力、成长能力等财务能力。稍微复杂一点的分析,还会把现金流量比率及趋势分析等加进来。此类分析模式常因“零基础,入门快,好理解”而被推崇。
客观地说,这类分析模式入门的确很快,而且算出的财务比率在个别时候也能派上用场。但是,这类财务分析报告充其量也就是一种程式化的快餐式报告,信息含量低且很容易流于形式。这种分析报告对回答“是什么”还有点帮助,但是它对“为什么”、“怎么样”这两个问题完全无能为力。
哈佛分析框架的提出,有效地解决了上述财务分析模式简单化、机械化的问题。
一、哈佛分析框架简介
哈佛分析框架是由哈佛大学帕利普(K.G.Palepu)、希利(P.M.Healy)和伯纳德(V.L.Bernard)三位学者提出的报表分析框架。他们认为,报表分析不能只凭借会计数据,还要善于运用非会计数据,因为会计数据只不过是企业实施其经营战略的结果,若忽视企业所处经营环境和经营战略的分析,不了解会计数据形成的原因,报表分析就会变成一种重形式、轻实质的数字游戏[ 1 ]。……
登录APP查看全文