会计的行为经济学基础:基于强互惠视角
2016-04-21罗栋梁
会计之友 2016年7期
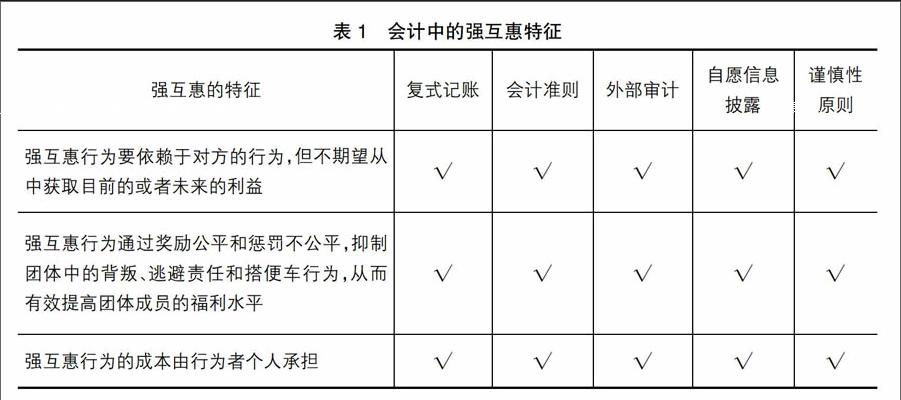
【摘 要】 人类的强互惠倾向使得人类之间的非亲缘合作成为可能。会计具有自愿性强互惠的基础,在会计发展的初期,会计的规模足够小、没有集权的中央统治机构、会计个体由许多无血缘关系的个体组成等,构成了自愿性强互惠的基础。经过不断发展,会计已经能够随时实施专门性的强互惠利他惩罚,并逐步形成一种制度,即会计成为职业化强互惠。复式记账、会计准则、外部审计、自愿信息披露等是会计的强互惠证据。但是,会计作为职业化强互惠,不同于其他的职业性强互惠如政府等。总之,会计产生和发展于强互惠,将行为经济学引入会计学的研究,为构建会计经济学提供了基础。
【关键词】 会计经济学; 强互惠; 行为经济学
中图分类号:F23 文献标识码:A 文章编号:1004-5937(2016)07-0002-07
传统的西方经济学建立在“理性人”假设的基础上,认为经济人是以完全利己为目的从事经济活动的人,即力图以自己的最小经济代价去获得自己最大经济利益的人,并将其所有行为视为理性。然而传统经济学不能解释如见义勇为等“互惠利他”社会“异象”。行为经济学从心理学和行为角度探讨了人类的意志和金钱,把经济运作规律和心理分析有机组合,以解释市场中上述复杂的人类行为“异象”。在会计中,也存在“互惠利他”现象,如复式记账、会计准则的制定、外部审计、自愿性信息披露等,但却没有得到学者们的应有重视。那么,为什么在会计中存在这些正常的“异象”?……
登录APP查看全文