薪酬差距、政治联系与公司慈善捐赠
2015-08-17翁健英
会计之友 2015年16期
翁健英
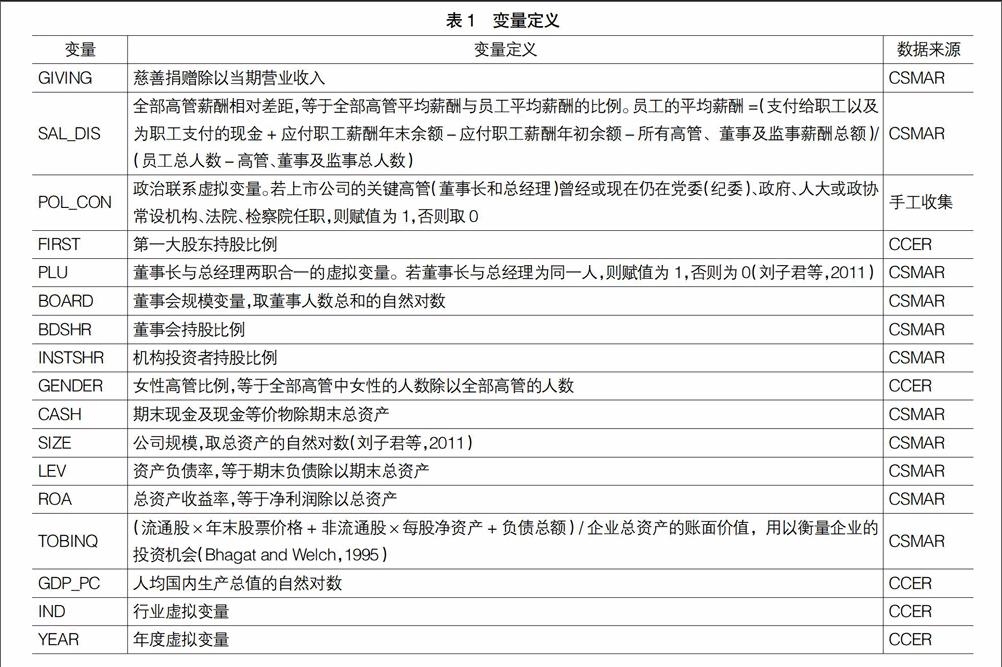
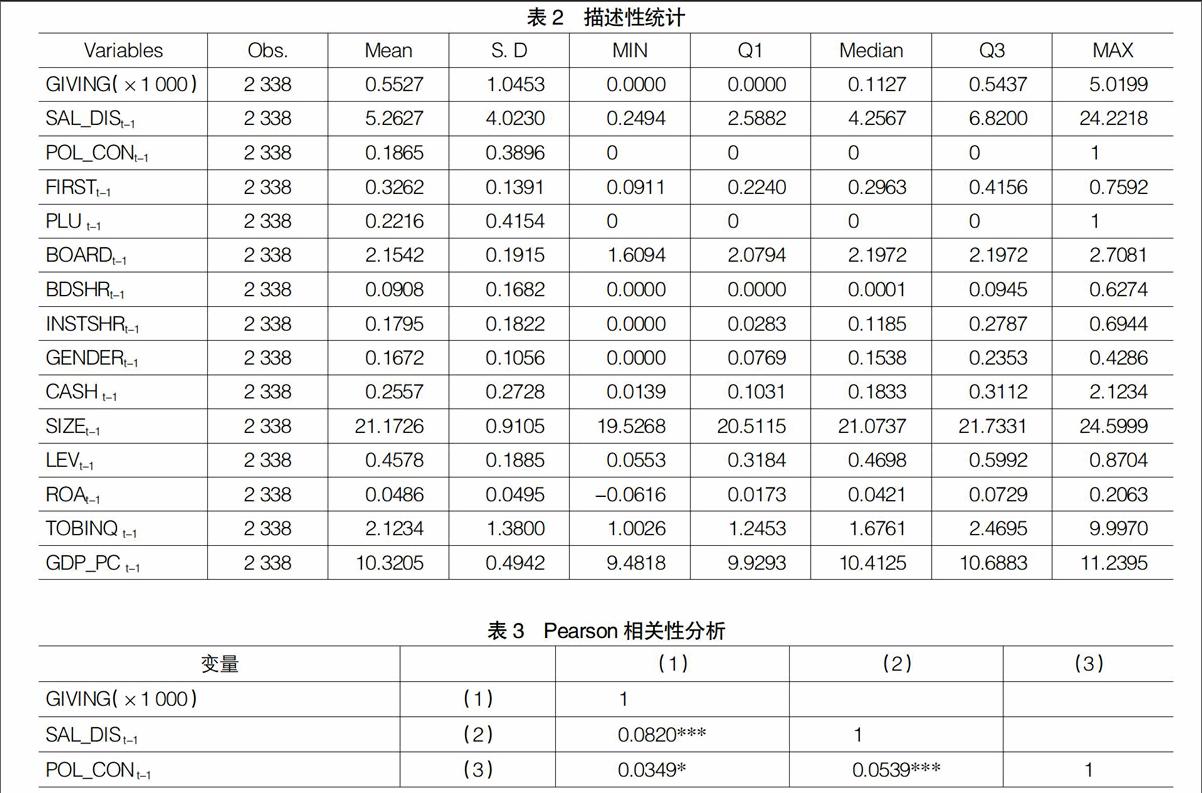
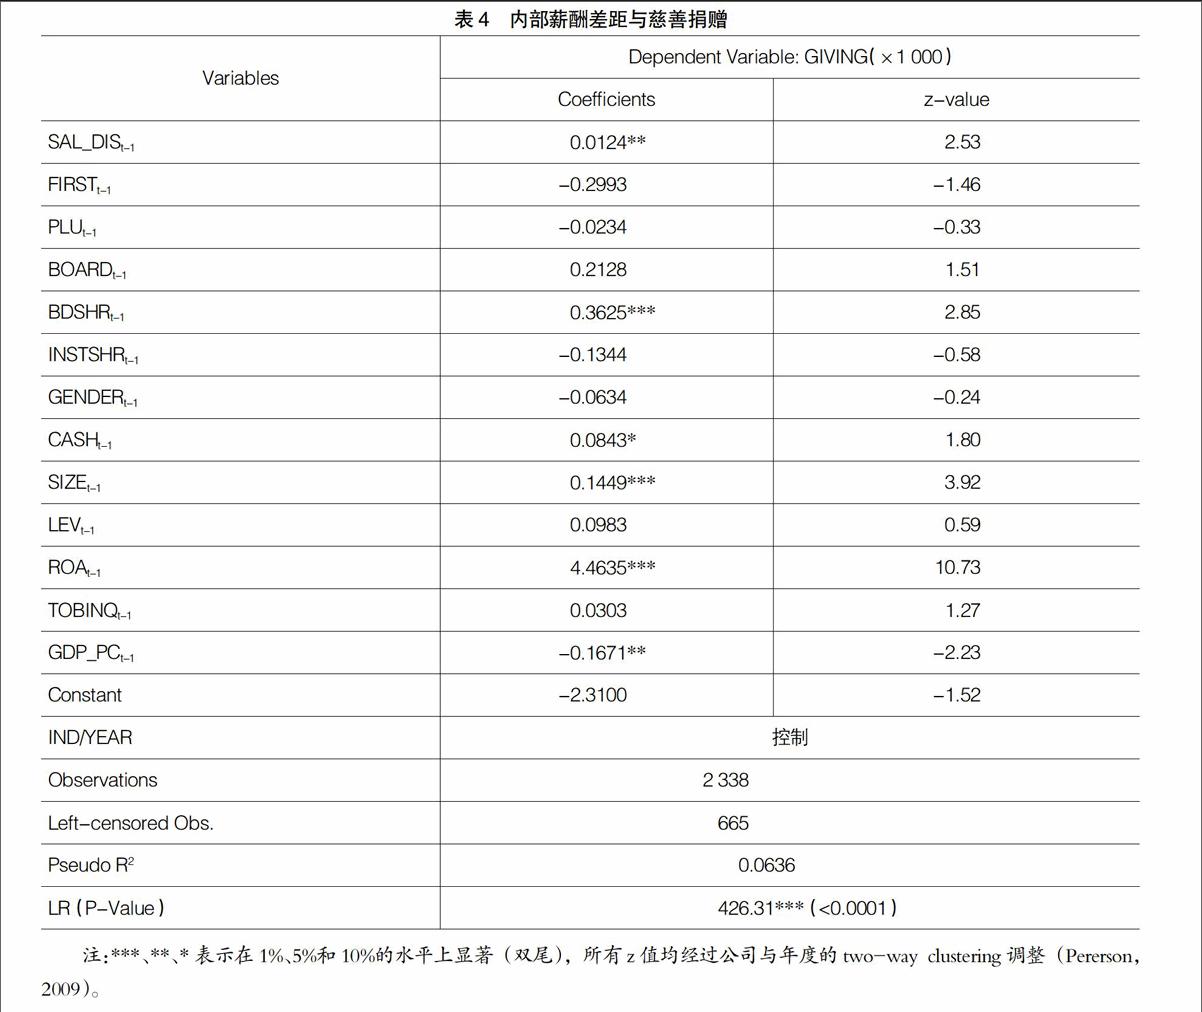
【摘 要】 文章以2006—2011年期间的中国A股民营上市公司为研究对象,实证检验了公司内部薪酬差距对慈善捐赠的影响。研究发现,内部薪酬差距与民营上市公司的慈善捐赠显著正相关。进一步,政治联系负向调节了内部薪酬差距与慈善捐赠之间的负相关关系。
【关键词】 薪酬差距; 慈善捐赠; 政治联系
中图分类号:F272.92;F123.15 文献标识码:A 文章编号:1004-5937(2015)16-0054-07
一、引言
在经济全球化趋势不断增强的背景下,承担社会责任已经成为全世界企业的发展潮流,慈善捐赠作为企业社会责任最古老的表现形式(Mescon & Tilson,1987),自然备受关注。作为我国社会主义经济重要组成部分的民营经济,在拉动经济增长、吸纳劳动力、推动经济变革与市场化进程等方面蓬勃发展的同时,也以各种形式积极参与到我国的公益事业中,并发挥着越来越重要的角色。有报道称,2012年企业捐赠达474.38亿元,占整个社会捐赠的58% (中民慈善捐助信息中心,2012年度中国慈善捐助报告)。其中,民营企业捐赠275.06亿元,占企业捐赠总额的57.98%。此外,2012年1 000万元及以上的大额慈善捐赠达177亿元,且大部分来自民营企业(中国慈善发展报告,2013)。由此可见,民营企业已成为中国慈善事业的重要参与者与不可忽视的力量。
那么,是什么因素促进并激励民营上市公司的慈善捐赠行为呢?目前国内外文献大多从经济性、管理性、社会性、伦理性或综合性等视角进行了阐述,如钟宏武(2007)将捐赠划分为保值和增值捐赠两类。保值类捐赠能够在一定程……
登录APP查看全文