不同度量指标下我国会计准则执行效果检验
2015-08-17曾月明徐婧媛
会计之友 2015年16期
曾月明++徐婧媛
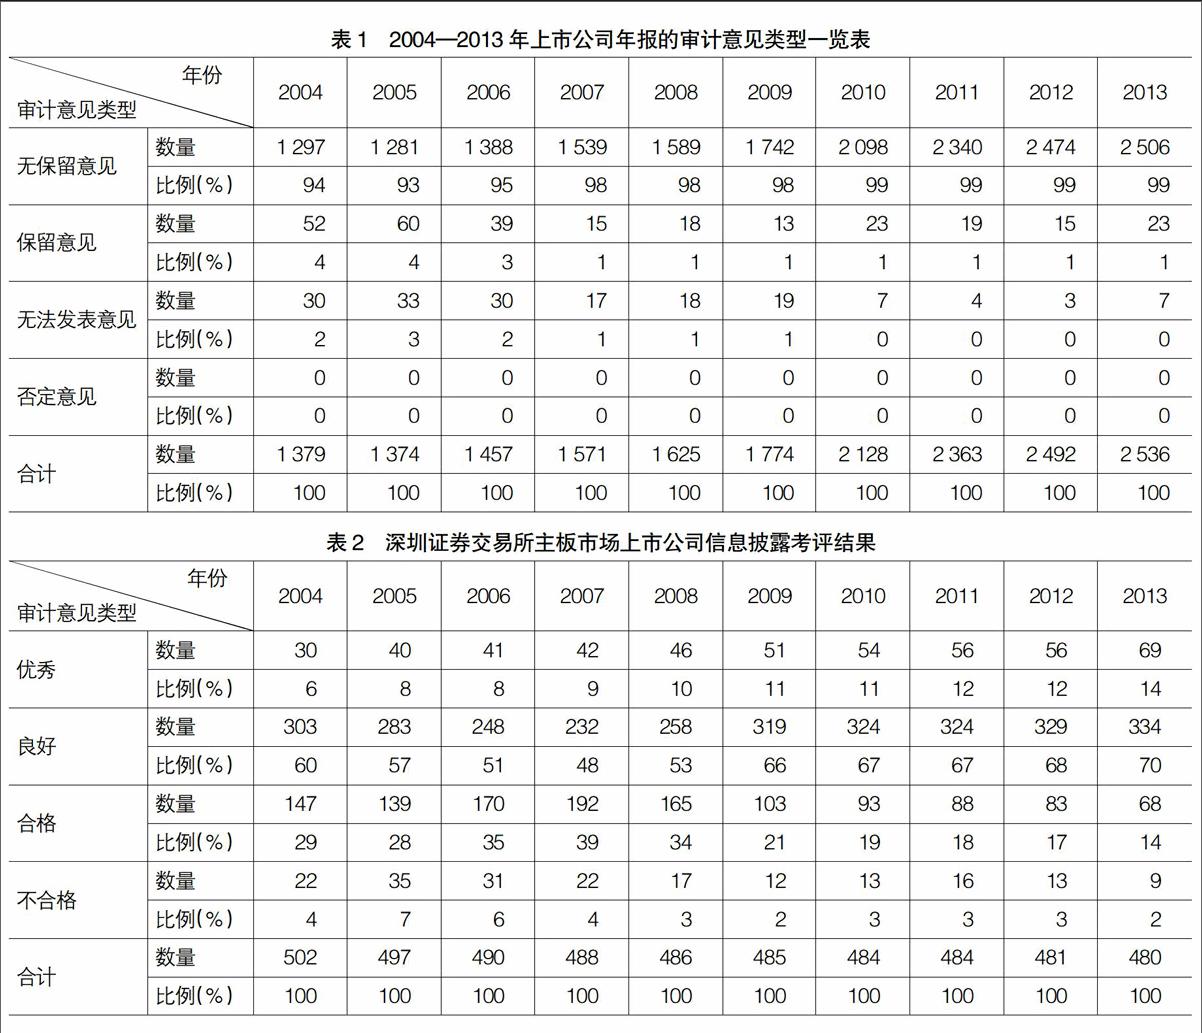

【摘 要】 通过会计信息披露质量、会计准则遵循度和盈余质量三个指标,选取多种样本、采集多年数据,对我国企业会计准则执行效果进行量化检验。结果表明,采用相同样本、同时期数据、不同的度量模型和指标,结果差异较大。从趋势看,我国上市公司信息披露质量逐年变好,盈余质量逐年变差,会计准则遵循度变化不大。加强客观、合理的会计准则执行效果度量工具的研究具有现实意义。
【关键词】 会计准则执行效果; 会计准则遵循度; 修正的DD模型; 会计信息披露质量
中图分类号:F233 文献标识码:A 文章编号:1004-5937(2015)16-0047-07
一、引言
自2006年我国企业会计准则实现国际趋同,政府一直致力于完善企业会计准则,积极建设高质量会计准则体系。然而,高质量的会计准则只有得到有效执行才能产生高质量的会计信息(吴联生,2003)。《企业会计准则》执行效果如何,会计信息质量是否提高,现有文献给出了不同的研究结论。有研究表明,会计准则总体得到恰当的执行(毛新述、戴德明,2009)、会计准则执行水平总体逐渐提高(郑伟,2013)。新准则实施后会计信息总体的价值相关性显著提高(罗婷等,2008);也有研究发现,在实施新准则的当年,会计盈余的价值相关性并没有显著提高(朱凯等,2009),上市公司盈余管理现象仍然普遍存在,盈余管理程度相比以前稍有提高(武瑞霞,2011),新准则的实施并没有增强会计盈余的稳健性(王俊秋、郑艳,2010)。这些研究只是会计准则执行效果的阶段性成果,研究结论的不同是由于选取的样本、采集的数据、计量模型和方法的选择以及研究角度的差异所导致。……
登录APP查看全文