管理会计与会计信息系统理论框架
2015-08-17郑济孝
会计之友 2015年16期
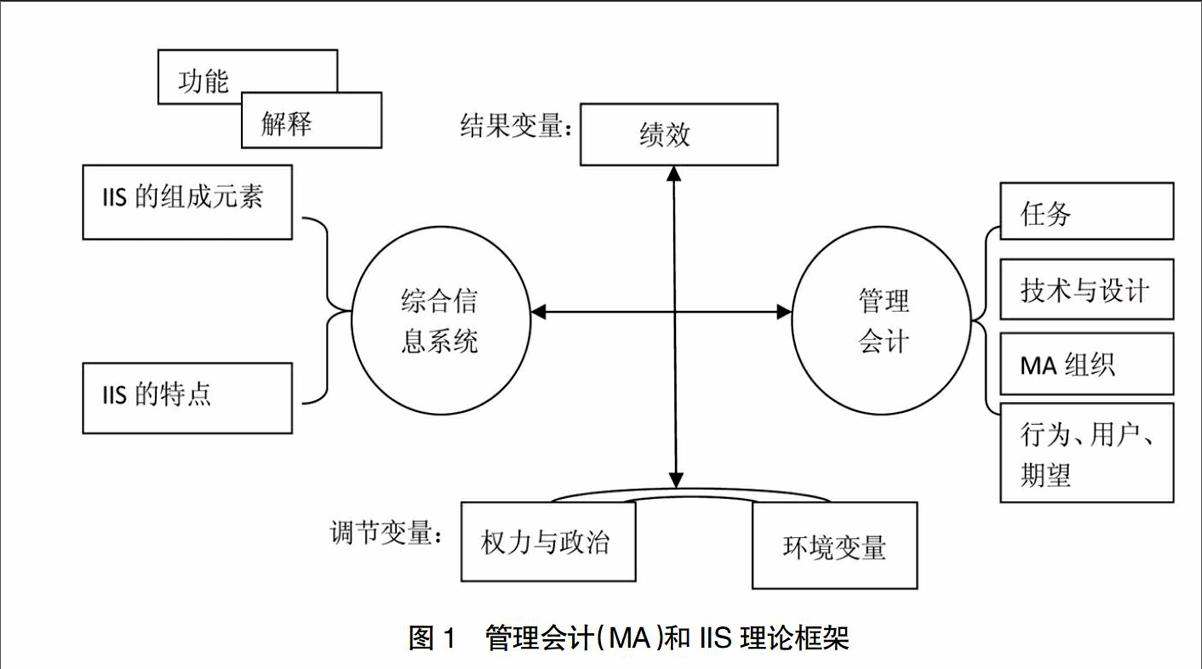
【摘 要】 在对管理会计和综合信息系统(IIS)研究文献进行综述和分析评价的基础上,提出了构建管理会计和IIS理论框架的目的、标准功能和变量,并对相关变量进行剖析,从而构建了管理会计和IIS理论框架。在此框架的基础上对管理会计和IIS的未来研究方向进行了探讨。
【关键词】 管理会计; 综合信息系统(IIS); 理论框架
中图分类号:F234 文献标识码:A 文章编号:1004-5937(2015)16-0017-03
一、问题的提出
众所周知,信息系统能够为管理会计提供相关支持。信息系统在会计中的应用首先是对会计过程实现自动化,例如,账务的实时查询、总账科目表的实时汇总等。但是,随着综合信息集成系统的问世(诸如企业资源计划(ERP)系统),以前基于财务会计单一模块的信息系统已不满足当前的发展需要,随着20世纪90年代ERP系统的引进和广泛采用,研发支持管理会计的新信息系统日益被提上议程,对管理会计和综合信息系统(以下简称IIS)的发展研究出现了许多不同的研究学派。一些研究把重点放在管理会计方面,而其他的研究把重点放在信息系统方面。同样,不同的研究学派也从不同的角度阐述它们的观点。为了进一步研究,必须通过分析现有的研究成果,构建管理会计和IIS的理论框架,以指导未来的研究方向。
通过对大量论文及著作搜索分析发现,以往的研究并没有对管理会计和信息系统提出新的理论或概念(Webster and Watson,2002)。因此,对管理会计和信息系统概念和关系缺乏新的理论创新与支持。本文的研究目的是揭示当前研究中管理会计和IIS的分类和解释,发现研究的空白,构建管理会计和IIS的理论框架,指导未来的研究方向,促使管理会计和信息系统有效地融合。……
登录APP查看全文