基于ARIMA模型对销售总额的预测分析
2015-05-30李冬
李冬
[摘要]在自然科学和社会科学各研究领域中,大量决策问题都离不开预测,预测是决策的基础。近年来,ARIMA模型得到了极大的发展,越来越多的应用在各个领域的分析中,本文我们对某公司2000年1月到2008年12月的8种商品的销售总额的数据作为分析的样本进行分析,建模,预测未来三期的值。为了验证预测的准确性,我们去掉了后三期的数据,作为预测目标,以便对真实值与预测值进行有效的对比,结果预测基本准确,最终我们得出预测五期的增量。
[关键词]时间序列;ARIMA模型;预测
[DOI]1013939/jcnkizgsc201538095
1判断序列的平稳性
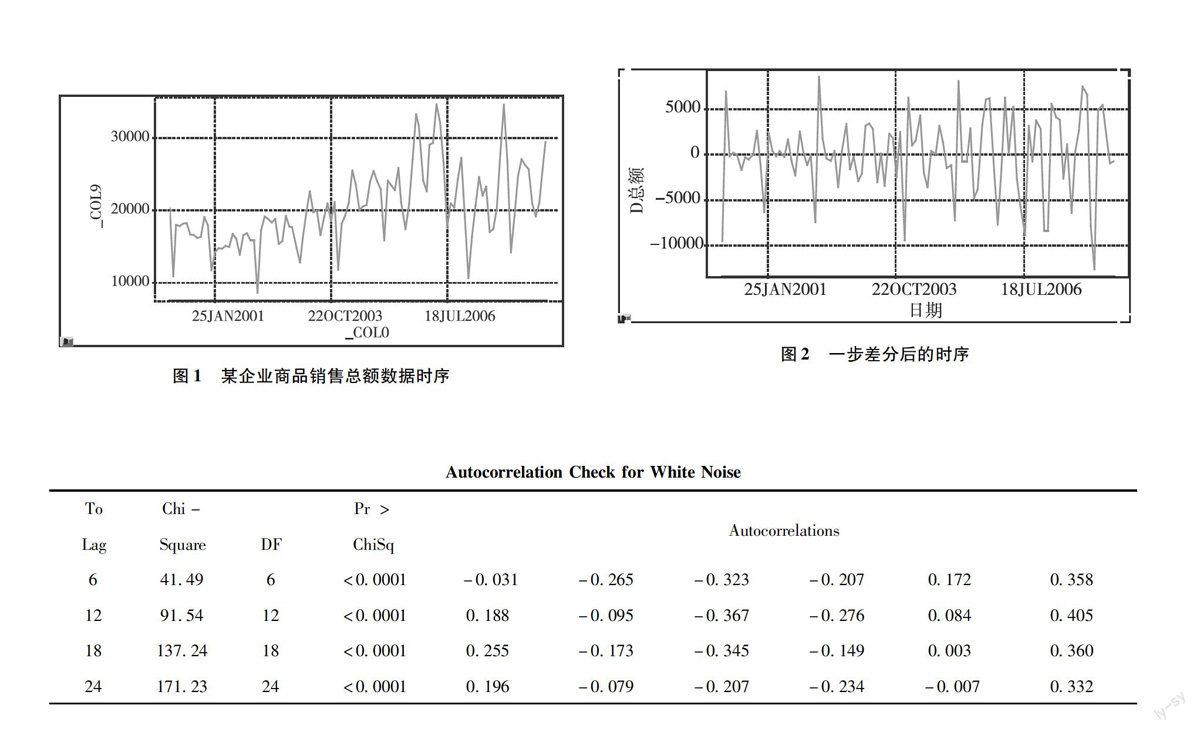
某企业商品的销售总额数据(数据见附录)的时序图见图1。
2对原序列进行差分运算
时序图显示该序列具有一个线性递增趋势。所以对原序列先做异步差分,提取线性递增趋势[2]。
xt=xt-xt-1
一步差分后的序列{xt}时序图,见图2:
时序图显示出差分后序列在均值附近比较稳定的波动。为了进一步确定平稳性,考察1阶差分后序列的自相关[3],可以看到在短期内1~5阶的区间内相关性急速增大,又急速减小,后期基本都小于二倍的方差,认为自相关图显示序列有短期的相关性,所以,可以初步认为一阶差分后序列平稳[4]。
3对平稳的1阶差分序列进行白噪声检验
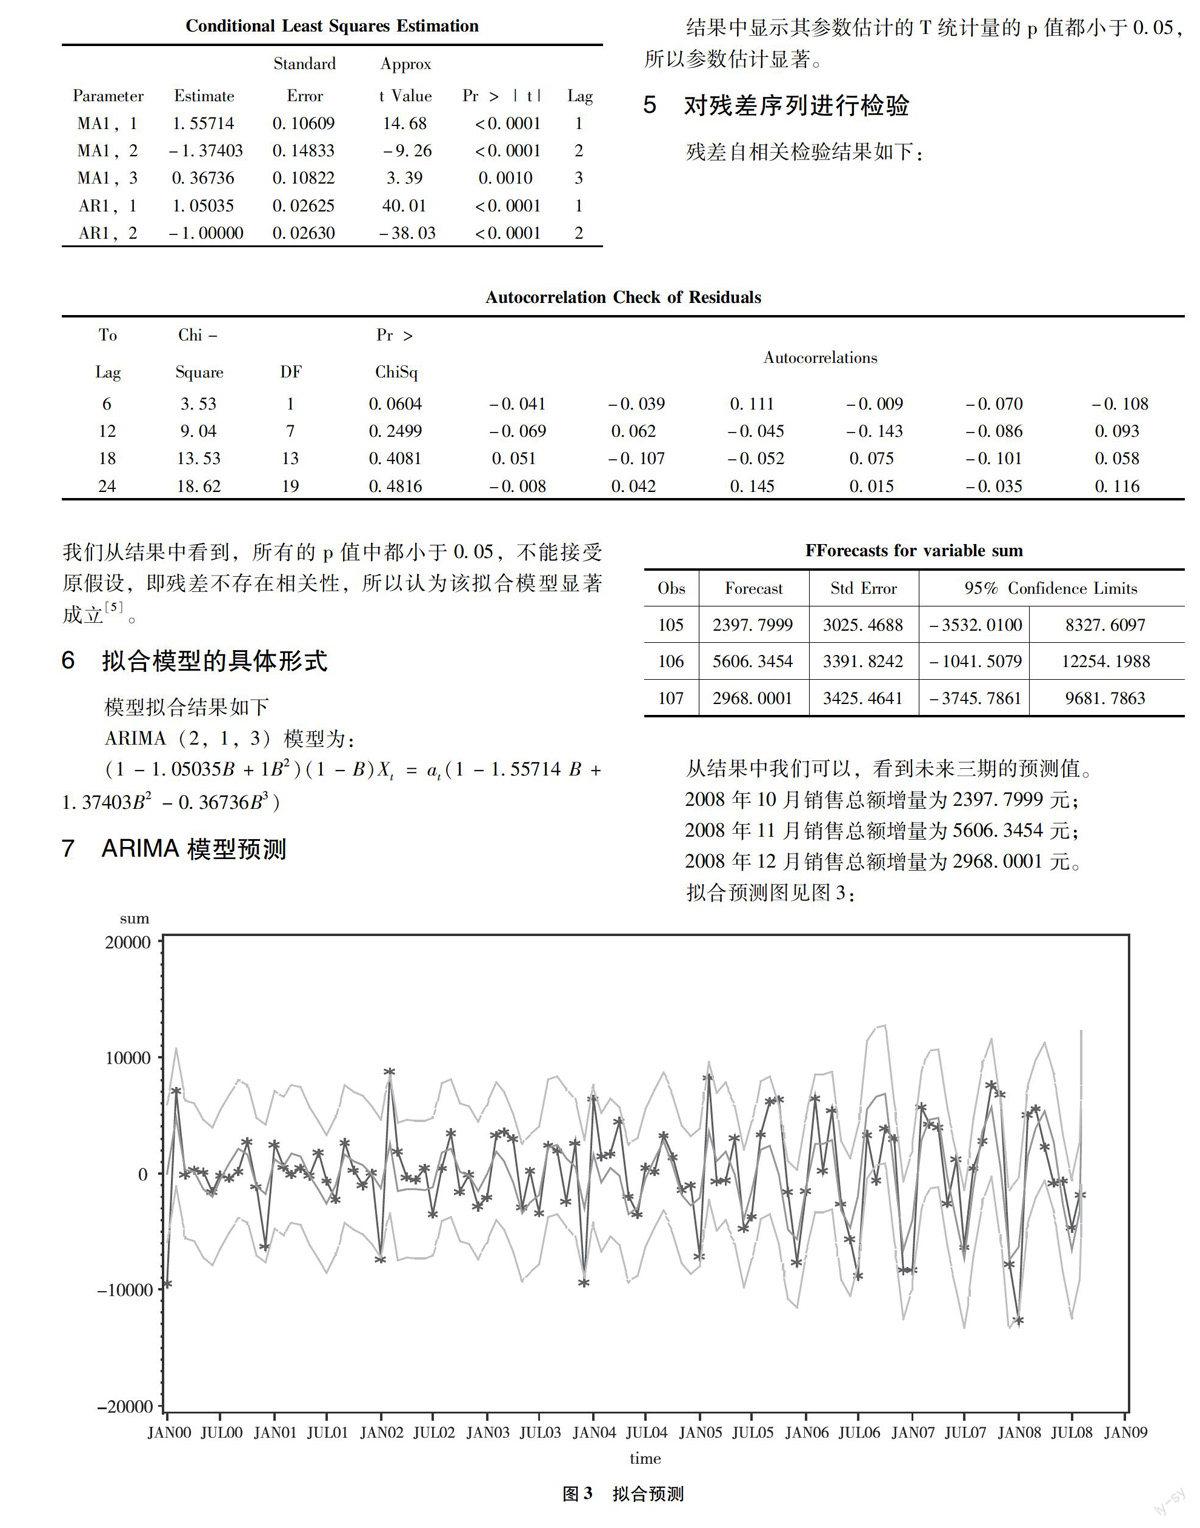
对1阶差分后序列进行白噪声检验,结果如下:
Autocorrelation Check for White Noise
ToChi-Pr >
LagSquareDFChiSqAutocorrelations
641496<00001-0031-0265-0323-020701720358
12915412<000010188-0095-0367-027600840405
181372418<000010255-0173-0345-014900030360
241712324<000010196-0079-0207-0234-00070332
在检验的显著性水平取为005的条件下,所有的延迟阶数对应的p值都小于005,所以该差分序列不能视为白噪声序列。
4对平稳非白噪声差分序列拟合ARMA模型
从自相关图与偏自……