基于线性ARIMA与非线性BP神经网络组合模型的进出口贸易预测
2015-02-18陈蔚
统计与决策 2015年22期
关键词:模型
陈 蔚
(洛阳师范学院,河南 洛阳471022)
0 引言
进出口贸易是拉动经济增长和实现对外交流的重要工具,多年来我国对外贸易尤其是出口贸易迅速增长,但随着国际形势的日益复杂化和产业竞争力的偏弱,贸易摩擦仍然十分严重。国家积极出台各项产业结构调整和外贸政策,努力振兴企业信心,实现对外贸易的平稳增长,根据商务部发布的报告与海关总署的统计数据,2014年前3个季度,进出口、进口、出口累计增速为7.7%、8%及7.3%,9月外贸增速仅为3.3%,较七八月份的7.8%和7.1%的增长水平大幅回落,其中出口更同比下降0.3%,上半年进出口增速波动较大,这种短期中的波动同样体现于对外贸易的长期运行中。所以,有必要建立合理的数学模型对进出口贸易的走势做出预测,目前采用较多的方法是基于计量经济学的回归预测方法和序列自回归方法,但这些方法的缺陷在于一是难以完全搜集到影响进出口的所有因素,从而造成变量遗漏,其次只提取了线性规律而对非线性规律则无法进一步进行挖掘,所以本文拟采用ARIMA模型和BP神经网络模型从两个角度进行时序分析,以达到高精度预测的目的。
1 模型方法
1.1 ARIMA模型
基于时间序列的随机特性,自回归移动平均模型(ARIMA)能够很好的描述变量发展规律并进行预测。对于序列yt,可以用一个自回归过程AR(p)和一个移动平均过程MA(q)刻画其自相关结构,记为:
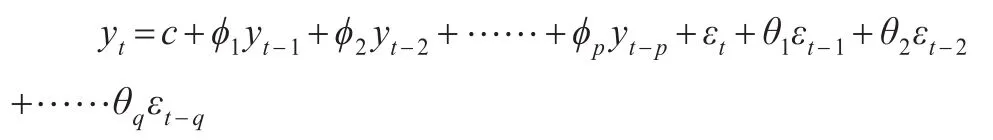
其中p,q为滞后阶数,εt为白噪音序列,具有独立同分布和服从期望为零、方差既定的正态分布。……
登录APP查看全文