个人住房抵押贷款违约风险研究
2014-12-09石慧湖北省社会科学院农村经济研究所湖北武汉430077
华中科技大学学报(社会科学版) 2014年1期
石慧,湖北省社会科学院 农村经济研究所,湖北 武汉430077
一、引言
在计划经济年代存在的福利性行业中,住房市场是目前为止改革最彻底的行业,基本上所有的住房都由市场提供①不过还存在一些福利房,比如国家部位的公务员以及部分高校。。在房地产市场上,大多采用抵押贷款的方式来融资,房产按揭则在抵押的基础上进行二级担保,所以相对于其他贷款,个人的住房贷款被认为是安全性较高的信贷业务。但是从上世纪70年代开始,由于劳动力市场不稳定性的增加,抵押贷款的违约风险也急剧上升,并且住房贷款本身比较分散,难于管理,处理不当反而容易引发金融震荡,比如20 世纪80年代美国的住房抵押公司风波、90年代日本的住房金融案件以及2008年美国的次贷危机都与住房贷款有关。
近年来,随着房地产市场改革和经济的发展,个人住房抵押贷款以年均40% ~50%的速度增长[1]739-752,主要的原因在于商业银行对该贷款的前景过度乐观,与传统的企业贷款相比,个人抵押贷款的风险较低;同时由于起步较晚,其风险还没有完全暴露也是增长过快的一个因素。从图1 可以看出,2010 和2011年各季度新增的购房贷款占新增消费贷款的比重都在60%以上,2010年第一季度甚至高达90% 以上。虽然该比重变化与国家对房产市场的调控政策有关,但基本上可以看出个人住房抵押贷款是消费贷款最主要的投向,并以不同的速度一直正向增加。
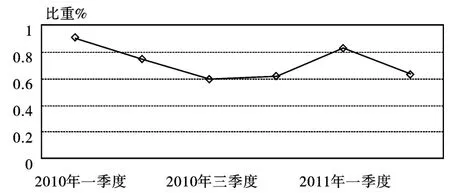
图1 2010-2011年各季度购房信贷增量占新增消费信贷的比重
登录APP查看全文