我国乙烯工业发展面临严峻挑战
2014-04-13王红秋
□ 王红秋
我国乙烯布局分散、规模偏小,原料成本高、供应不足,面临中东、北美低成本乙烯产品的强大冲击,应通过调整布局、优化原料、提升副产品价值、技术创新等措施积极应对。
丰富廉价的乙烷原料为美国乙烯产业带来竞争优势,中东大量低价产品涌入,使我国乙烯工业的发展面临严峻挑战。
我国乙烯产能增长迅速
近年来,随着经济的快速发展,我国乙烯工业发展很快,产能迅速增长,从2000年的442.2万吨/年增加到2013年的1776.5万吨/年(见图1),成为仅次于美国的世界第二大乙烯生产国,占全球乙烯产能的12.5%。2013年我国乙烯产量为1622.5万吨,进口量为170.4万吨,表观消费量为1792.9万吨。
截至2013年底,我国共有26家乙烯生产企业,34套装置(见表1)。其中中国石化的产能为1041.5万吨/年(包括合资企业),中国石油产能为511万吨/年,中国海油产能为95万吨/年,分别占我国乙烯产能的58.6%、28.8%和5.3%。盘锦乙烯等其他乙烯企业产能合计129万吨/年。随着我国新建大型乙烯装置的投产,以及对原有装置的改扩建,乙烯装置的平均规模不断提高。不计CPP装置和MTO装置,蒸汽裂解乙烯装置的平均规模达到56.7万吨/年,单套规模达到80万吨/年以上的装置有10套。
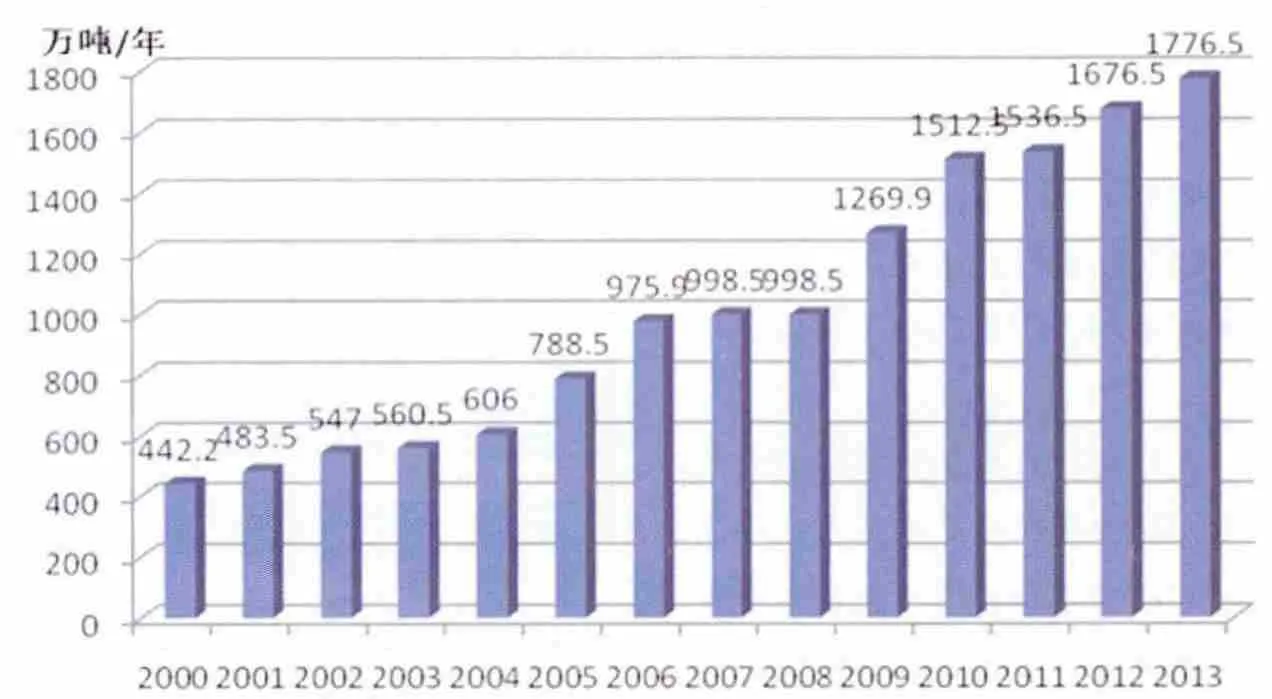
图1 2000~2013年我国乙烯产能增长情况
随着上海赛科90万吨/年乙烯工程(现已扩能至119万吨/年)、扬巴一体化60万吨/年乙烯工程(现74万吨/年)、中海壳牌80万吨/年乙烯项目(现95万吨/年)、中沙天津石化100万吨/年乙烯项目、福建炼化与埃克森美孚和沙特阿美合资建设的80万吨/年乙烯项目、中国石化与韩国SK合资的80万吨/年武汉乙烯项目的建设和投产,我国石化市场已形成以中国石化、中国石油、合资乙烯企业和进口商四大供应系统为源头的格局。……
