农村村级“一事一议”筹资筹劳及财政奖补资金账务处理浅析
2012-11-12马尚成程普宏
中国乡镇企业会计 2012年5期
马尚成 程普宏
随着农村经济的发展,村级各种建设项目逐渐增多,相应地“一事一议”筹资筹劳也就越来越多,村级财会人员在处理账务上也亟需规范。
例如,甲村2011年计划修一条水渠,工程造价12万元,甲村按照“一事一议”程序表决通过后确定:村级自筹资金(本村当年的机动地发包收入)2万元,向农民筹资4万元,筹劳1000个工日(每个工值20元/日,折价2万元),社会捐赠资金1万元。按照现政策规定,该工程属于村级公益事业建设一事一议财政奖补范围,可享受财政奖补,奖补金额为农民筹资、筹劳(折资)两项之和的50%,即3万元,按工程进度拨付。账务处理如下:
1.一事一议议完后,将筹资筹劳的金额记入内部往来账户,同时,登记一事一议资金账户
2.收取筹资款项时
借:现金 40000
贷:内部往来——各户——筹资 40000
3.收到社会捐赠资金1万元时
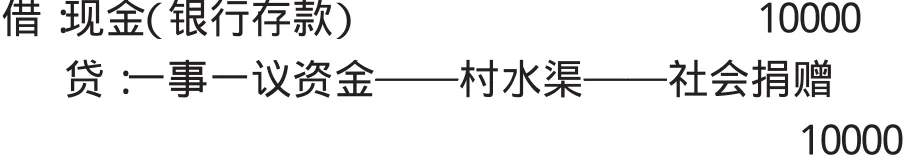
注:按照《会计制度》规定,“其他收入“科目核算村集体经济组织除“经营收入”、“发包及上交收入”和“补助收入”以外的其他收入,但笔者认为还是计入“一事一议资金”科目比较合理。
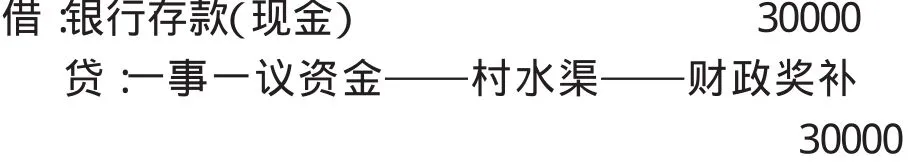
4.收到财政部门拨付的奖补资金3万元时(应按工程进度拨付,此处简化处理)
5.工程开工,分为三种情况:
(1)村自建。
购料及支付工程机械款时,
借:在建工程——村水渠 100000
贷:现金(银行存款)100000
(2)工程通过发包建设,款项分次支付(这时筹劳部分只能以资代劳了)。
支付承包商工程款12万元时,
借:应收款——承包商名称 120000
贷:现金(银行存款)120000
工程完工时,形成固定资产时,
借:固定资产 120000
贷:应收款 120000
(3)工程通过发包建设,款项由承包商垫付(这时筹劳部分只能以资代劳了)。……
登录APP查看全文