基于平衡计分卡的事业单位全面预算管理模式初探
2012-08-07王丽
中国乡镇企业会计 2012年12期
王 丽
一、全面预算管理基本模式分析
事业单位全面预算是关于事业单位在未来一定时期内业务、财务等各方面的总体预算,反映企业未来一定时期全部经营活动的一系列目标和规划,是企业内部控制系统的重要手段。通常应该包含以下几个方面,预算编制、预算执行、预算调整和预算评价,这也反映出一套完整的事业单位内部控制流程,这四个方面相辅相成,相互影响,它们之间的影响方式如图1所示。
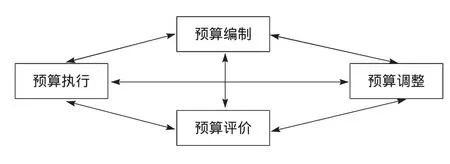
图1 基于全面管理的事业单位预算管理模式
随着事业单位面临的内外部环境越来越复杂,这种基于外部环境相对稳定,财务目标相对确定的预算体系,已经无法完全适应目前这种动态的、市场瞬息万变、竞争激烈的市场环境,这对全面预算管理提出了新的要求和挑战。主要体现在以下三个方面:
第一,战略目标不明晰。作为事业单位,由于其公益性性质,单位的战略目标容易被忽视,有些单位索性认为这是国家或者政府定位的问题,跟单位无关,这样的预算体系使得实施控制只能反映结果,并且预算实施结果也不具备评价的参考体系,无法发现导致结果的原因,不利于单位及时发现问题以增强其适应性。
第二,预算指标设定没有考虑非财务指标。传统的全面预算主要通过财务指标来分解单位的战略目标和业务规划,财务指标由于其容易取得,目前是事业单位预算评价的主要指标,同样也是事业单位最关心的问题,但对事业单位同样重要的指标如社会效益、员工满意度、创新等非财务指标对单位的长期发展具有重要的潜在影响,更会影响到单位未来的财务指标。……
登录APP查看全文