上市公司会计实务中的防签问题
2012-04-29王永新
商场现代化 2012年13期
关键词:会计实务
王永新
[摘 要]随着上市公司的日益发展,上市公司会计实务中也会经常出现防签的问题,本文先建立了上市公司会计实务中的防签问题评价模型,分析了上市公司实务中存在防签问题的原因,最后论述上市公司会计实务中防签对策。
[关键词]上市公司 会计实务 防签 监管责任模型
社会各界对会计实务防签问题的准确性、真实性、及时性都非常关注,应该去挖掘当前上市公司会计实务防签问题中存在的诸多问题,针对这些问题提出相应的解决对策来进行综合治理,改善上市公司会计实务防签的质量,是当前工作的当务之急。
一、建立上市公司会计实务的防签问题评价模型
上市公司会计会计实务的防签问题依赖于层次分析法,而层次分析就把非常有难度的问题逐渐分解,把影响会计实务防签问题的重要因素分割成各个小因素,然后按照一定的关系进行分组排列逐步形成有层次的结构。
采用层次分析方法,我们确定了各项指标相对上层指标的权重,并通过了一致性检验,汇总得到评价指标集和各指标的权重。公式为U=1/Wij,如图所示:
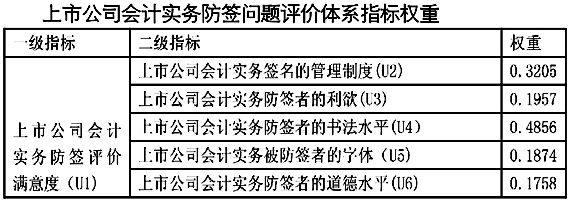
二、上市公司会计实务中防签评价的研究结果与分析
本文选取小商品城、横店东磁、两家上市公司进行实验,对小商品城、横店东磁、的会计实务防签问题进行问卷调查,利用综合性因素进行模型评价,进行上市公司会计实务防签评价满意度调查。当U<75时,这就反映出该家上市公司签名不容易被模仿,可以辨别出签名的真实性,完全可以避免相应的经济损失。当U>75时,反之,则反映出这家上市公司签名容易被模仿,而且不可以辨别出签名的真实性,很难避免相应的经济损失。……
登录APP查看全文
