企业融资交易的契约安排:一个交易费用经济学的分析框架
2012-04-29雷新途熊德平
审计与经济研究 2012年2期
雷新途 熊德平
[基金项目]中国博士后科学基金(2011491373);浙江省自然科学基金(Y6110082);浙江省社科规划课题(10CGGL06YB)
[作者简介]雷新途(1972— ),男,浙江温州人,南京大学工商管理博士后,宁波大学商学院教授,博士,从事企业财务问题研究;熊德平(1962— ),男,江苏东台人,宁波大学商学院教授,博十生导师,从事金融理论与政策研究。
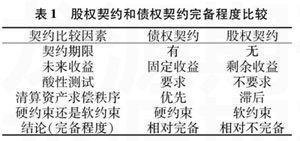
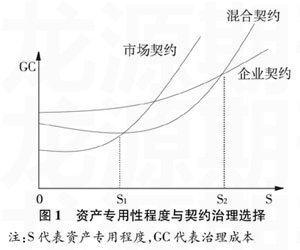
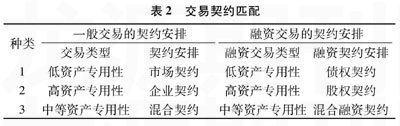
[摘 要]交易费用经济学理论将股权契约和债权契约视为对融资交易不同的契约治理结构。债权契约具有古典契约的特征,是一种按规则运作的契约治理结构;股权契约具有弹性治理的特征,是一种关系型契约治理结构。依据交易费用经济学理论关于交易与契约匹配的一般机理,可以得出融资交易的契约安排机理:低资产专用性融资交易选择债权契约,高资产专用性融资交易选择股权契约,中等资产专用性融资交易选择混合性融资契约,这既可达到交易费用的最小化,又可实现交易效率的最大化。究竟哪类契约在现实融资契约安排中占主导地位,这取决于融资交易包含的资产专用性大小。
[关键词]企业融资交易;股权契约;债权契约;资产专用性;交易费用经济学理论;契约安排;融资契约;财务契约
[中图分类号]F275.6[文献标识码]A[文章编号]10044833(2012)02008908オ
一、 引言
企业财务(交易)活动是一系列财务契约的缔结和履行过程,融资交易是财务契约初始缔结的主要形式。融资契约是用来治理和规制融资交易的专门契约安排,也是融资交易的治理结构。股权契约和债权契约是组成融资契约的两类核心财务契约,它们均具有不同程度的不完备性。……
登录APP查看全文