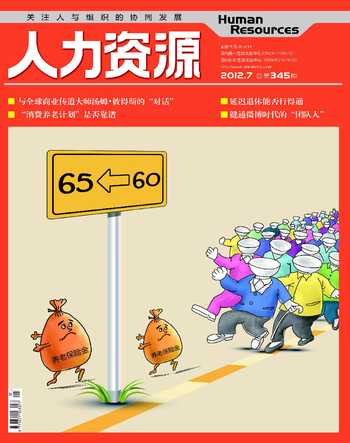
“消费养老计划”是否靠谱
2012-04-29张文贤
人力资源 2012年7期
张文贤

我们面临着消费与养老的双重矛盾:一方面,许多产品表面上产能过剩实质上是由于消费不足,而消费不足的根本原因是消费者除了受到购买力的制约外,主要是消费心理存在后顾之忧——必须“积谷防老”,所以宁愿把钱存在银行里,还自我安慰甚至自我陶醉为“储蓄美德”,把钱袋“捂紧”不肯消费、不敢消费,还美其名曰“节衣缩食”。因此,国家想拉动“内需”相当困难。另一方面,我们的养老基金来源单一,缺口很大,经常捉襟见肘。随着人口老化,问题将愈加严重。出路在哪里?有人提出,养老金应该革命。我们当然赞成。但是,究竟如何进行革命?好像还没有明确的答案。
我们有没有可能设计出一种鼓励老百姓大胆消费,同时又大量积累养老基金的一箭双雕的创新模式?“消费养老计划”就是新近崛起的一种养老模式。其核心是消费者在购买消费品以后,经营者从利润中拿出一定的比例作为养老金回馈给消费者。如果这种模式能够广泛推行,那么,既可以消除消费者的后顾之忧,放心大胆地刺激消费,又可以解决人口老化背景下养老金捉襟见肘的燃眉之急,从而形成拉动内需与保证养老的积极互动和良性循环。这对转变经济增长方式和关注民生都有重大的现实意义。
“消费养老计划”是否可行
上海家帝豪推出的“消费养老计划”,在养老消费市场引起了巨大反响。首批自愿参与人员的消费返还积分实现了“消费资本”的兑换,并将正式转入第三方权威金融信托机构(具有账户管理资质和养老金受托资质的养老金保险公司)进行信托管理。……
登录APP查看全文