基于Z-Score模型的我国房地产业上市公司财务风险的实证分析
2011-10-24严碧红马广奇
财务与金融 2011年5期
严碧红 马广奇
我国今年内连续多次上调存款准备金率并开始提高利率,使得房地产业融资环境日益趋紧,房地产企业在银行的融资受阻,而通过信托融资的成本过高、房地产基金融资的周期过长。特别是随着国家房价管制力度的不断加强,使得房地产市场成交量明显下降,导致销售回款随之下滑,房地产企业的现金流压力逐日增大。那么,当前我国的房地产企业的财务状况到底怎样呢?本文运用Z—Score财务风险预警模型,以深市A股上市的61家房地产上市公司为样本,对其2010年第二季度到2011年第一季度的财务风险进行实证分析,并据此判断我国房地产企业存在财务危机和陷入破产的可能性。
一、Z—Score财务风险预警模型及含义解析
“Z-Score财务风险预警模型”(Z-Score Formula,以下简称“Z计分模型”)是一个多变量财务公式,由金融经济学家爱德华·阿特曼(Edward Altman)在1968年创立,用以衡量一个公司的财务健康状况,并对公司在2年内破产的可能性进行诊断与预测。实际应用表明该模型的预测准确率高达72%-80%。
Z-Score模型判别函数为:Z=0.012X1+0.014X2+0.033X3+0.006X4+0.999X5
模型中各变量含义及其计算公式如表1所示。
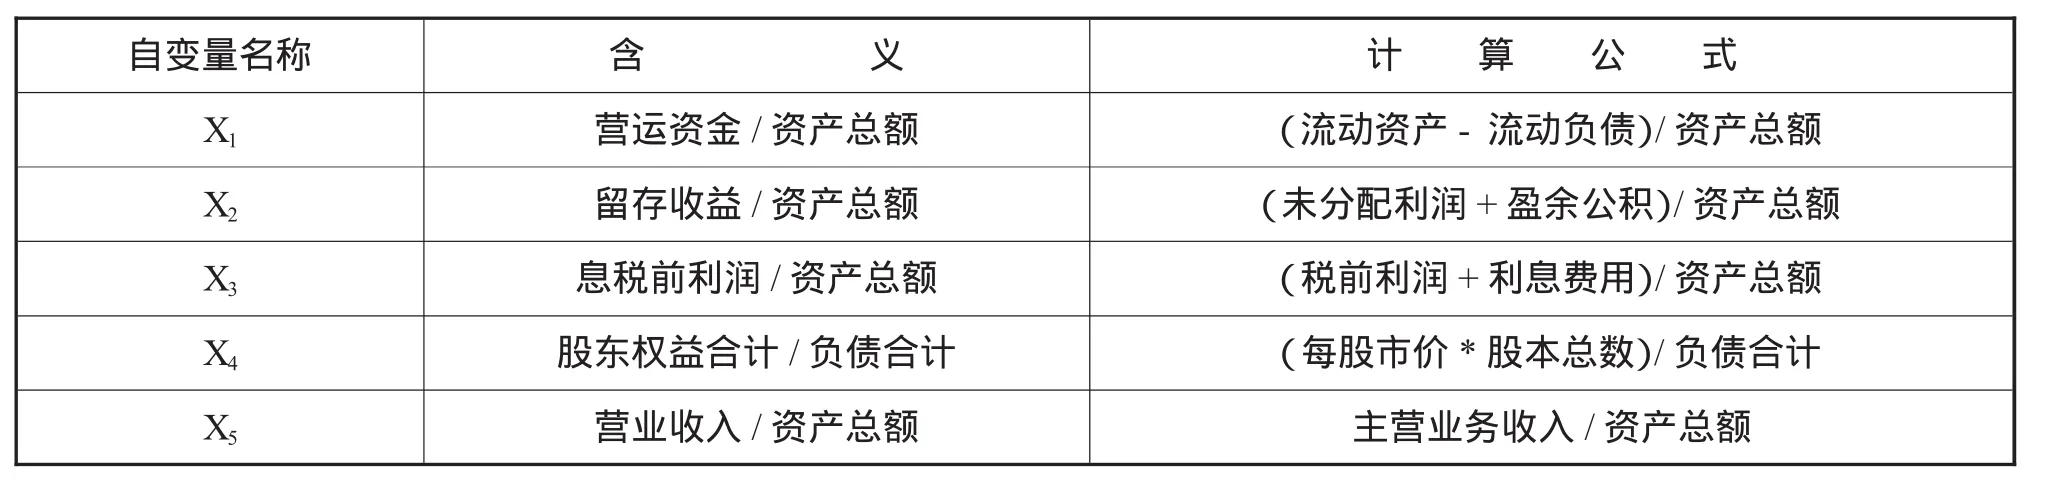
表1 Z-Score模型变量含义及其计算公式
基于Z-Score模型的公司财务状况判别标准如表2所示。(1)Z值越低,企业越有可能发生财务危机;(2)判断企业危机的临界值:若Z≥2.675,则表明企业的财务状况良好,发生危机的可能性较小;若Z≤1.81,则企业存在很大的财务危机;(3)但由于每个国家的经济环境不同,每个国家值的判断标准也各不相同,因而各国家公司值的临界值也各不相同。……
登录APP查看全文