工业企业碳排放及其会计处理探析——以徐州市为例
2011-08-13中国矿业大学南湖校区管理学院李晨晨徐峰林
财会通讯 2011年22期
中国矿业大学南湖校区管理学院 李晨晨 徐峰林 刘 聪
一、工业企业能源消费、碳排放量及碳排放强度概况
工业企业能源消费、碳排放量及碳排放强度的数据来源及计算方法为:第一步,采用2001-2010年徐州市统计年鉴中2000-2009年度的工业企业能源消费量(原煤、焦炭、汽油、柴油)和2009年能源统计年鉴上中折算标准煤系数,以及IPCC国家温室气体清单指南第二卷能源碳排放系数,得到估算的各年度的碳排放量。碳排放量估算模型所用系数如表1所示。设第t年工业企业第i种能源的消费量为Cti,能源折算标准煤系数为ηi,碳排放系数为Pi;则第t年工业企业的碳排放量估算为

表1 碳排放量估算模型所用系数
第二步,采用2001-2010年徐州市统计年鉴中2000-2009年度的工业生产总值以及价格指数,将工业生产总值折算为2000年的价格,然后用第一步得到的十年的碳排放量除以各年的不变价格的工业生产总值,得出各年度的碳排放强度。碳排放量估算模型所用系数如表2所示。

表2 碳排放量估算模型所用系数
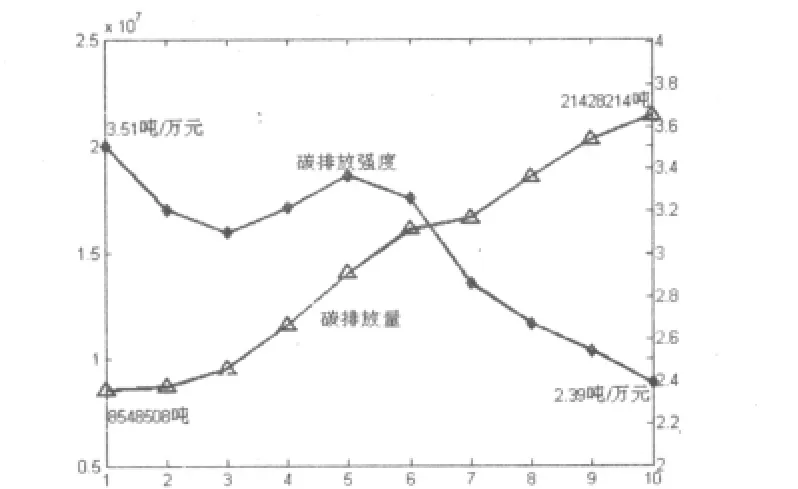
图1 2000-2009年徐州市工业企业碳排放量和碳排放强度
从图1可以看出,在近十年徐州市工业企业的碳排放量呈上升趋势,但碳排放强度却整体呈下降趋势,说明徐州市工业企业虽然能源消耗在逐年递增,给能源供应带来但也应该看到好的一面,能源利用效率在提高,减排潜在的能力在提高。
二、碳排放分配额度的确定
在目前的市场成熟度下,企业的碳排放权主要来源是政府的初次分配。……
登录APP查看全文