随机系数SETAR模型的应用
2011-07-24莫达隆宋立新
莫达隆,宋立新
(1.贺州学院,广西 贺州542800;2.大连理工大学,辽宁大连 116024)
0 引言
门限自回归模型TAR是Tong.H于1978年提出来的,此后Tong和Lim(1980年)又给出了自激发门限自回归模型SETAR。由于SETAR模型能根据自变量的变化,选择不同的线性模型,这种选择转换被称之为机制转换。正是这种机制转换特征恰好描述了现实生活的大量现象,如经济、金融、气候等领域的现象,这些领域的数据受多种因素影响,观测值序列呈现跳跃性的变化,使得SETAR模型在这些领域的数据分析中得到广泛应用。
正如SETAR模型应用者的研究发现,SETAR模型是利用门限空间来改进线性逼近,现实生活的各种系统却充满着时变性,要提高预测的准确性,预测系统模型的回归系数也应该时常得到更新。本文提出随机系数SETAR模型及其应用,并假设其回归系数是一个随机时间变化的随机系数,给出了回归系数的估计方法.实证研究证明,所建立的模型能更准确地拟合现实数据序列,为拓展SETAR模型的应用提供了一种新的方法。
1 随机系数SETAR模型
设
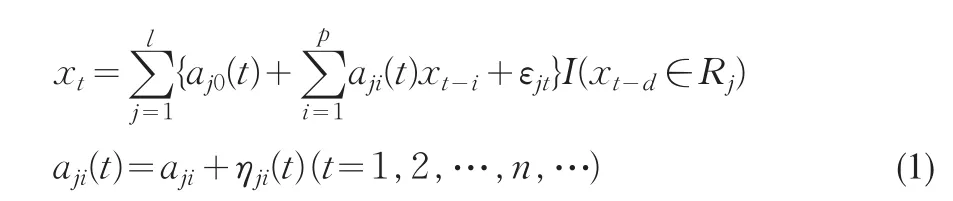
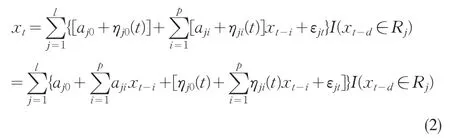
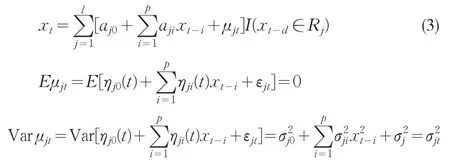
把(3)式写成向量形式:

其中,Y是观测值xt,t=p+1,p+2,…,n,
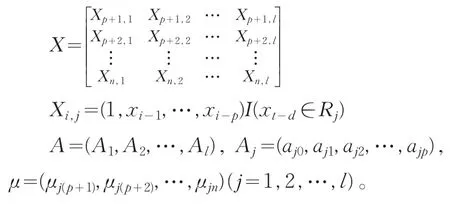
1.1 模型识别和估计
设xt,t=1,…,n是依时间顺序排列的n个观测值,现要估计参数A,d,确定阶数p和分割{ }Rj.具体步骤如下:
步骤一,假设阶数p和分割{ }Rj已知.根据观测值xt,t=1,…,n给出A的条件最小二乘估计(CLSE),即极小化如下的残差平方和:
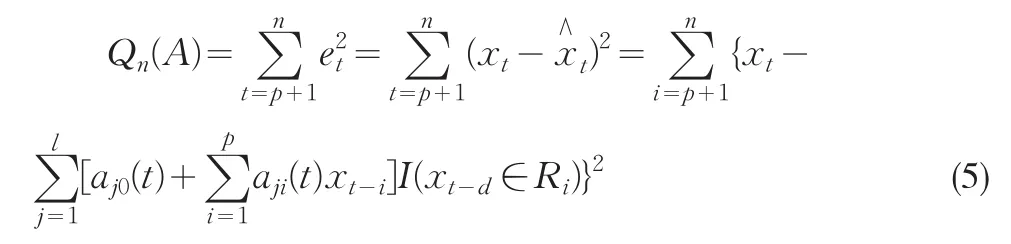
记A的CLSE值为,则

但由(3)式可知,模型(4)是一个异方差模型,宜用加权最小二乘法对模型(4)的系数A进行估计,加权最小二乘估计为
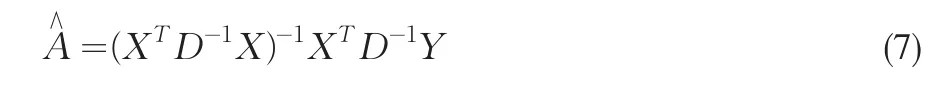
其中,D=diag(dp+1,dp+2,…,dn)是权矩阵
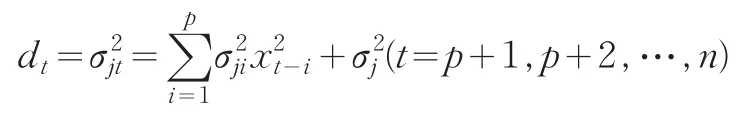
具体计算权矩阵D时,可用模型(4)的CLSE估计的残差估计量作为对角线元素来构造权矩阵D的初步估计。……