浅析企业资本成本
2010-09-13杨远霞
中国乡镇企业会计 2010年3期
关键词:成本
杨远霞 罗 严
资本成本是公司财务管理的核心概念之一,是公司筹资决策、投资决策、股利分配决策以及公司采用经济利润评价经营绩效的基本参照标准,也是评估公司价值的重要参数。
一、资本成本的概念及表现形式
(一)资本成本的概念
资本成本是指企业为筹集和使用长期资金而付出的代价,包括用资费用和筹资费用。资本成本是一种机会成本,是投资者按照等风险投资机会所要求的必要报酬率。
我国财务学界对资金成本和资本成本不作严格的区分,经常将其作为同义语使用,更多的人倾向于使用资金成本概念。所谓资金成本就是企业筹集和使用资金所花费的代价,这里的资金,指的是全部资金,既包括长期资金也包括短期资金。这是目前我国众多财务教科书中的概念,也是我国财务学界的主流观点。而西方国家则主要使用资本成本概念。
(二)资本成本的表现形式
资本成本可以用绝对数表示,也可以用相对数表示,一般用相对数表示。目前,大多财务管理教材使用的公式是:
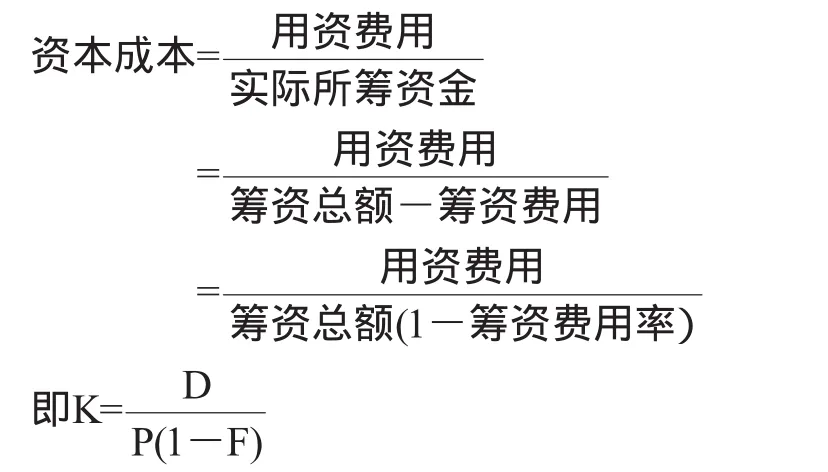
式中,K表示资本成本,D表示用资费用,如股利、利息,P表示筹资总额,F表示筹资费用率。
从上述公式的表述可以看出,该公式没有考虑资金的时间价值,但这些教科书在随后个别资本成本的计量中,有的却考虑了时间价值。因此,笔者认为,为了使资本成本的表现形式与其计量相一致,该公式也应考虑时间价值。即:
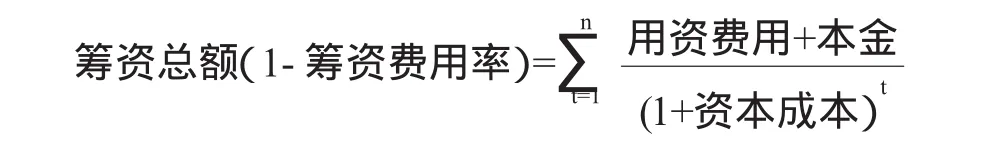
式中,t表示时间。
二、个别资本成本的计量
个别资本成本是指各种资本来源的成本,包括债务资本成本、权益资本成本。……
登录APP查看全文