营销项目不同季度预算控制分析——以某啤酒公司2008年郑州市场预算控制为例
2010-09-13田万方
中国乡镇企业会计 2010年3期
田万方
营销项目的成败与否很大程度上取决于预算控制及实施情况,尤其对于啤酒业更为明显。营销项目影响因素主要有:市场占有率、客户变动率、渠道扩展率、销售增长率等。同一影响因素对不同时期的营销项目的影响程度不同,而同一营销项目在不同的时期所采取的控制措施又有所差异。本文选择某啤酒公司郑州市场2008年的营销项目,运用差异分析法对其进行预算控制分析。分析路径为:预算分析——不同季度预算控制——差异分析。
一、某啤酒公司2008年营销项目郑州市场预算分析
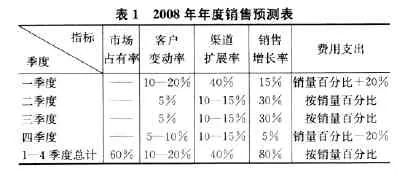
某啤酒公司2008年度销售预测如表1所示。
?
由2008年整体的销售预测可以看出:第一季度(1—3月)客户变动率比较大,渠道扩展率也较高,因此,在该季度,费用总支出也高于其他季度。虽然销售增长率并不是很高,但由于客户变动会影响整个年度的销量,所以,本季度客户及渠道的维护应是基础;第二季度(4—6月)和第三季度(7—8月)均为啤酒销售旺季,在这两个季度,客户变动率及渠道扩展率均比较低,客户维护和渠道建设比较稳定,销售增长较快,本季度提升销量和市场占有率应是关键;第四季度(10—12月)进入啤酒销售的淡季,客户和渠道出现一些变动,销量增长为全年最低,因此,销售队伍整合、客户及渠道的维护调整应是基础。
二、某啤酒公司2008年营销项目郑州市场不同季度预算控制
本文选取该公司2008年第一季度和第四季度的预算控制进行分析。
1. 第一季度营销项目的预算控制
本季度为公历年度的1—3月,该季度一般为啤酒行业的铺货阶段,也即旺季前的准备阶段。……
登录APP查看全文
