关于企业会计制度未来的思考
2022-08-03上海财经大学会计学院叶建芳
会计之友 2022年15期
上海财经大学会计学院 叶建芳
我国正处于新发展阶段,会计准则也处于从重点关注上市公司会计准则的国际趋同到共同发展的新发展理念和格局。过去十几年大家较关注会计准则的趋同,却没有关注企业会计呈现三套会计准则/制度共存的局面(如图1 所示)。财政部令第33 号要求上市公司必须实施《企业会计准则》(即通常讲的新准则)。财政部要求国有大中型企业实施《企业会计准则》,中国银监会要求银行业金融机构全面执行《企业会计准则》,而小企业执行《小企业会计准则》以及2001 年颁布的《企业会计制度》。部分企业出于历史原因,目前仍然采用《企业会计制度》。以上海为例,根据上海市税务局2021 年对183 万家企业所得税纳税人数据统计,使用《小企业会计准则》(财会〔2011〕17 号)的企业约占95%,使用《企业会计准则》(财政部令第33 号)的企业约为3%,仍旧使用《企业会计制度》(财会〔2000〕25 号)的企业约为2%。
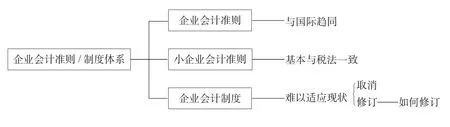
图1 企业会计准则/制度体系
2001 年出台的《企业会计制度》打破所有制和行业界限,在当时对提高我国会计信息质量、加快会计信息现代化进程具有重要意义,但《企业会计制度》2001 年出台后至今没有修订。《企业会计制度》由十四个章节、一百六十条规定构成,以规则为导向,对全部企业所涉业务进行会计处理环节的各项操作做出具体规定。《企业会计制度》在很多地方与当时的国际会计趋同,又在很多方面体现了会计的中国特色,如尽可能地回避“公允价值”。《企业会计制度》与《企业会计准则》的差异主要体现在概念框架、会计科目、具体业务核算处理以及信息披露等方面。……
登录APP查看全文