论国家审计参与生态环境风险治理
2022-06-13冯均科博士生导师
财会月刊 2022年12期
王 艺,冯均科(博士生导师),白 钰
一、引言
党的十九大以来,中国特色社会主义进入了新的发展阶段,提升产业布局和科技创新,同时降低经济发展对自然资源与生态环境的依赖并大力推进生态文明建设是新时期的发展主题。由于生态环境问题中的利益分配和风险承担主体往往是错位的,具有“财富在上层分配,风险在下层聚集”[1]的效应,“谁开发谁保护,谁污染谁治理”的传统单一治理主体思路不符合实际,有必要依托于现代化的国家治理,建立统一、高效、全面的生态环境治理体系。2015年9月,中央政治局会议审议通过了《生态文明体制改革总体方案》,形成了以该方案为总体部署,由八项制度构成的生态文明制度体系。该方案实施以来,在各级政府及环境监管部门的努力下,各类环境资源监管与专项治理活动取得了明显的成效。根据生态环境部一年一度发布的《中国生态环境公报》数据可知,2015~2020年各类自然资源与生态环境治理指标得到大幅度改善(如表1所示)。
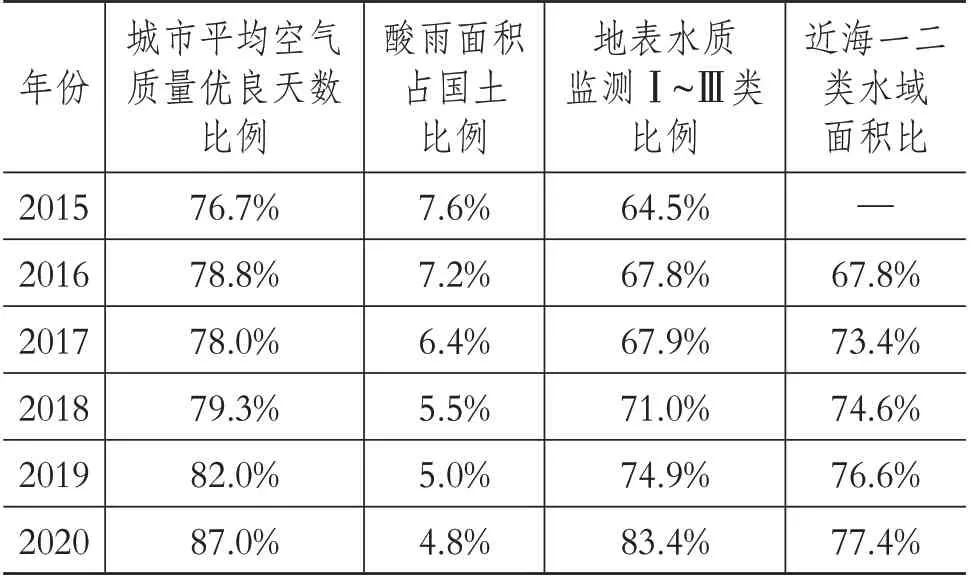
表1 2015~2020年主要环境治理指标变化情况
然而,一段时期以来,经济的高速发展对自然环境和生态系统造成了一定的破坏,长期累积的风险引发了严重的负面问题,如地下水质变差、空气质量变差等长期隐患及重大自然灾害、矿产资源采掘事故等造成严重负面影响的突发事件。生态环境风险问题的爆发会导致生产延误,造成大量伤亡和巨额经济损失,甚至可能触发群体事件,影响社会稳定[2]。……
登录APP查看全文