货币政策中介目标与我国股市波动的互动关系研究
2022-04-21杨珂欣
中国证券期货 2022年1期
杨珂欣


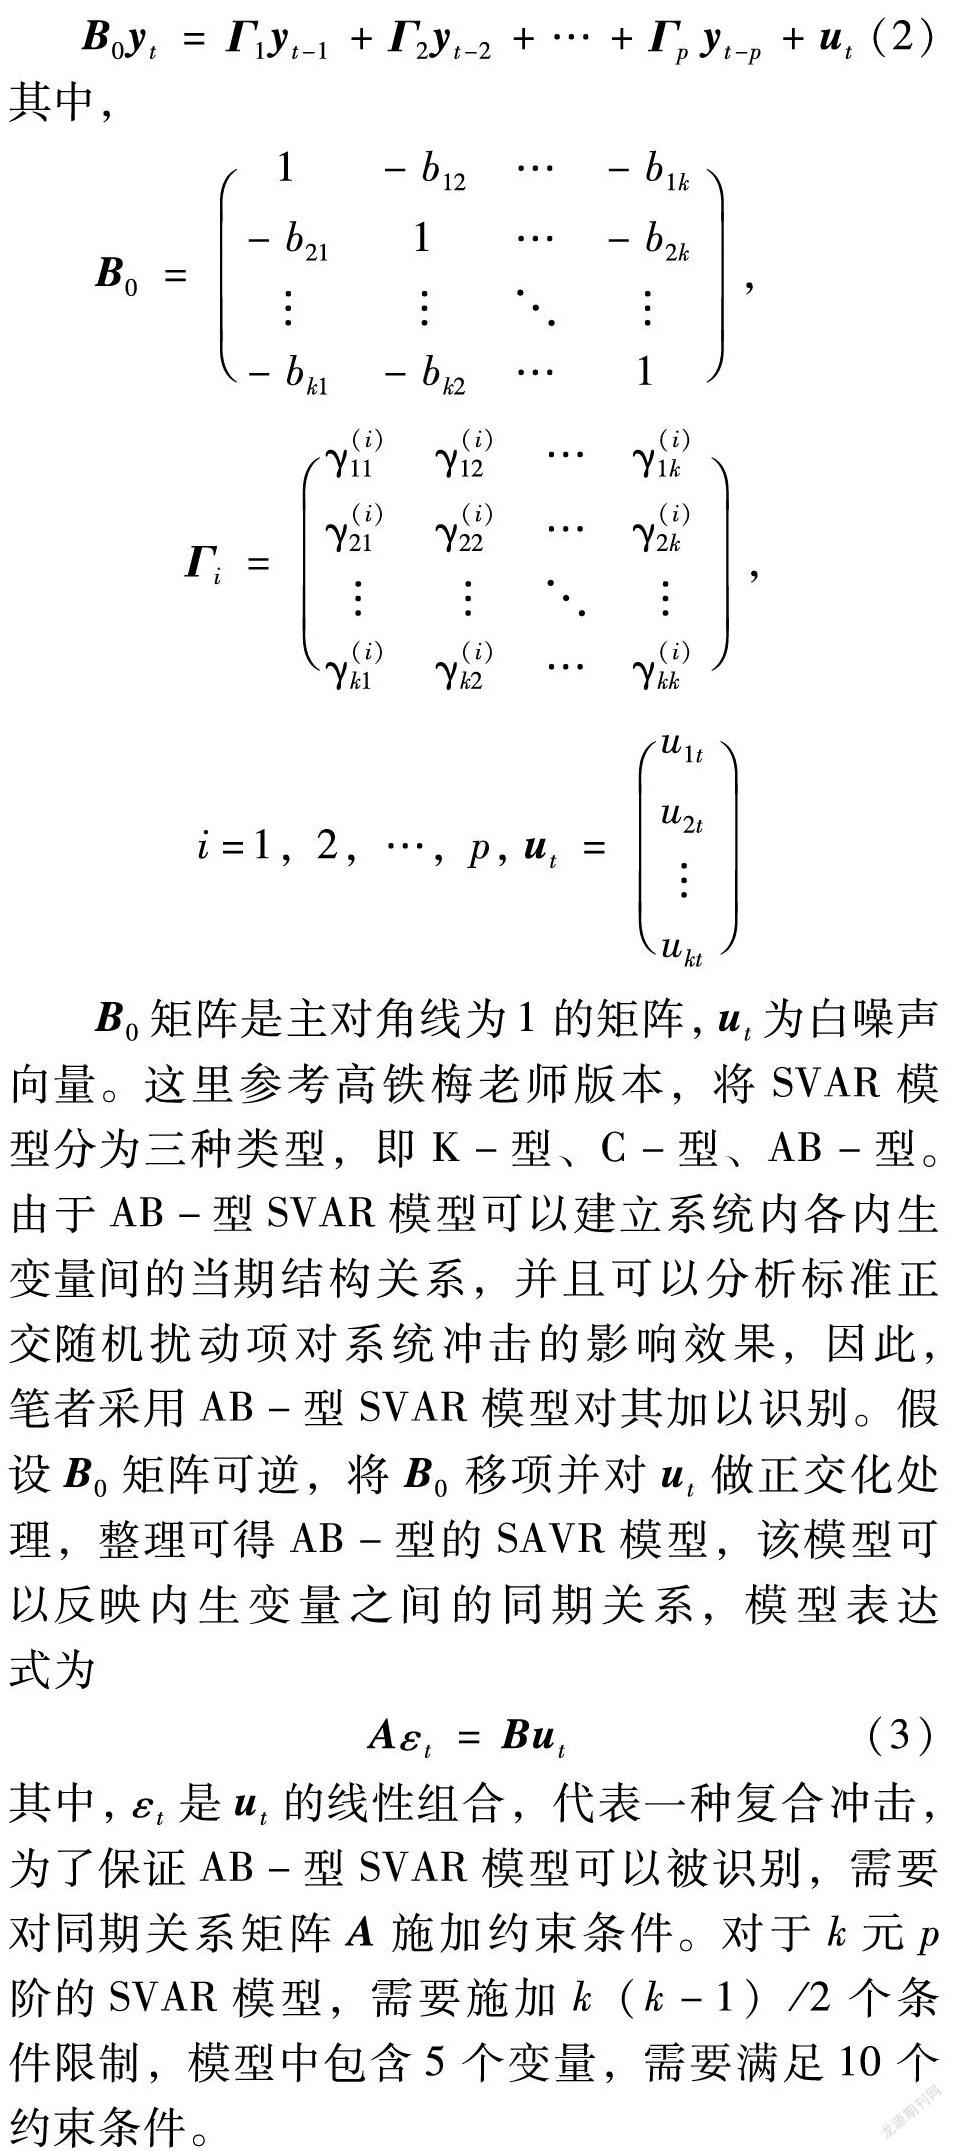
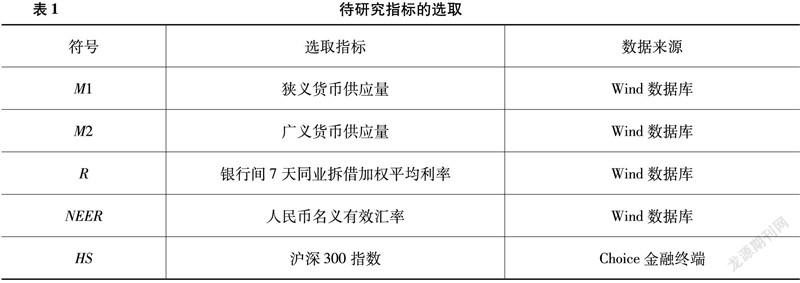
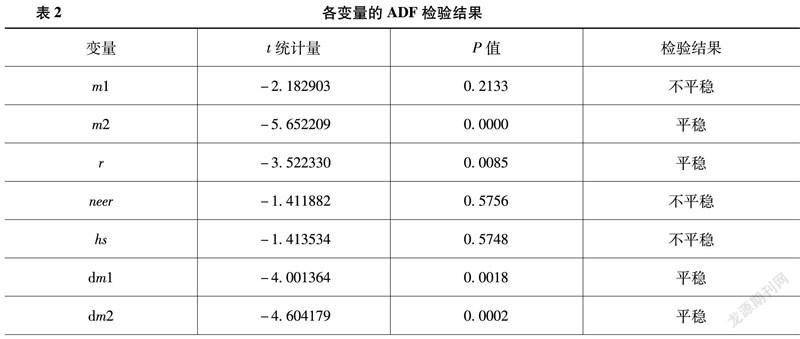


摘 要:本文选取2005年11月至2020年11月货币供应量、银行间7天同业拆借加权平均利率、人民币名义有效汇率、沪深300指数的月度数据,构建施加短期约束的SVAR模型,实证检验了货币政策中介目标与我国股票市场波动的互动关系。研究结果表明,货币政策中介目标与股票市场存在双向作用关系,但是二者交互影响的显著性不同。中介目标会对股票市场产生显著影响,而股票价格波动也能在一定程度上反作用于中介目标,其中利率与股票市场的互动关系最强,货币供应量次之。
关键词:货币政策;中介目标;股票市场;SVAR模型
一、引言
“十三五”期间,我国宏观调控体系改革的重要内容之一是推动货币政策由数量型为主向价格型为主转变,其核心在于中介目标由数量型指标向价格型指标的转变。货币政策作为国家宏观调控的重要手段,不仅可以促进经济增长,也会对股票市场产生影响。2015年6月,我国股市连续出现三次暴跌,上证指数从5178点跌至2850点,跌幅超过45%。为了防范系统性金融风险的发生,我国政府从两个方面采取措施:一是以保证金公司为代表的“国家队”进行救市,缓解股票市场的持续下跌;二是我国货币当局采取积极的货币政策,在进行了三次降准和四次降息后,我国股市逐渐平稳运行。2020年我国受到新冠肺炎疫情的影响,为了确保资金流动性充足,稳定市场利率,央行开展1.2万亿元公开市场逆回购操作,上证指数和深证指数都有所上涨。……
登录APP查看全文