我国金融部门的系统性风险:系统重要性与脆弱性
2022-04-21胡可为安毅刘文超
中国证券期货 2022年1期
胡可为 安毅 刘文超
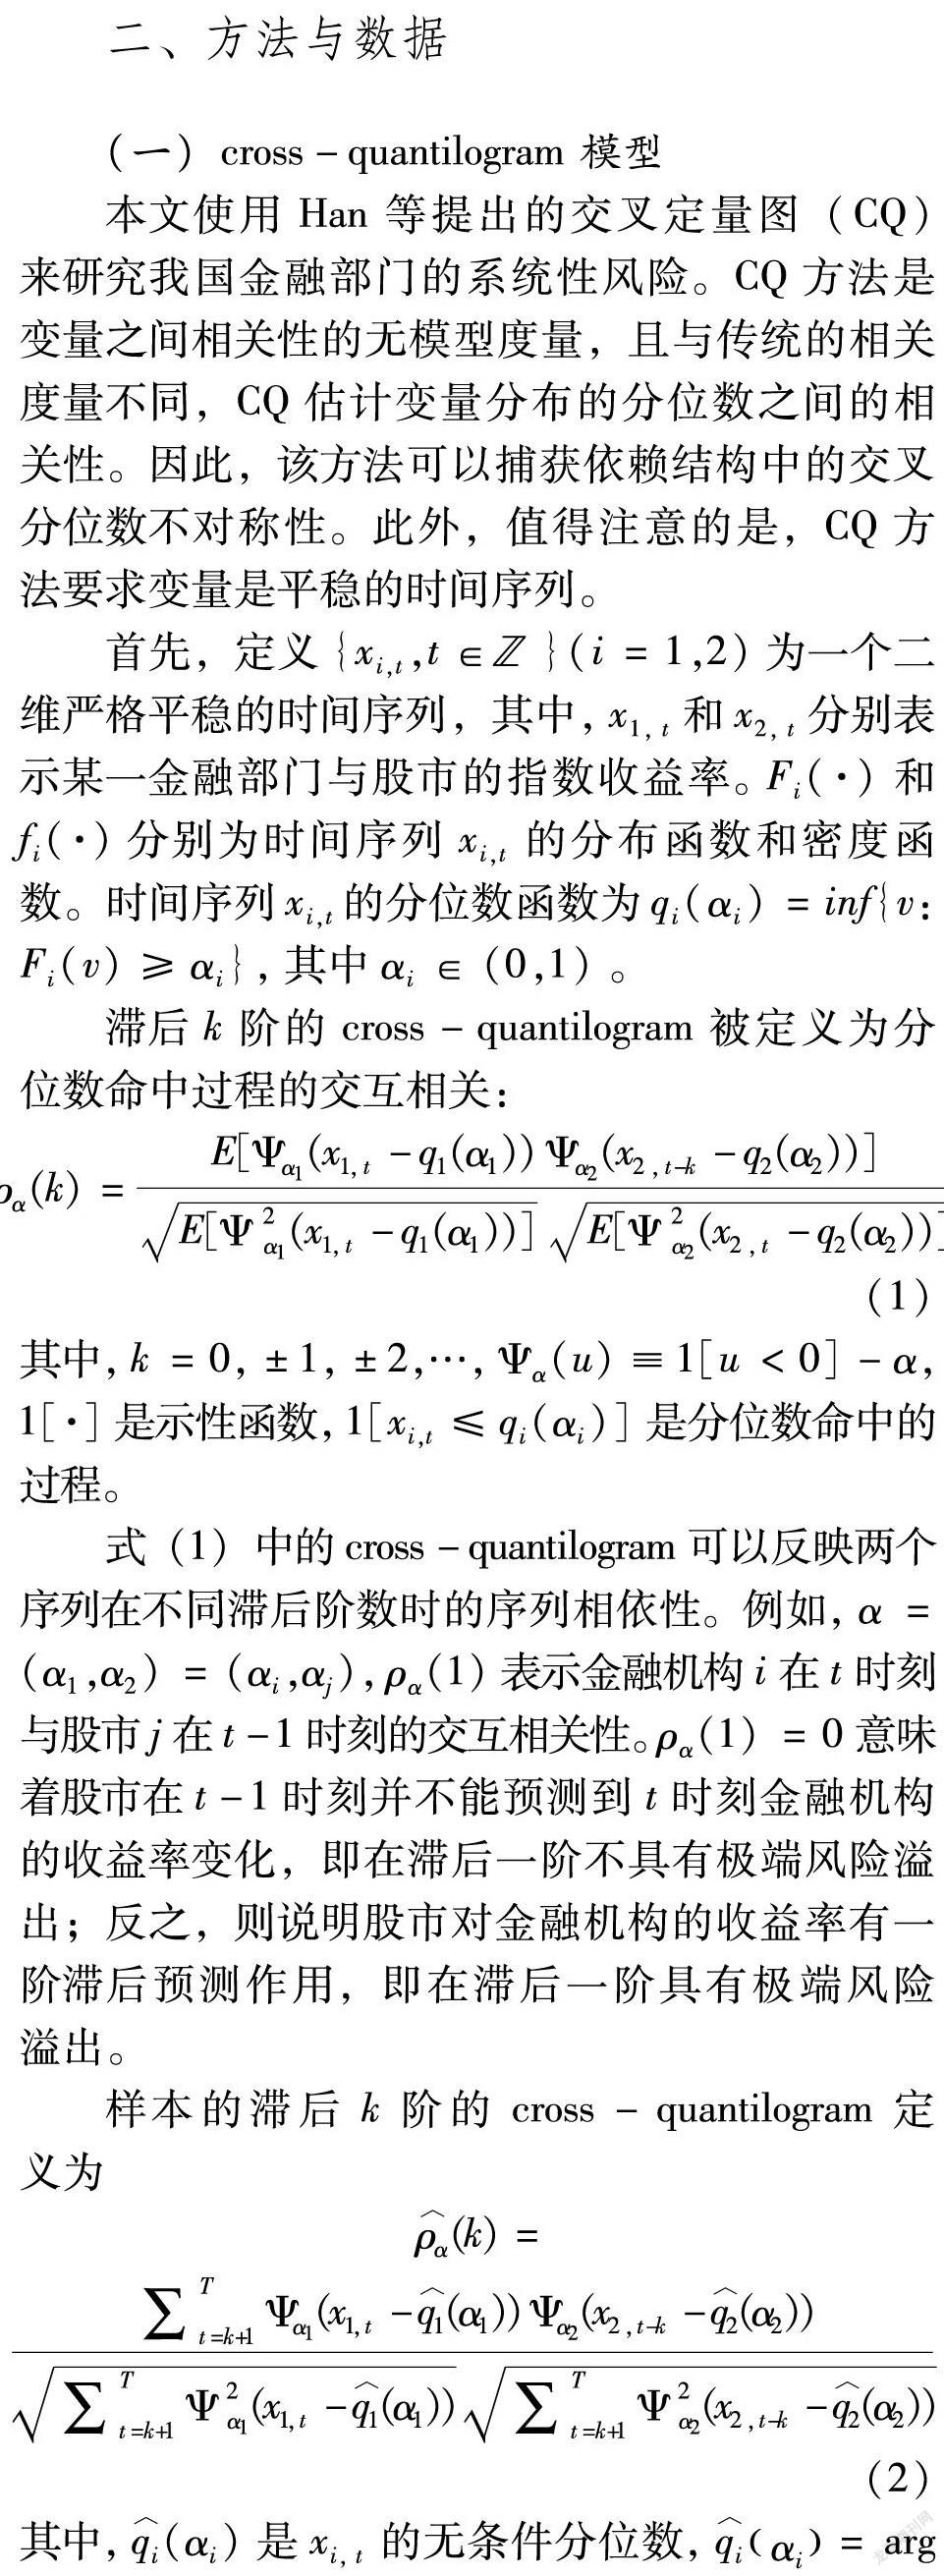
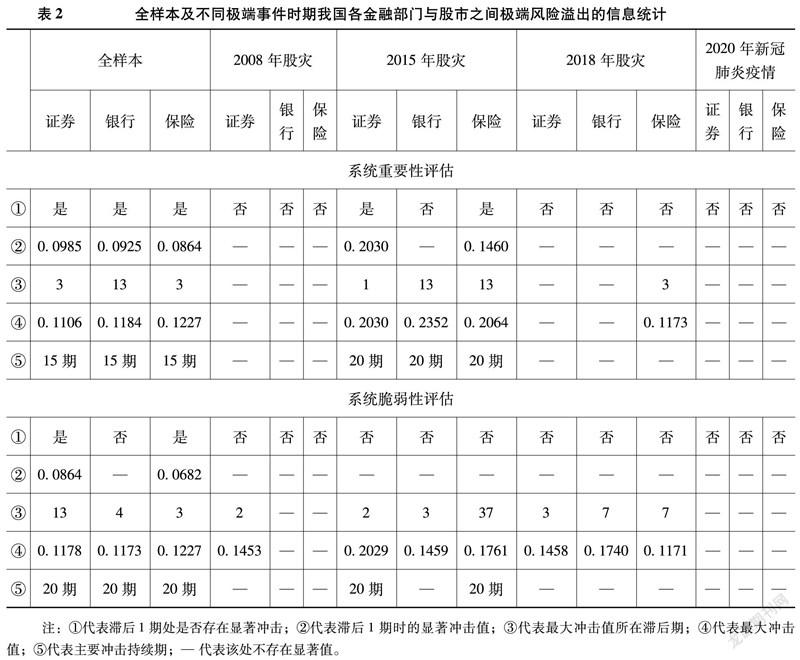
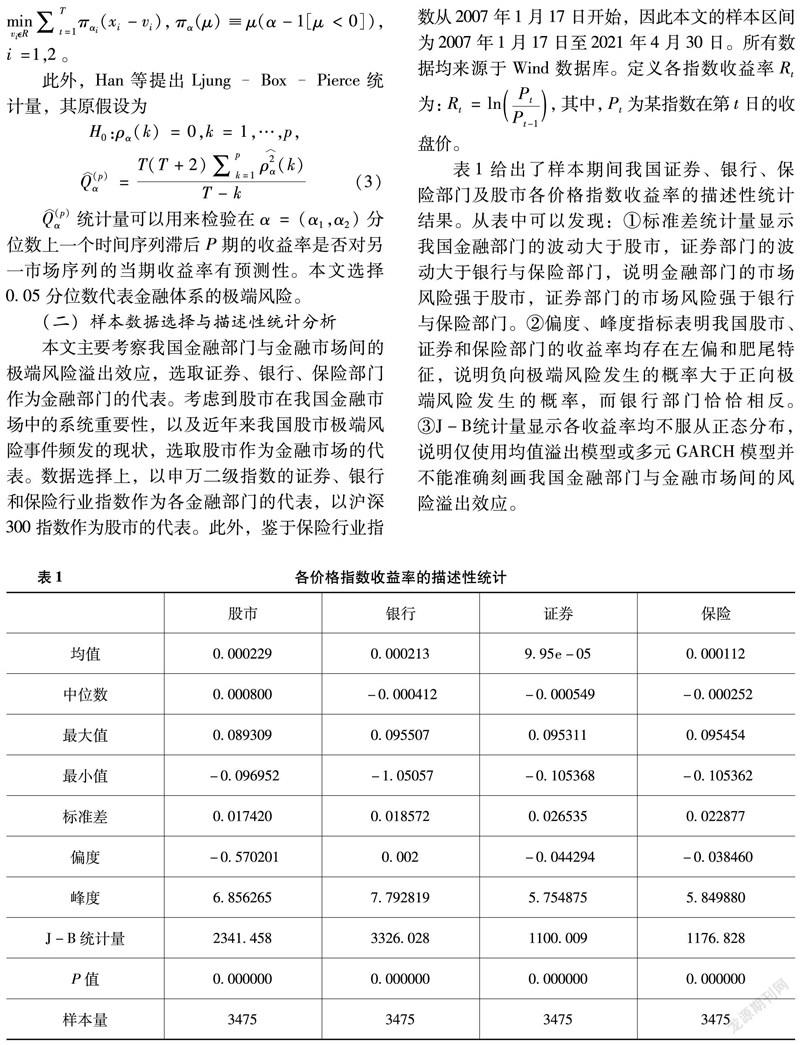
摘 要:文章选取2007年1月至2021年4月的日数据,基于极端风险溢出视角,采用cross-quantilogram模型对我国证券、银行、保险三个金融部门与股市间的风险溢出效应进行实证分析,重点考察各金融部门在2008年、2015年、2018年股灾及2020年新冠肺炎疫情中的系统性风险,评估其系统重要性与脆弱性。结果表明:全样本下各金融部门与股市间存在显著的双向极端风险溢出效应;各金融部门的系统重要性与脆弱性在不同极端事件中存在着异质性特征,其中证券部门在历次极端事件中表现最强。
关键词:系统性风险;系统重要性;系统脆弱性;极端风险溢出
一、引言与文献综述
防控金融系统性风险、维护金融稳定是我国实现金融安全的长期任务。2014年,中国人民银行第一次提出“要及时化解和处置各类金融风险,牢牢守住不发生区域性、系统性金融风险的底线。”到了2015年,我国金融风险事件首先出现在股市,由放任加杠杆和严厉去杠杆所引发的股市剧烈波动几乎引发整个金融系统的不稳定。为此各部门花费了很多精力才控制住股市风险向整个金融体系的蔓延和扩大。2017年,党的十九大报告再次强调“守住不发生系统性金融风险的底线”。然而,2018年10月股市由于利空消息和广泛存在的股权质押问题之间的相互作用开始大幅下跌,险些再次引发金融系统风险。为此,2019年中央经济工作会议再次提出“必须强化风险意识,牢牢守住不发生系统性风险的底线。……
登录APP查看全文