房地产税改革试点形势下的公共服务质量与房地产税税基评估
2021-12-12陈蕾周艳秋何晴
宏观质量研究 2021年6期
陈蕾 周艳秋 何晴
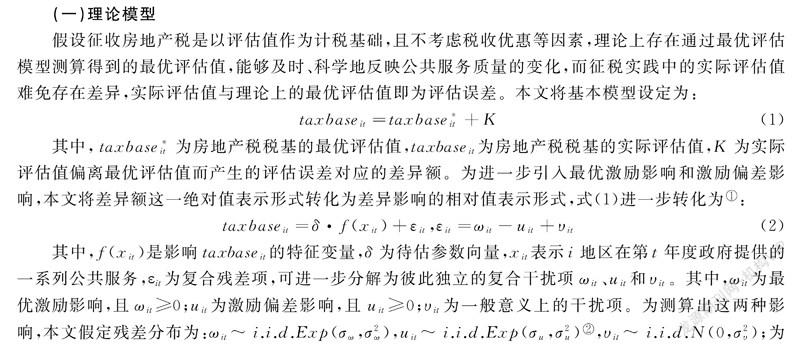

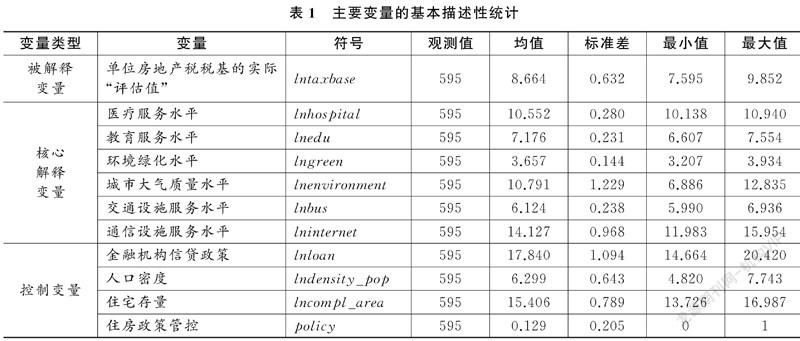
摘 要:房地产税税基评估是积极稳妥推进房地产税改革的基础和技术前提。其现实路径之一,是确定影响房地产税税基评估值的重要变量,构建动态修正视角的税基评估模型。文章选取中国35个大中城市2003-2019年的经验数据,将最优激励影响与激励偏差影响引入实证模型,研究公共服务质量变动下房地产税税基评估的误差影响及模型修正,为房地产税改革试点推进及其征税过程中的税基确定提供理论依据和路径参考。研究发现,公共服务质量变化对房地产税税基评估值的影响整体显著,评估误差所产生的激励偏差影响大于最优激励影响,综合影响为负,并在时间趋势和区域分布上具有异质性;环境类公共服务质量在经济高质量发展阶段成为区位因素的重要修正项,交通、教育、医疗等公共服务的质量呈现空间分布差异,房地产税税基评估模型的修正及其区位因素变量的选取应因时而变、因地而异。
关键词:房地产税;改革试点;公共服务质量;税基评估;模型修正
一、引言
自沪、渝两地于2011年实施房产税试点改革以来,中国房地产税改革方案一直处于探索实践阶段,从“研究推进房地产税改革”到“加快房地产税立法并适时推进改革”;从“做好房地产税立法相关工作”到“完善地方税体系,稳妥、稳步推进房地产税立法”。不难看出,有序推进并择时出台房地产税,是当前中央与地方政府的共识和未来方向(刘华等,2020)。……
登录APP查看全文