关于息税前利润-每股利润分析法应用的进一步探讨
2021-12-01毛文刚
大众投资指南 2021年30期
毛文刚
(四川省国际信托投资公司,四川 成都 610031)
项目使用的资金主要包括权益资金和债务资金两大类。项目融资的资金结构通常指企业的长期负债与所有者权益的比重。项目融资结构的优化,旨在寻求在适度的财务风险条件下,确定项目的最佳融资结构,即预期的加权平均资金成本率最低,同时收益及项目价值最大的资金结构。融资结构方案比选的方法通常使用两种方法:比较资金成本法和息税前利润-每股利润分析法。后一种方法(亦称每股利润无差别点法或EBIT-EPS分析法)是将企业的盈利能力与负债对股东财富的影响结合起来,分析资金结构与每股利润之间的关系,进而确定合理的资金结构的方法。应用该方法的核心在于比选出的最佳融资结构方案就是使每股利润最大的方案。
以2012版注册咨询工程师(投资)资格考试参考教材之四《项目决策分析与评价》(以下简称教材)为例,在第七章《融资方案研究》中,教材给出的分析方法如下:
应用方程求出两种融资方案(两种以上分别两两比较)普通股每股利润相等时的息税前利润点(EBIT值),即每股利润无差别点。方程如下:
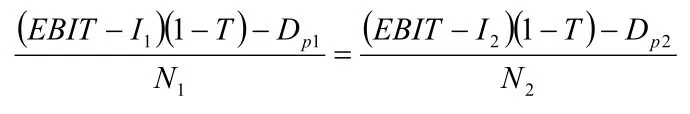
EBIT——息税前利润平衡点,即每股利润无差别点;
I1,I2——两种增资方式下的长期债务年利息;
Dp1,Dp2——两种增资方式下的优先股年股利;
N1,N2——两种增资方式下的普通股股数
T ——所得税税率。
教材在通过解上述方程求得EBIT值后,给出结论:
当息税前利润大于每股利润无差别点时,增加长期债务的方案比增发普通股的方案有利;……
登录APP查看全文