商业银行财富管理业务的发展研究
2021-11-18郝羽
商展经济·上半月 2021年11期

摘 要:改革开放以来,中国经济高速增长带动了居民财富快速积累。我国拥有全球第二多的超高净值人群,财富管理需求持续提高。目前,财富管理是国内银行角力的重点领域,未来争夺将更加激烈。银行应主动呼应时代诉求,强化以客户为中心,深刻认识财富内涵,提高专业价值,培育财富管理业务的核心竞争力,助力构建健康、可持续发展的财富社会。
关键词:财富管理;商业银行;资产配置;金融产品;业务发展
本文索引:郝羽.<标题>[J].商展经济,2021(21):-070.
中图分类号:F830 文献标识码:A
DOI:10.12245/j.issn.2096-6776.2021.21.20
财富管理(Wealth Management)是在高净值客户的各方面需求进行全面评估的基础上,提供个人、家庭或企业金融产品以及其他非金融服务,以此满足不同阶段财富需求的管理模式。
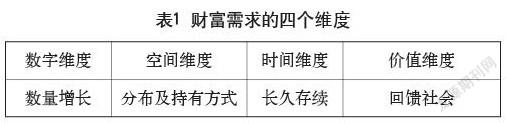
高净值客户的财富需求可以分为四个维度(见表1),揭示了财富管理的本质,即忠于客户所托,在财富得到长期稳定的保值、增值和传承的基础上,更好地发挥财富的价值。
1 商业银行财富管理业务发展背景
高净值客户的财富管理成为各金融机构瞄准的蓝海领域,商业银行展业的机遇与挑战并存。
1.1 居民总财富大幅增加,高净值人群规模快速增长
在过去20年间,我国居民总财富经历了快速增长,从3.7万亿美元增长至78万亿美元,增长超过21倍。根据《2021中国私人财富报告》统计,2020年末,中国个人可投资资产规模已达到241万亿元,2008年以来,复合年增长率达到16.39%,可投资资产在1000万以上的中国高净值人群数量达262万人,持有可投资资产84万亿元,年均复合增速17%。……
登录APP查看全文