减税降费政策下企业的税收负担研究
2021-10-28沈佳丽方思睿
中国商论 2021年20期
关键词:对策建议
沈佳丽 方思睿
摘 要:当前,我国经济已由高速增长阶段转向高质量发展阶段。制造业是我国经济体系中最重要的分支,其成本负担高已是不争的事实,而税收负担又是制造业企业发展过程中极为关注的成本负担项目。本文以常州市制造业企业为例,通过问卷调查的方式了解常州市制造业企业税收负担总体状况和企业对减税政策的主观感受,据此总结出减税政策存在的问题并提出相应的对策建议。
关键词:减税降费;制造业企业;税收负担;降成本效应;对策建议
本文索引:沈佳丽,方思睿.<变量 2>[J].中国商论,2021(20):-156.
中图分类号:F275 文献标识码:A 文章编号:2096-0298(2021)10(b)--03
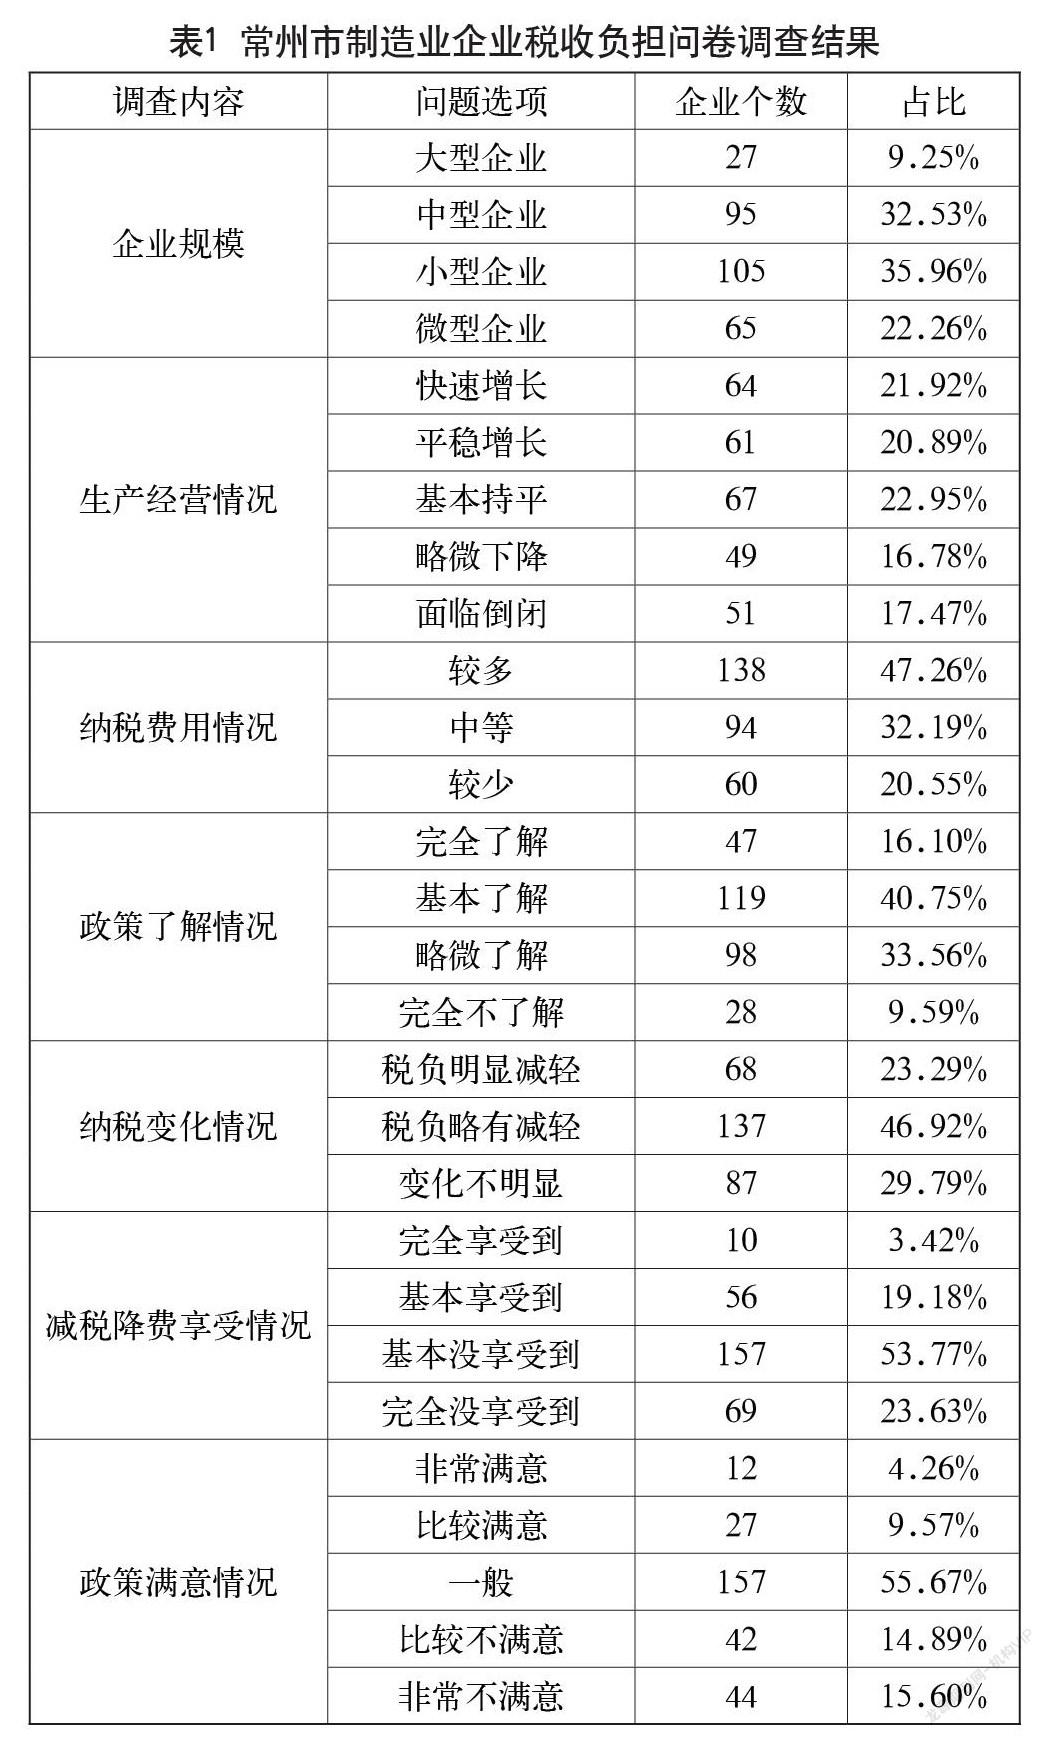
为缓解现阶段我国经济下行压力,近年来国家各级部门不断推出相应的减税降费政策,以推动企业进一步高质量发展。合理的减税降费政策能够提升企业的经营质量与纳税信心,促进企业长远发展。常州市作为制造业明星城市,在制造业发展方面存在潜力的同时也存在一定压力,本文尝试研究减税降费政策下常州市制造业企业税收负担的现状。
1 常州市现有减税政策
1.1 增值税方面
目前,制造业适用的增值税税率已降至13%,2021年两会确定将小规模纳税人增值税起征点从月销售额的10万元进一步提高到了15万元。同时,常州市还出台了一系列地方性减税政策,如金融机构向小微企业提供贷款的利息收入及担保机构向中小企业提供信用担保收入免征增值税;新冠疫情期间,疫情防控重点物资保障型生产企业,可以向主管税务机关申请每月全额退还增值税增量留抵税额等。……
登录APP查看全文
