地方政府财政预决算偏离分析
2021-10-08林悦华
合作经济与科技 2021年20期
关键词:预算编制
□文/林悦华
(首都经济贸易大学北京)
[提要]预算是财政运行的基础。我国政府预算管理不断改革与发展,实践经验不断成熟。但是,预算管理仍然存在一些问题,反映在数据上就是预算与决算差异较大。很多学者把(决算数-预算数)/预算数称为预决算偏离度,预算管理是否科学外在体现于预算与决算执行的相符性,预决算偏离过大影响预算的权威性、严肃性。本文通过某省财政预决算数据分析预决算偏离度情况,参考已有研究总结导致预决算偏离的原因,最后提出建议。
一、某省预决算偏离情况分析
(一)整体偏离情况。某省2007~2019年12年间一般公共预算收入增加了3.54倍,一般公共预算支出增加了4.5倍。一般公共预算收支在不断增长的同时预算与决算的偏离问题也呈现出来。图1显示了2007~2019年某省收支预决算偏离整体情况。全省层面除2016年外,收入预决算偏离度均为正值,说明全省层面存在超收现象。超收绝对规模最大年份为2017年,超收512.8亿元。超收相对规模即收入预决算偏离度最大年份为2007年,偏离度为16.32%。从偏离度趋势来看,2007~2011年偏离度都较大,2009年偏离度为5.21%,其余年份大于或接近10%,2009年偏离度较相邻年份低可能是受2008年金融危机的持续影响,外贸企业进出口下降,2009年该省完成外贸进出口总额比上年下降超过10个百分点,纳税主体的税种税基缩减导致财政收入超收空间缩小。(图1)
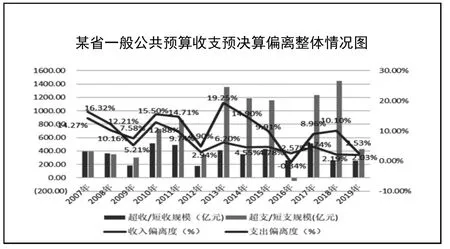
图1 某省一般公共预算收支预决算偏离整体情况图
2012年以来,随着我国加快经济转型发展,经济增速放缓,某省GDP增速下降趋势较为明显。……
登录APP查看全文