基于电商的互联网信贷业务属性探讨
2021-09-16周诚君黄余送
清华金融评论 2021年2期
关键词:消费者
周诚君 黄余送

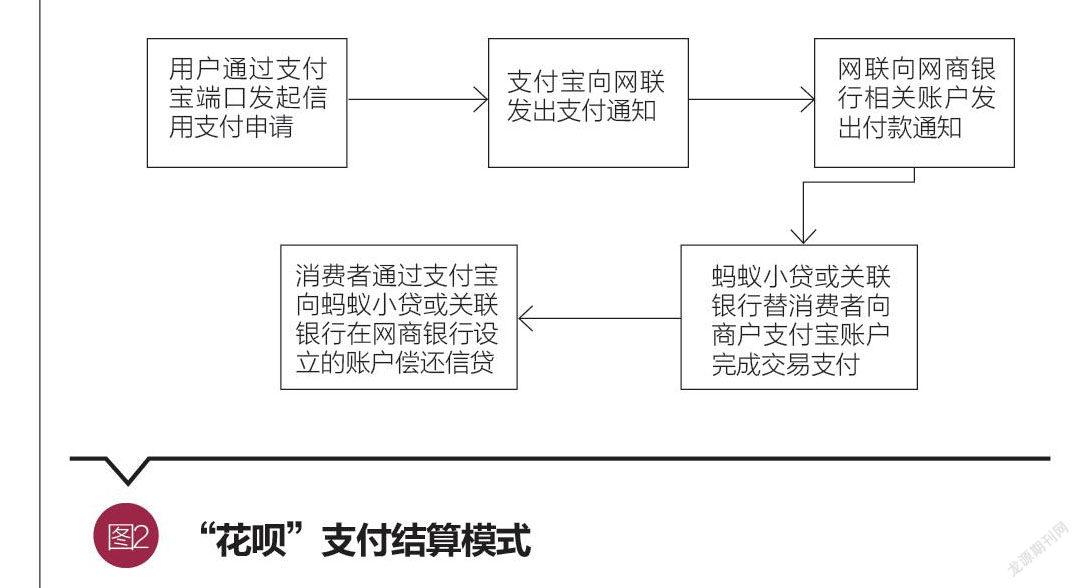
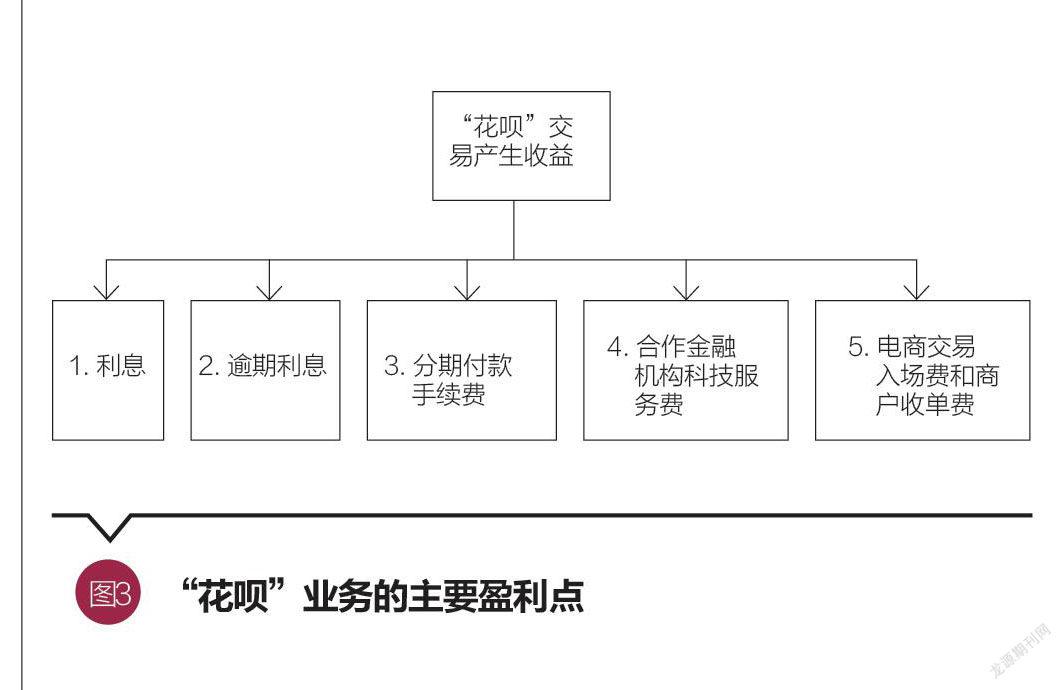
近年来,一些大型互联网企业依托互联网电商平台,在线提供小额信贷业务。随着规模快速增长,需要明确此类业务属性并将其纳入监管范围,以推动其合规发展。本文以“花呗”为例,在分析其信贷资金供给与风险管理、交易结算过程、盈利模式及收益分配机制的基础上,进一步剖析了其产品内在特征和法律属性。
近年来,一些大型互联网企业如阿里巴巴集团(以下简称“阿里”)、京东、腾讯等依托互联网电商平台,在线提供小额信贷业务,有力促进了消费,活跃了小额信贷市场,同时也进一步促进了电商业务发展。以蚂蚁集团的线上小额信贷为例,2019年6月30日至2020年6月30日,蚂蚁科技下属的微贷平台发放消费信贷1.73万亿元、小微经营者信贷0.42万亿元,占同期中国人民银行统计并发布的短期消费贷款和短期经营贷款的比例分别为21.41%和6.7%。随着在线小额信贷业务规模快速增长,明确此类业务属性及其监管规则,更好推动其健康合规发展,已迫在眉睫。
“花呗”产品结构和特点分析
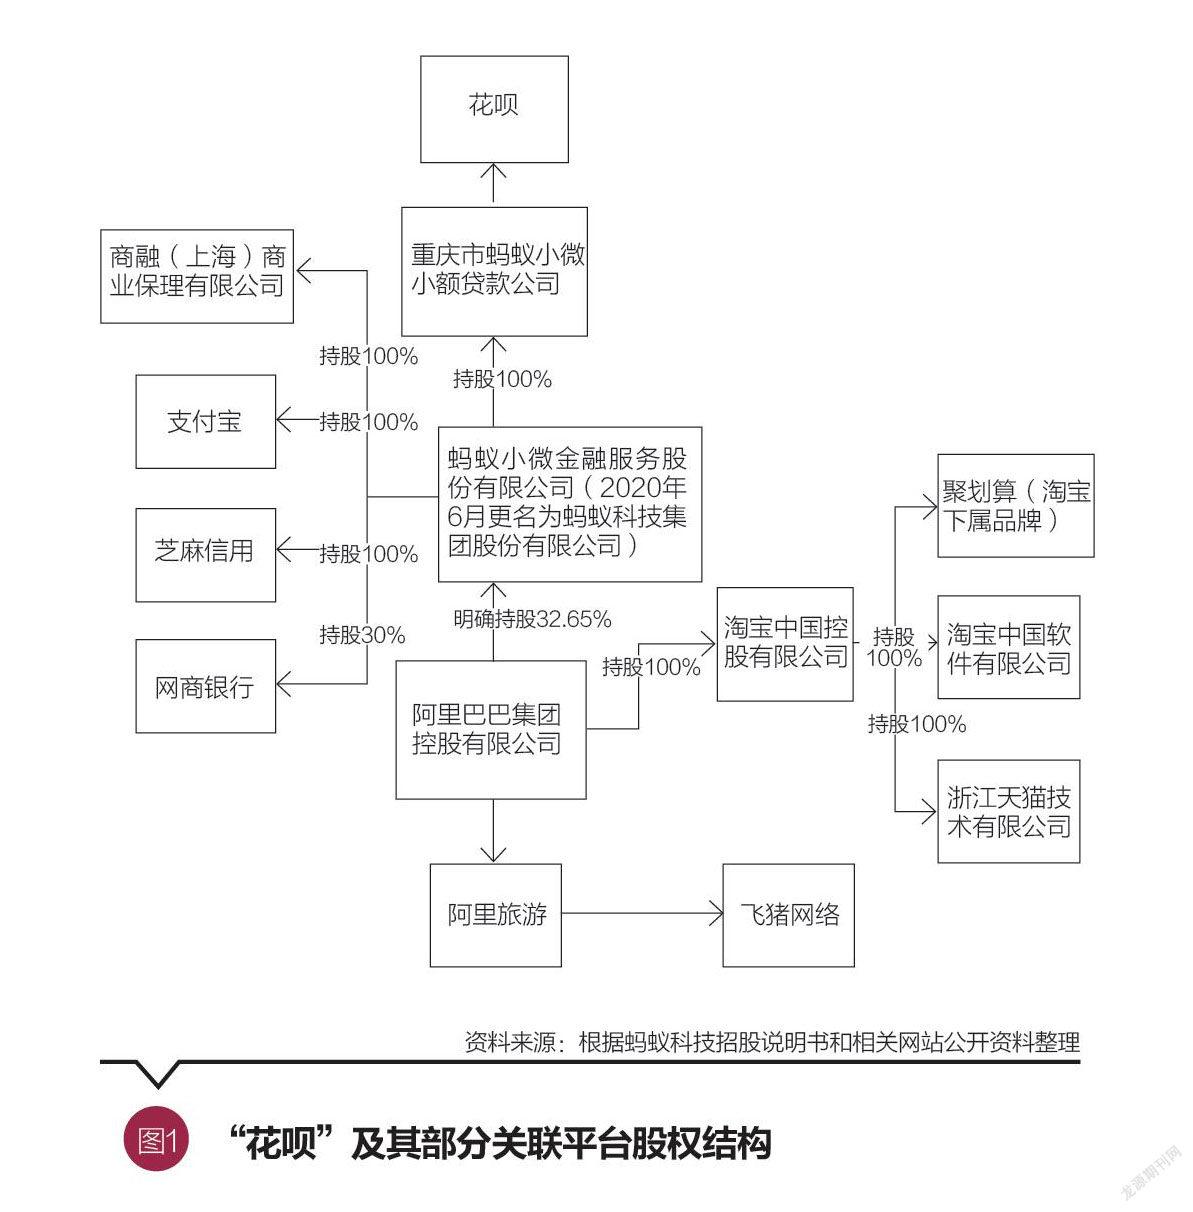
“花呗”是重庆蚂蚁小微小贷(以下简称“蚂蚁小贷”)在线提供信贷服务满足借款人短期融资需求的一种信贷产品。它依托支付宝,服务于淘宝、天猫等电商平台以及使用支付宝收款的线下平台消费者。从表面看,“花呗”是一款独立的信贷产品,但背后广泛涉及蚂蚁集团和阿里的诸多关联机构和平台,如支付宝、网商银行、芝麻信用、淘宝、天猫、聚划算、飞猪网络、商融保理等。……
登录APP查看全文