基于“双视角”的营运资金管理效率与财务风险分析
2021-09-14赵迎红高丹梦
现代商贸工业 2021年29期
关键词:财务风险
赵迎红 高丹梦

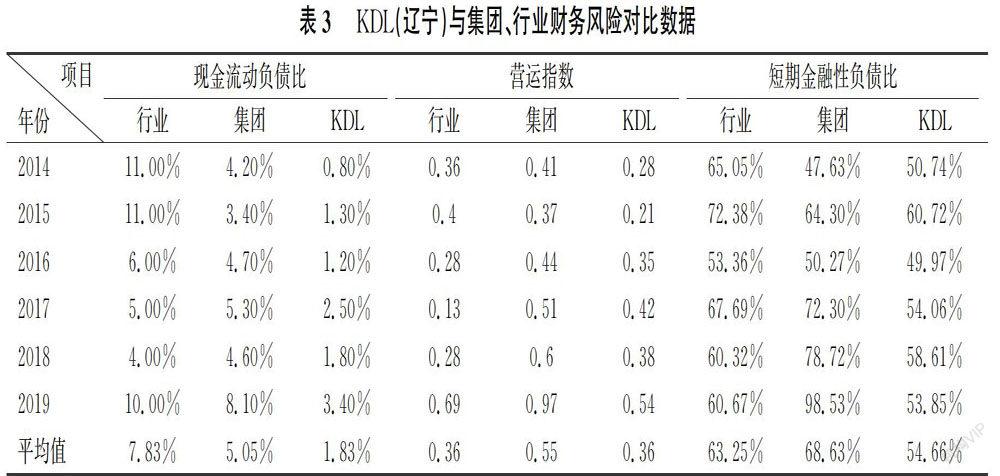
摘 要:营运资金管理效率直接影响企业的财务风险,关乎企业的运营效率及经营业绩,对企业的经营成败与未来的可持续发展都具有重要作用。本文选取KDL公司作为案例研究对象,对KDL营运资金管理绩效与财务风险进行分析,并分析营运资金的管理效率对企业财务风险的影响,进而给出相应的经验借鉴与启示。
关键词:营运资金;管理效率;财务风险
0 引言
营运资金运动的内在逻辑与本质,是追逐利益、规避风险。对于企業来说,营运资金管理就像人的血液,是企业生存与发展的基本保障。营运资金管理的效率,既影响企业的运营效率,又影响风险与盈利,甚至决定着企业的成败。因此,营运资金管理效率与企业财务风险是资金管理探讨的两大永恒主题。围绕企业资金链、基于财务共享数据,对企业营运资金运动的全过程实时监控,可实现企业营运资金风险的识别与应对,从而提高企业的经营业绩。
1 KDL营运资金管理绩效分析
本文选取KDL公司作为案例研究对象,选取KDL公司2014年至2019年的财务数据,对KDL公司营运资金管理效率进行分析,以提升公司营运资金管理的效率,实现公司价值最大化。
1.1 渠道视角营运资金管理效率性分析
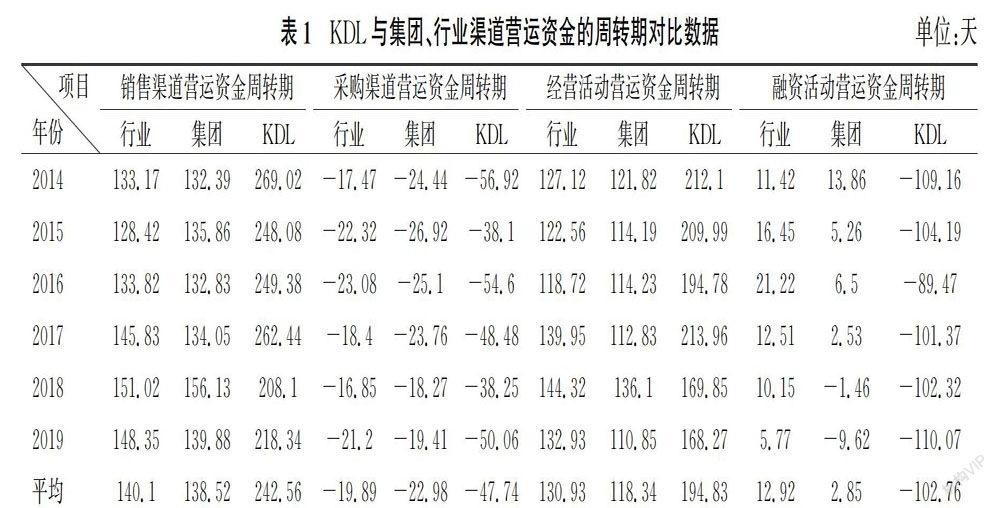
从渠道视角,2014-2019年KDL公司与集团、行业之间营运资金管理的绩效分析数据见表1。
从表1的数据可以看到,KDL公司2014-2019年销售渠道营运资金周转期平均为242.56天,远高于集团的138.52天和行业的140.10天,表明公司销售渠道主要以赊销为主,存在大量的应收款项且账期较长。……
登录APP查看全文
