内部审计信息化组织层面影响因素研究
2021-09-07陈艳娇应枫瑜季子涵
会计之友 2021年18期
关键词:信息化
陈艳娇 应枫瑜 季子涵


【关键词】 内部审计; 信息化; 审计软件; 审计管理信息系统
【中图分类号】 F239.45 【文献标识码】 A 【文章编号】 1004-5937(2021)18-0117-07
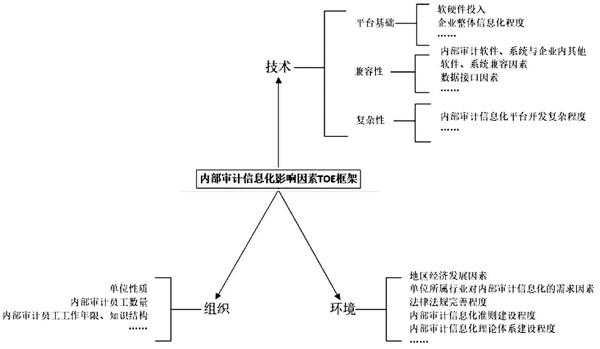
新冠肺炎这一突发公共事件对审计行业的影响和变革正在显现,其中之一便是审计信息化的建设问题。1998年底审计署向国务院提出开展审计信息化的建议;2002年7月国家发改委(时称国家计委)正式批准“金审工程”;2018年5月23日,习近平总书记在主持召开的中央审计委员会第一次会议上指出“要坚持科技强审,加强审计信息化建设”;2020年2月,审计署指出各级审计机关要充分认识到大数据审计在审计中的重要性。20多年来,我国一直非常重视审计信息化建设。作为审计三大主体之一的内部审计,其信息化建设成效在此次疫情中面临巨大的考验,实际检验效果不尽如人意。2018年习近平总书记在中央审计委员会第一次会议上指出“要加强对内部审计工作的指导和监督,调动内部审计和社会审计的力量,增强审计监督合力”。内部审计在与政府审计的联动、对接和共享中都离不开信息化的支持,例如建立大数据平台共享数据,这种共享既有利于政府审计更加高效、多样化地收集数据,也有利于内部审计及时发现本单位漏洞,建立预警机制。但内部审计信息化不容乐观的发展现状,制约了内部审计作用的发挥。本文试图探究制约内部审计信息化发展的因素,以期针对性地采取措施加以改进。
一、文献综述
(一)我国内部审计信息化建设的必要性
登录APP查看全文
