煤炭资源税税负转嫁的模型设定与估计
2021-08-29董君
生产力研究 2021年7期
董 君
(内蒙古财经大学,内蒙古 呼和浩特 010070)
一、引言
2014 年12 月1 日起全国范围内实施煤炭资源税从价计征改革,本次煤炭资源税改革以“清费立税”为主要内容,虽然一些涉煤炭收费被逐步清理,但煤炭资源税从价征收的税率明显高于之前从量定额征收的标准。自煤炭资源税改革以来,煤炭资源税收入显著提高,在资源集约利用和环境保护方面发挥了重要作用。然而作为一种间接税,煤炭资源税具有较强的税负转嫁能力,又由于煤炭资源税是在开采环节征税,因此税负转嫁的形式主要为向前转嫁,煤炭生产企业将税负转移给生产要素的使用者或商品的消费者[1]。本文从煤炭市场局部均衡分析的视角,推导税负转嫁的模型,并结合煤炭供需弹性,估算煤炭资源税税率转嫁程度。
二、局部均衡条件下煤炭资源税税负转嫁模型设定
(一)模型设定
根据经济学原理,煤炭企业缴纳煤炭资源税前后其均衡产量与均衡价格会发生变化,如图1 所示,设初始状态下资源税为0,此时煤炭供求曲线均衡点为E点,均产量为QE,均衡价格为P0,假定政府对煤炭生产企业征收T的资源税,导致生产函数由QS左移至QS∗,同时均衡产量减少到QF,均衡价格提高到PD,QF产量与QS曲线交点对应的价格为PS[2]。
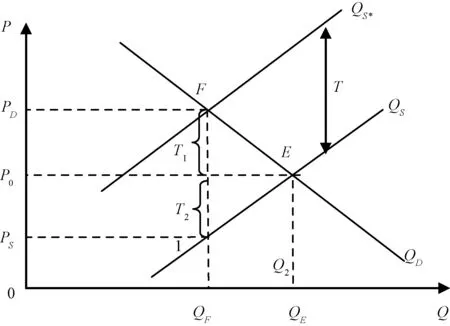
图1 资源税征收前后市场均衡示意图
图1 显示,在政府征收资源税前后,消费者支付的价格从P0提高到PD,说明消费者承担了部分资源税税负,可表述为PD-P0=T1。而生产者接受的价格则从P0下降到PS,说明生产者也承担了部分资源税税负,可表述为P0-PS=T2,资源税T=T1+T2。……
登录APP查看全文