从业务权力点抓审计监督
2021-08-23程拥军应军朱丽州
中国内部审计 2021年7期
程拥军 应军 朱丽州
[摘要]本文从业务权力点角度入手,建立一套以权力控制点为核心、内部控制审计为基础、风险画像与流程再造为手段、业审协同推进为保障的企业关键风险防控审计模式。
[关键词]权力点 内控 业审协同 审计
内部审计的职能是为企业治理服务,以统筹发展和安全为工作理念,帮助企业在抓住机遇的同时防风险、保安全。如何在企业错综复杂的业务线条、业务关系中,找到审计关注的重点,找准审计的切入点,有效地开展审计活动是内部审计的核心。一个统领审计业务管理的思想策略,一个能被企业管理层关注、执行层重视、普通员工关心的审计总体方案是决定企业内部审计能否有效发挥作用的关键。因此,以业务权力点为审计核心的战略将有效提升审计服务企业决策和运营的效率效益。
一、审计体系建设
(一)分层剖析,构建权力地图
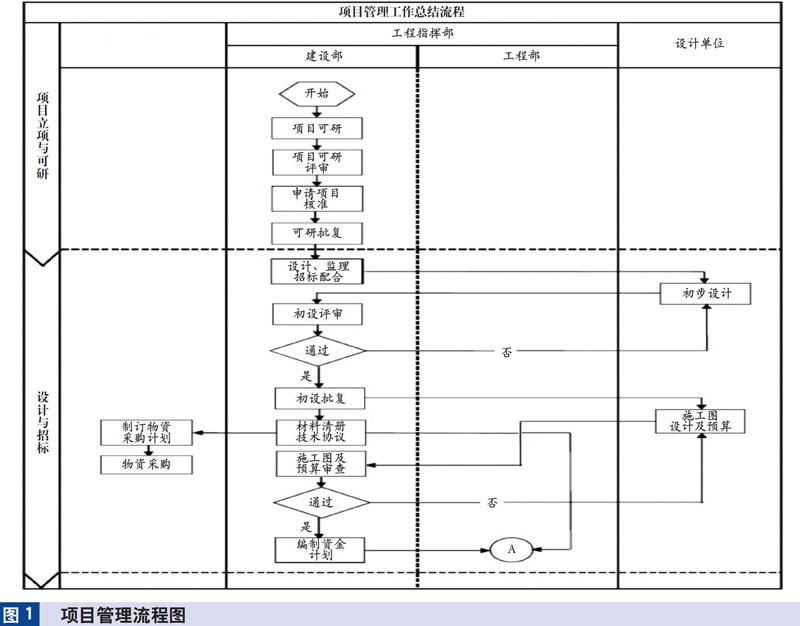
1.全面梳理企业业务结构。对公司管理结构和业务结构进行梳理和切割,该项工作主要分为管理流程和业务流程梳理。以某电网公司工程项目管理部为例,梳理结果如图1所示。
2.构建风险权重地图。以企业价值导向、管理目标和风险偏好为基础确定核心业务,建立核心管理流程和业务流程对公司经营目标的实现、可能造成的损失、管控成本等影响因素的风险权重地图。
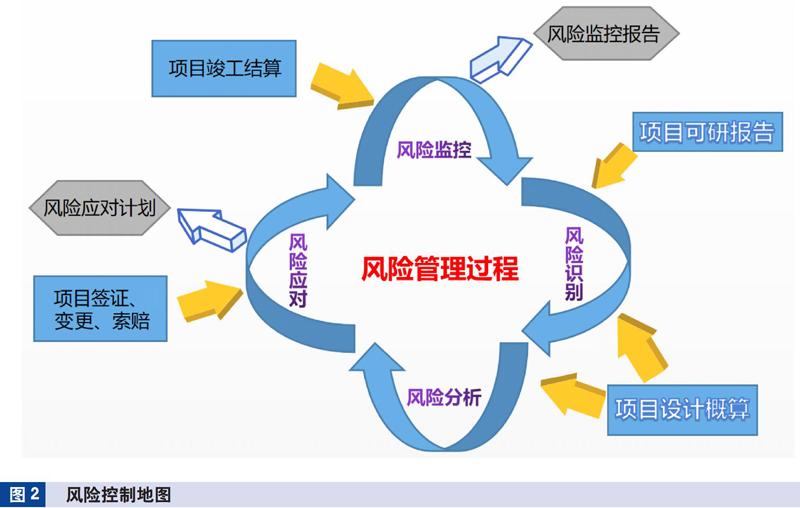
3.构建业务关系地图。基于风险、内控、合规管理的关系,针对梳理出的核心管理流程和业务流程,构建风险控制点地图。……
登录APP查看全文