房地产上市公司盈利能力测算与比较
2021-08-19张红罗天
中国房地产·学术版 2021年1期
张红 罗天
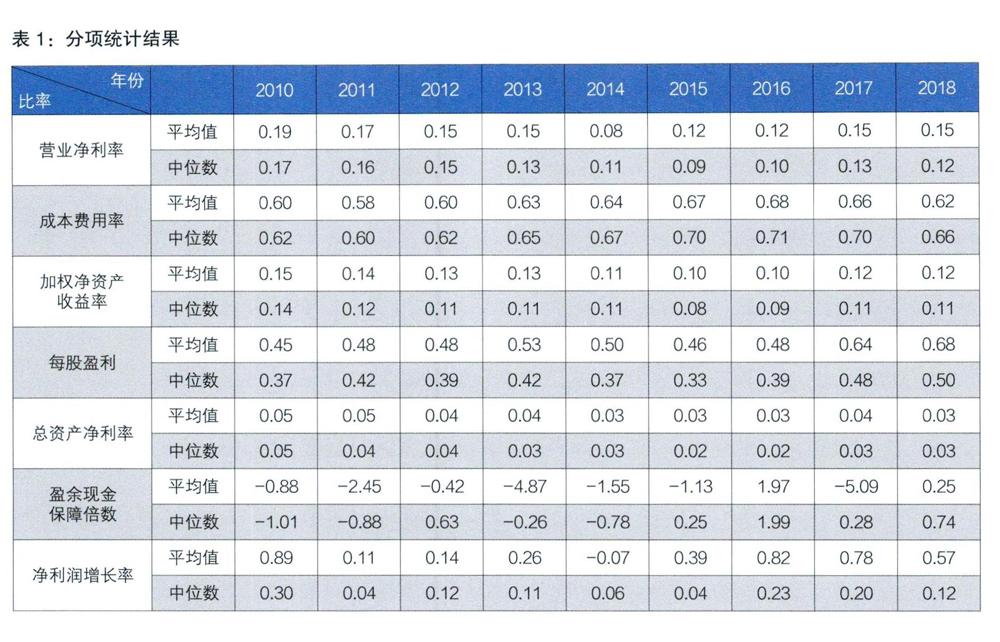
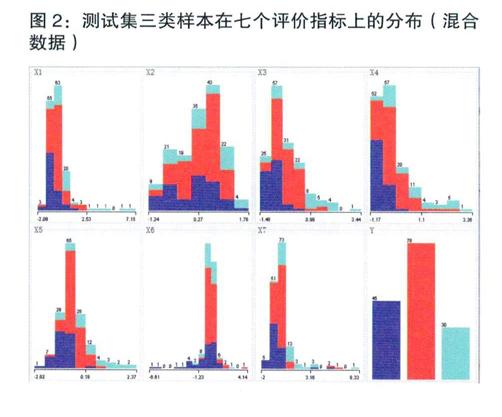
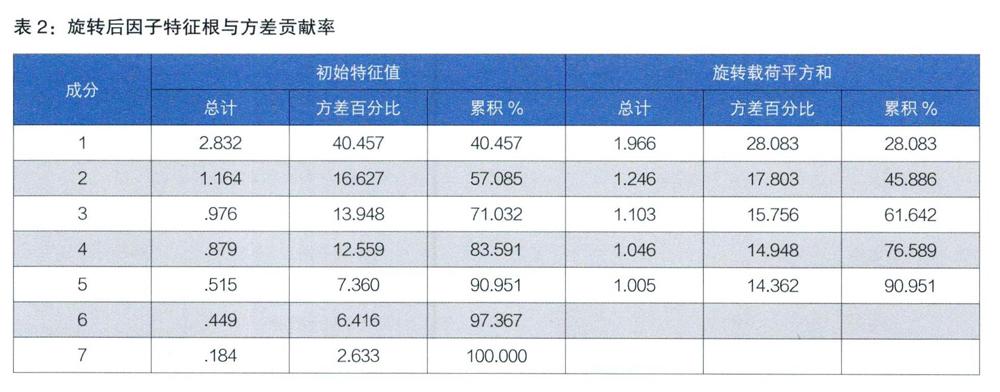
摘要:现有房地产上市公司盈利能力评价模型多依赖统计工具,缺少因子解释与有效性说明。通过因子分析法建立盈利能力评价模型后,引入随机森林分类模型验证其有效性,利用沪深A股房地产上市公司2010-2018年的数据,开展测算与比较。依据分析结果,我国房地产上市公司2010-2017年间的平均盈利能力较为稳定,2018年下滑严重;样本盈利能力分布明显正偏且存在较大的地区差异;所构建的模型更适合进行短期盈利能力预测。
关键词:房地产上市公司;盈利能力;因子分析;随机森林模型
中图分类号:F293 文献标识码:A
文章编号:1001-9138-(2021)01-0008-15 收稿日期:2020-12-30
房地产行业一直是我国国民经济的支柱产业,随着我国房地产市场同经济社会转型一并进入调控新常态,市场中的不理性需求进一步被抑制,新的市场环境也直接影响了房地产上市公司的盈利与盈利能力。
盈利是指企业通过生产经营,收入与支出相减后最终所得到的经济效益,是企业的主要经营目标。盈利是企业发展的物质基础,既决定了企业所有者的投资报酬,也是企业偿债能力的保证。现阶段对于盈利能力的衡量已经不仅仅局限在收益层面,运营效率与财务稳健性都被相关研究纳入了考量范畴,并且需要综合考虑公司的管理模式、学习能力、成长空间等各个非财务方面的影响。在严峻的市场环境下,实现行业结构优化升级,提高房地产上市公司盈利能力,是行业发展中主要要解决的问题。……
登录APP查看全文
