基于CPAM模型的中国服装类行业β系数研究
2021-08-16张语涵
中国商论 2021年13期


摘 要:本文首先介绍了利用β系数反映我国服装行业系统风险的研究背景和价值;其次给出β系数的相关理论和计算方法;再次介绍我国上海证券交易所上市的五家典型服装公司的基本情况,并利用CAPM模型和slope函数计算出这五家公司股票的β系数,且对计算结果及其背后反映的内容进行分析对比;最后对本次研究进行总结,给投资者及市场监管者提出一些建议。
关键词:β系数;CAPM模型;slope函数;服装行业;系统风险
本文索引:张语涵.<变量 2>[J].中国商论,2021(13):-024.
中图分类号:F832 文献标识码:A 文章编号:2096-0298(2021)07(a)--05
服装行业是我国传统支柱产业,行业的发展引起广泛关注。在电商平台迅速发展的今天,传统服装企业的转型成为企业发展的关键一环。投资者的积极参与对服装行业持续向好发展起着重大作用,而投资者决定进入服装行业的证券市场时,行业的系统风险将是一个重要的衡量因素。本文将着重分析服装行业五家典型企业的β系数,以小见大,一窥服装企业证券的风险。
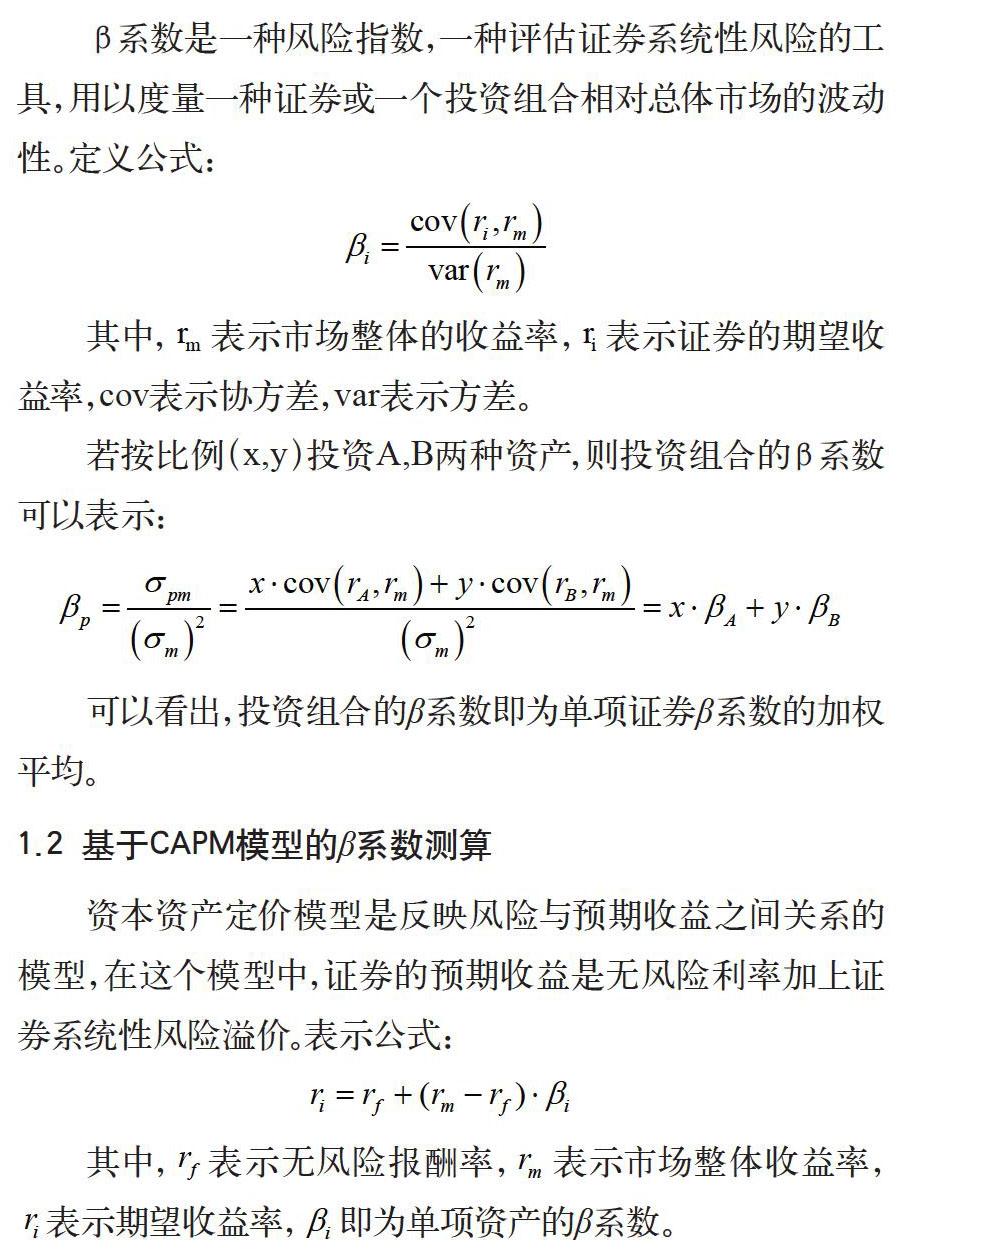
β系数是一种评估证券系统性风险的工具,用以度量一种证券或一个投资组合相对总体市场的波动性。若β系数大于1,则意味着个别股票或投资组合的风险大于整个市场的风险,波动幅度大于市场平均波动幅度,具有较高风险;若β系数等于1,则说明该股票或投资组合的风险指数与市场平均水平持平,呈风险中性;若β系数小于1,则意味着个别股票或投资组合的风险小于整个市场的风险,波动幅度小于市场平均波动幅度,风险较低。……
登录APP查看全文
