如何利用大数据提升内部审计质效
2021-08-13阮文红严弘宇
审计与理财 2021年5期
关键词:大数据
阮文红 严弘宇
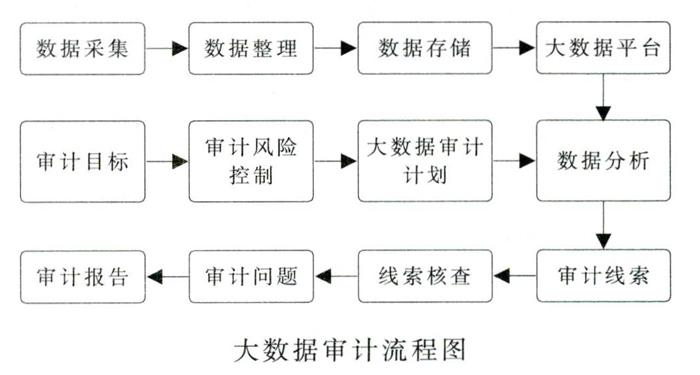
【摘 要】当前,各级审计机关在“总体分析、发现疑点、分散核查、系统研究”的数字化审计模式下,通过使用大数据关联分析方法,在越来越多的领域形成了行之有效的大数据审计经验模式,值得借鉴。本文主要通过对大数据审计在人民银行内部审计中的应用进行探索分析,并提出可行性建议。
【关键词】大数据;内部审计;应用实践
随着人民银行系统信息化建设的快速发展,系统数据量呈爆炸式增长,同时,审计理念与方式也从重问题发现向重绩效评估方向转变,审计环境发生巨变,利用大数据提高内部审计效率和质量,成为推动内审工作转型与发展的趋势。为适应新时期审计工作要求,各分支机构层面也在利用数据分析辅助审计工作进行了许多有益的探索,并形成了一定的经验模式,其中多维数据关联查询、筛选等方法较为常见,分析方法上以关联对比分析、归纳汇总分析为主。但数据分散、格式不一,缺乏统一的、相对固定的审计数据分析模型,未形成有效的内外部信息资源共享索引机制等问题,为充分利用大数据推动审计转型带来困难。为此,人民银行系统内部审计应积极创新,充分利用大数据技术对全系统业务数据进行整合,推动建立基于全系统层面的大数据平台。从多角度、全方位审计分析,准确锁定审计方向,提高内部审计精度、深度和广度,实现内部审计质效提升。利用大数据平台使内部审计从事后监督向事中监督转变、从现场向非现场转变、从规范管理向绩效评估转变、从单一问题发现向整体趋势分析转变。……
登录APP查看全文