政府补助绩效评价:基于政府会计视角的框架研究
2021-08-09聂帆飞张玉冰
会计之友 2021年15期
聂帆飞 张玉冰

【关键词】 政府补助; 政府会计; 绩效评价框架
【中图分类号】 F235.1 【文献标识码】 A 【文章编号】 1004-5937(2021)15-0072-06
一、引言
从我国资本市场现状来看,大部分上市公司都享受着政府补助①,有的企业甚至要在政府补助帮助之下才能实现扭亏,而且政府补助的范围、额度、种类也在逐年增大增多[ 1 ]。2020年度,沪深两市有63家公司政府补助超过5 000万元,29家上市公司补助金额超1亿元。无论从经济学经典理论还是我国现实政策导向来看,作为政府干预经济的一种普遍而直接的方式,政府补助在优化产业战略布局、加速企业成长、增强地方政府间竞争力等方面对企业和社会发展都应当起到积极作用[ 2 ]。因此,各类政府补助既不能放任自流,也不能使其中道而止,应从提升政府支出绩效的角度对政府补助绩效进行探索。
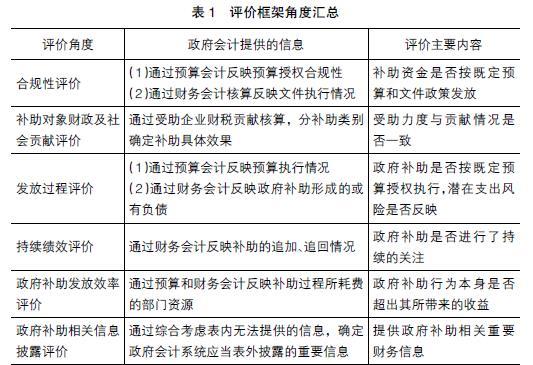
目前,政府补助绩效大多从企业会计角度进行实证研究或是包含在政府财政支出宏观研究中,鲜有从政府视角,使用政府会计信息,研究建立政府补助的评价体系。政府作为政府补助的主体,是其绩效重要的决定者,而政府会计作为政府的“大管家”对提升政府补助绩效有重要作用,可以较为全面地计量和评价政府补助的过程和受益关系[ 3 ]。本文将探索从政府会计的视角来进行政府补助绩效评价的框架构建。
二、政府补助绩效评价现状及视角转换
(一)实践及研究现状
政府补助绩效评价当前主要面临两方面问题:一是财政管理中,对政府补助支出专项绩效评价不足;二是学术研究中,政府补助绩效的研究视角局限于企业财务管理。……
登录APP查看全文