P2P模式对商业银行信用机制建设的借鉴分析
2021-08-06程燕
程燕
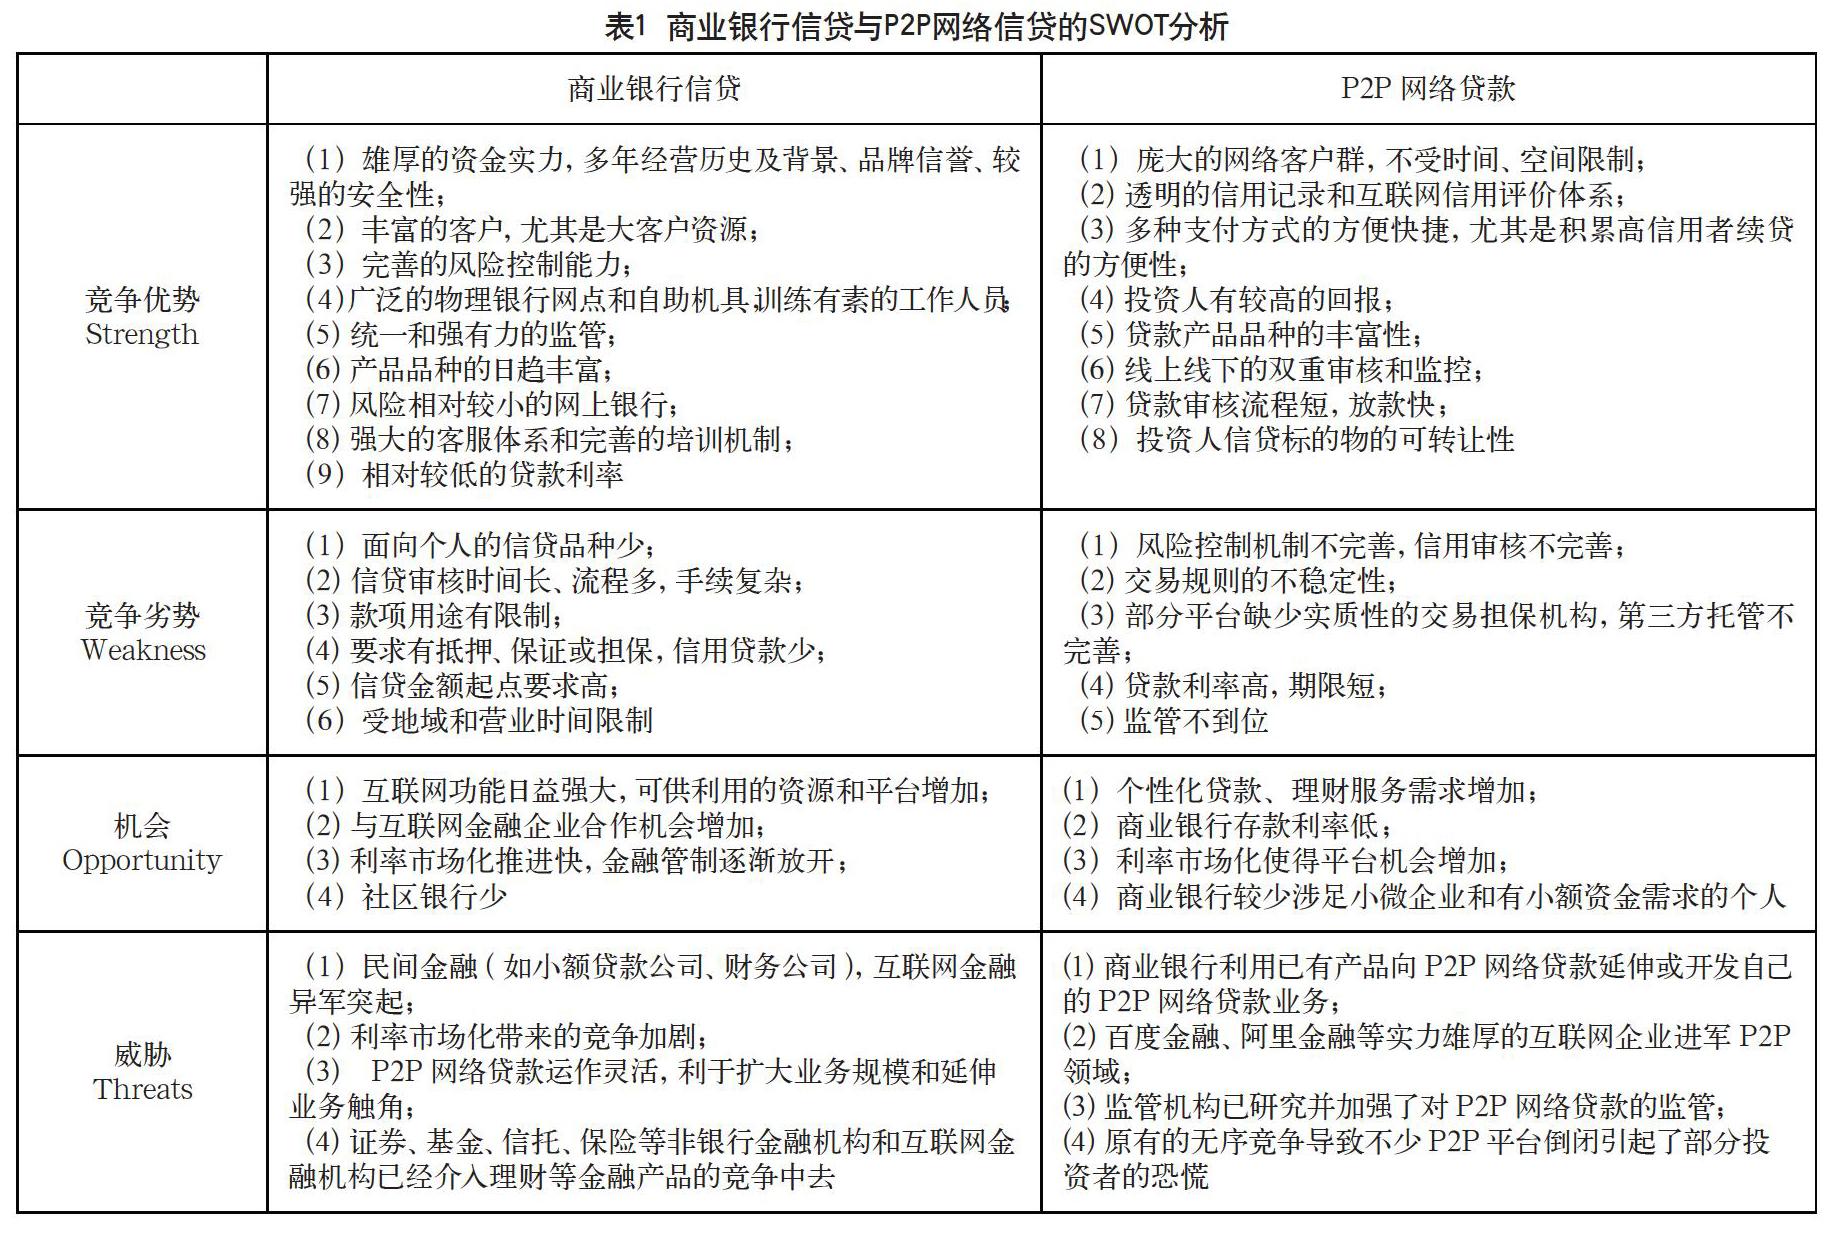
摘 要:在我国P2P网络借贷经历了萌芽期、高速发展期、风险爆发期、政策调整期四个阶段之后,大批平台退出或转型,但其对我国商业银行信用机制建设的借鉴价值不容忽视。本文通过阐述P2P在我国的发展历程与现状,对P2P网络贷款与商业银行信贷进行了SWOT分析,提出了商业银行信用机制建设借鉴P2P模式的具体策略。
关键词:P2P网络借贷;SWOT分析;信用机制建设;第三方托管;资信审核
中图分类号:F832.33 文献标识码:A 文章编号:2096-0298(2021)06(b)--03
1 P2P网络借贷
在信贷领域,P2P网络借贷的全称是“Peer-to-Peer Lending and Online Invest”, 即“个人对个人的信贷”的意思,其实质是一个为资金的供、需双方提供融通的第三方借贷平台,平台面向的客户主要为低收入人群或有紧急资金需求的普通人士。Agarwal and Hauswald(2008)的研究认为,网络借贷领域起源于2005年的英国,名字叫作Zopa,之后相继有RateSetter, Yes-Secure.com以及为大学生提供融资的GreenNote等平台在英国相继建立。欧洲其他国家的网络借贷平台在此基础上逐步兴起并逐渐分化为三种经营模式:一种是纯粹的非盈利性的;第二种是以盈利为目的的;第三种仅提供交易平台,对贷款成功与否以及是否违约并不承担任何责任。Steelmann(2006)的研究表明,P2P网络贷款存在一个共同的特点就是交易双方互相匿名,存在信息不对称性的问题,再加上借款无抵押,因此信用风险无法避免。
2 P2P在我国的发展历程与现状
张正平、胡夏露(2013)的研究表明,国内第一家P2P网络借贷平台是成立于2006年4月的宜信,之后拍拍貸、人人贷、陆金服等网络借贷平台相继成立并发展迅速。……