货币政策对中小企业融资约束的影响
2021-07-23陆嘉瑞
中国经贸导刊 2021年17期
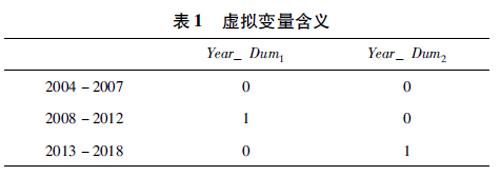
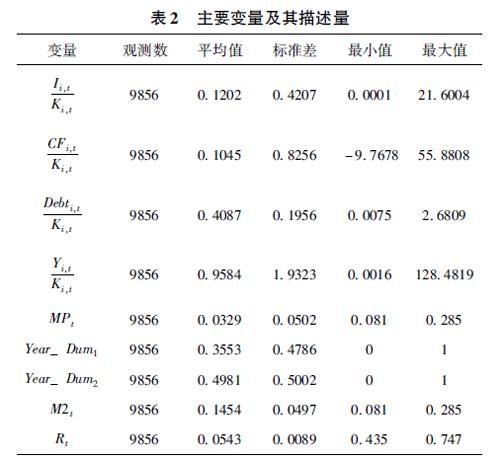
摘 要:选取2004-2018年深交所中小板上市企业的动态面板数据,采用系统GMM估计方法针对货币政策对中小企业融资约束的影响进行了实证分析。研究发现,在正常情况下,货币政策越宽松,中小企业的融资约束的程度越低。然而在特殊情况下,尤其是在刚刚结束经济下行阶段的时期,中小企业有时会因为大型企业或国有企业的挤出效应使得即使在宽松的货币政策下,融资约束也无法得到缓解。
关键词:货币政策 融资约束 系统GMM
一、引言
货币政策是影响中企业融资的重要因素。我国的货币政策自2004年以来经历了宽松与紧缩反复交替的不同阶段。自从2008年全球金融危机以来,我国的货币政策就从抑制通胀为核心的紧缩型货币政策转向适度宽松的货币政策,2010年开始逐渐收为稳健的货币政策,2012年开始又经历了一个“稳健宽松”的过程,随后逐渐向量化宽松的过程转变。2020年4月开始,为了应对疫情的影响,货币政策更加宽松。这些政策对中小企业融资的影响和通过何种方式来影响等问题都值得进一步研究。
二、文献综述
所谓融资约束,最早由Fazzari(1988)和Narayanan(1988)提出,指由于市场不完备和信息不对称等原因使得企业在获取外部资金融通过程中相较于内部资金成本较高,因资金供应不足而无法达到最优投资水平。随后,Fazzari,Hubbard和Peterson(1988)提出利用投资-现金流敏感性模型来衡量企业融资约束的程度(即FHP模型)。Kaplan和Zingales(1997)为了评价FHP模型衡量融资约束程度的有效性时,建立了KZ指……
登录APP查看全文