内部审计、税收激进与企业价值
2021-07-19陈军梅仇娟东
财会月刊·下半月 2021年2期
陈军梅 仇娟东

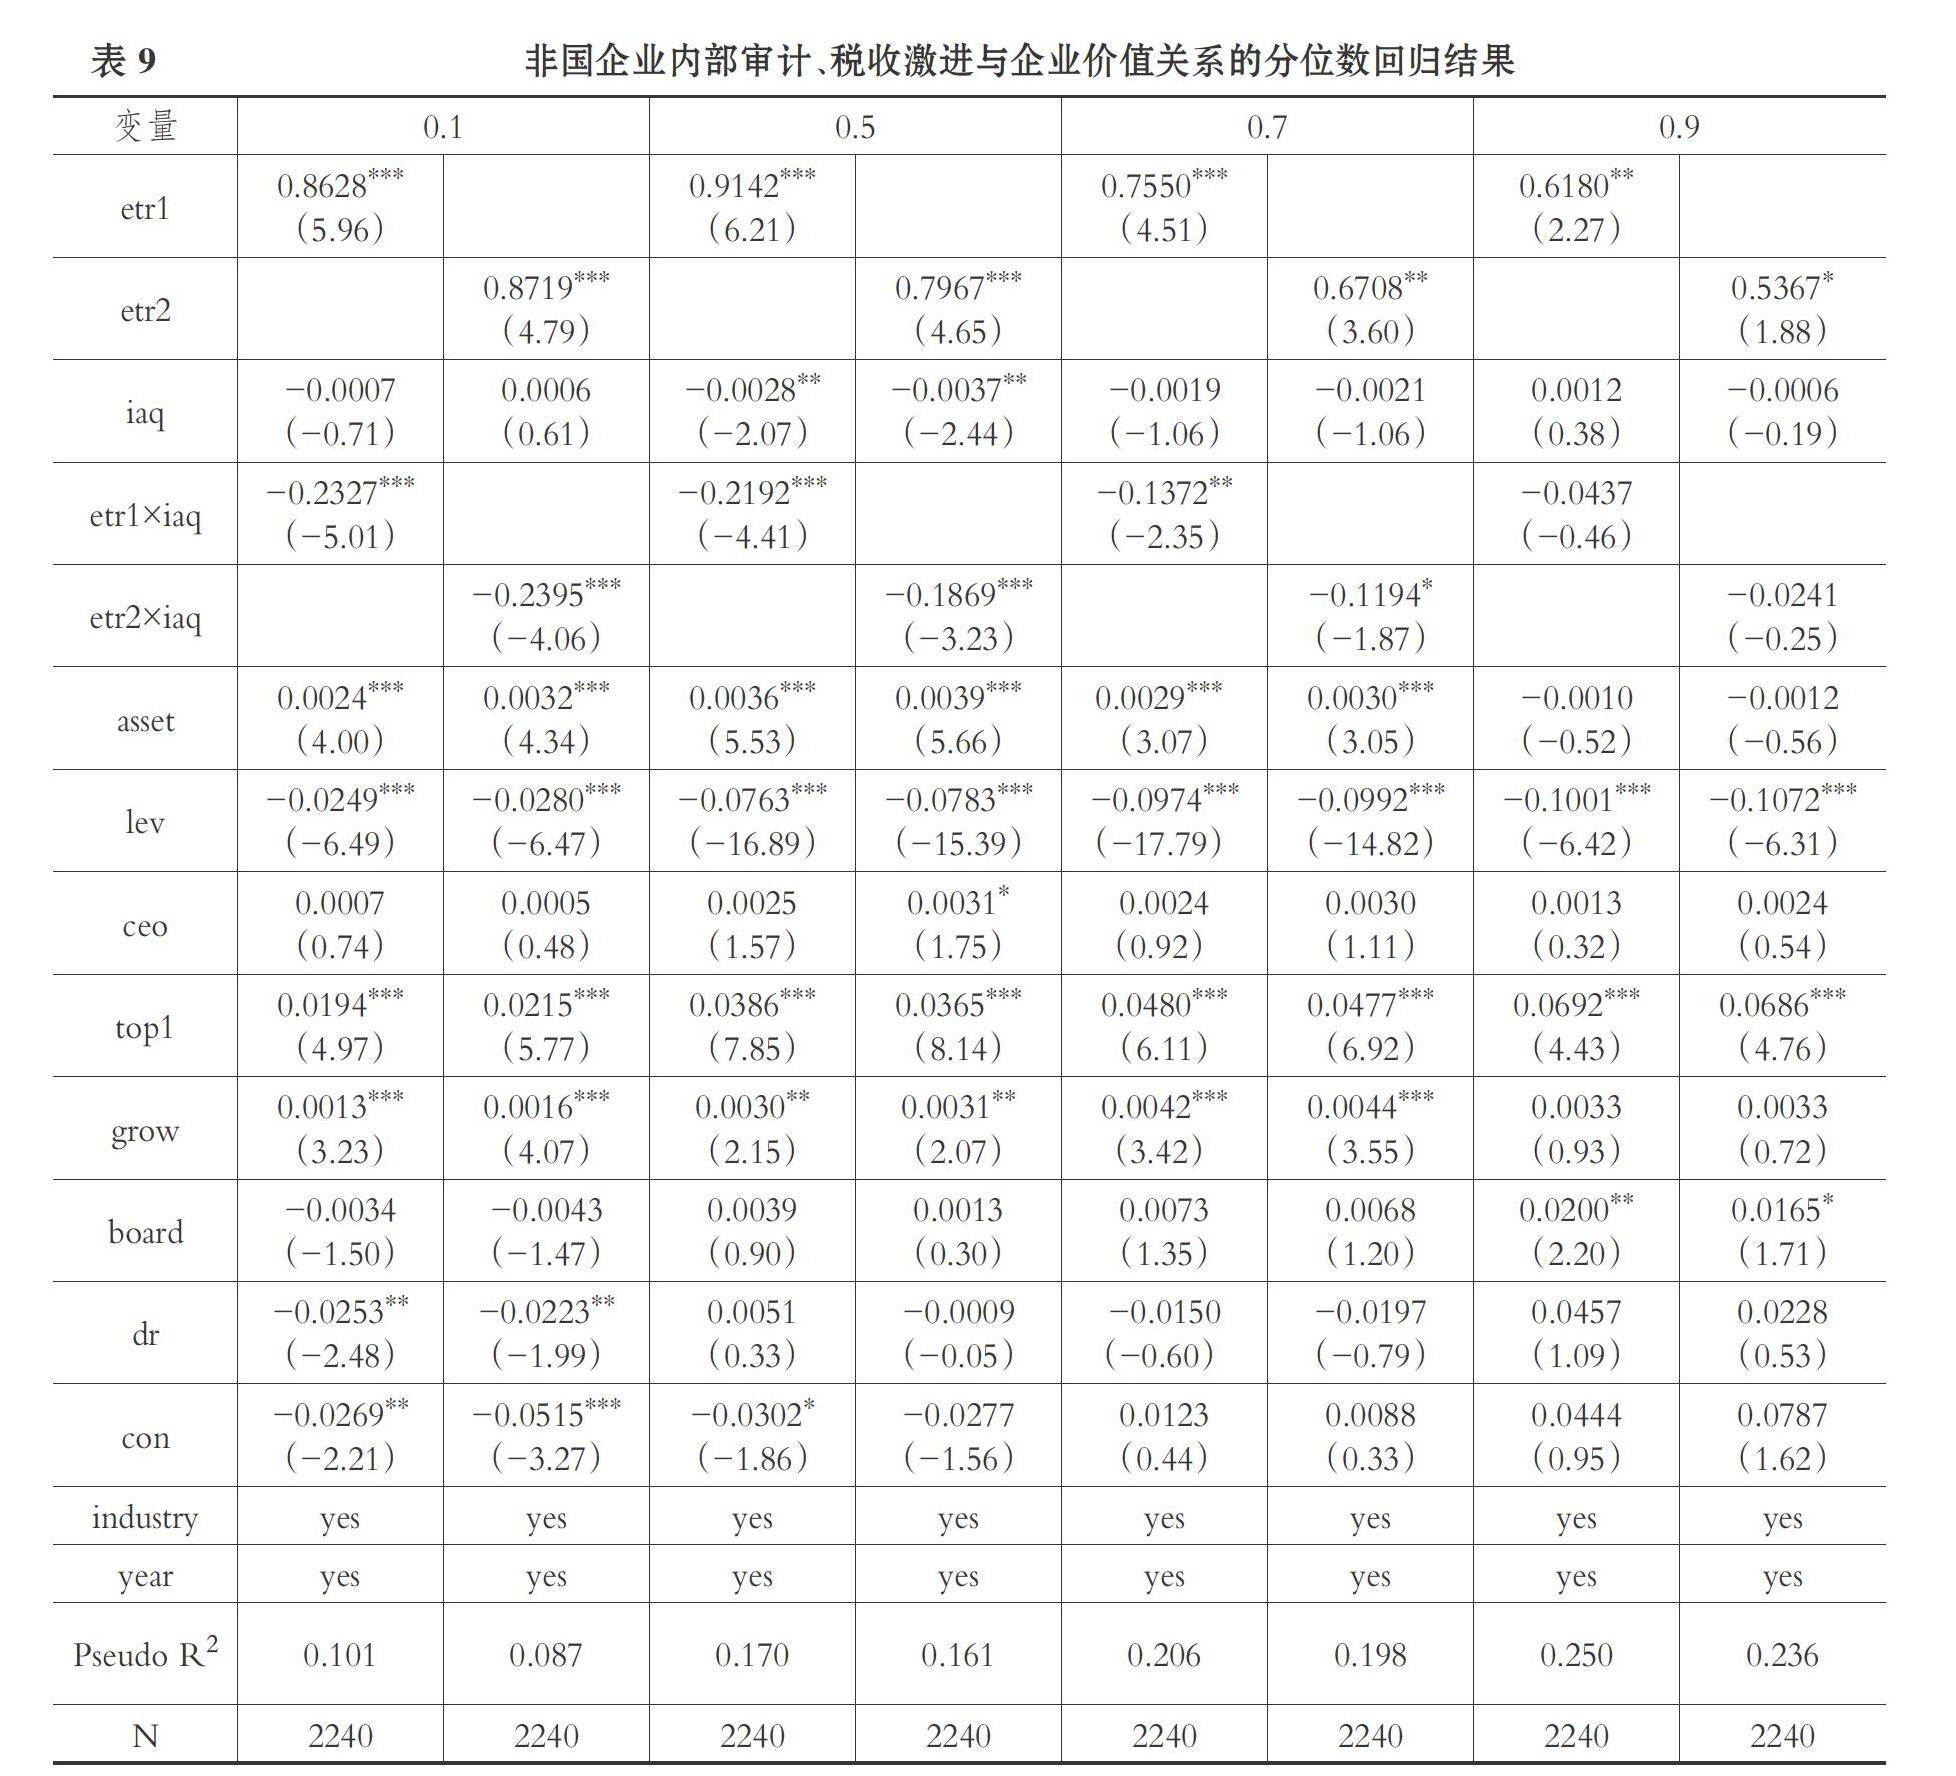
【摘要】采用2010 ~ 2017年上市公司数据, 检验不同产权性质下企业内部审计与税收激进之间的关系及其经济后果的异质性。 研究表明, 内部审计尤其是非国有企业内部审计可以显著提高税收激进程度, 且这种效应具有分位数异质性。 对于税收激进程度低的企业, 内部审计的正向作用呈递减趋势; 对于税收激进程度适中的企业, 内部审计对税收激进具有正向作用, 但未通过显著性检验; 对于税收激进程度高的企业, 内部审计的正向作用呈递增趋势。 进一步分析发现, 企业的内部审计可以负向调节税收激进和企业价值的关系, 且在非国有企业中更显著。
【关键词】内部审计;税收激进;企业价值;产权性质
【中图分类号】F275.5 【文献标识码】A 【文章编号】1004-0994(2021)04-0092-9
一、引言
近年来, 很多研究将税收激进活动置于代理框架下, 并在治理环境中对其展开研究[1-4] 。 已有文献证明, 外部审计可以影响税收激进, 尤其是大型事务所可以显著降低企业税收激进度[5-8] 。 谢盛纹、田莉[9] 发现审计专业知识可以抑制CEO权力与税收激进的正向关系。 曹越等[10] 认为, 自愿性审计的变更程度越高, 税收激进程度越低。 与上述观点相反的是, 一些学者研究发现外部审计与税收激进正相关, 且由于竞争和利益, 非整合审计会提高公司的税收激进程度, 达到招揽客户的目的[11,12] 。 Lisowsky[13] 和McGuire等[14] 认为提供咨询业务的事务所为企业提供积极税收筹划策略的可能性较大; 魏春燕[15] 亦发现审计师专业知识可以提高税收激进程度。……
登录APP查看全文