关键审计事项披露能抑制企业盈余管理行为吗
2021-07-19王秋红胡淑娟
财会月刊·下半月 2021年2期
王秋红 胡淑娟
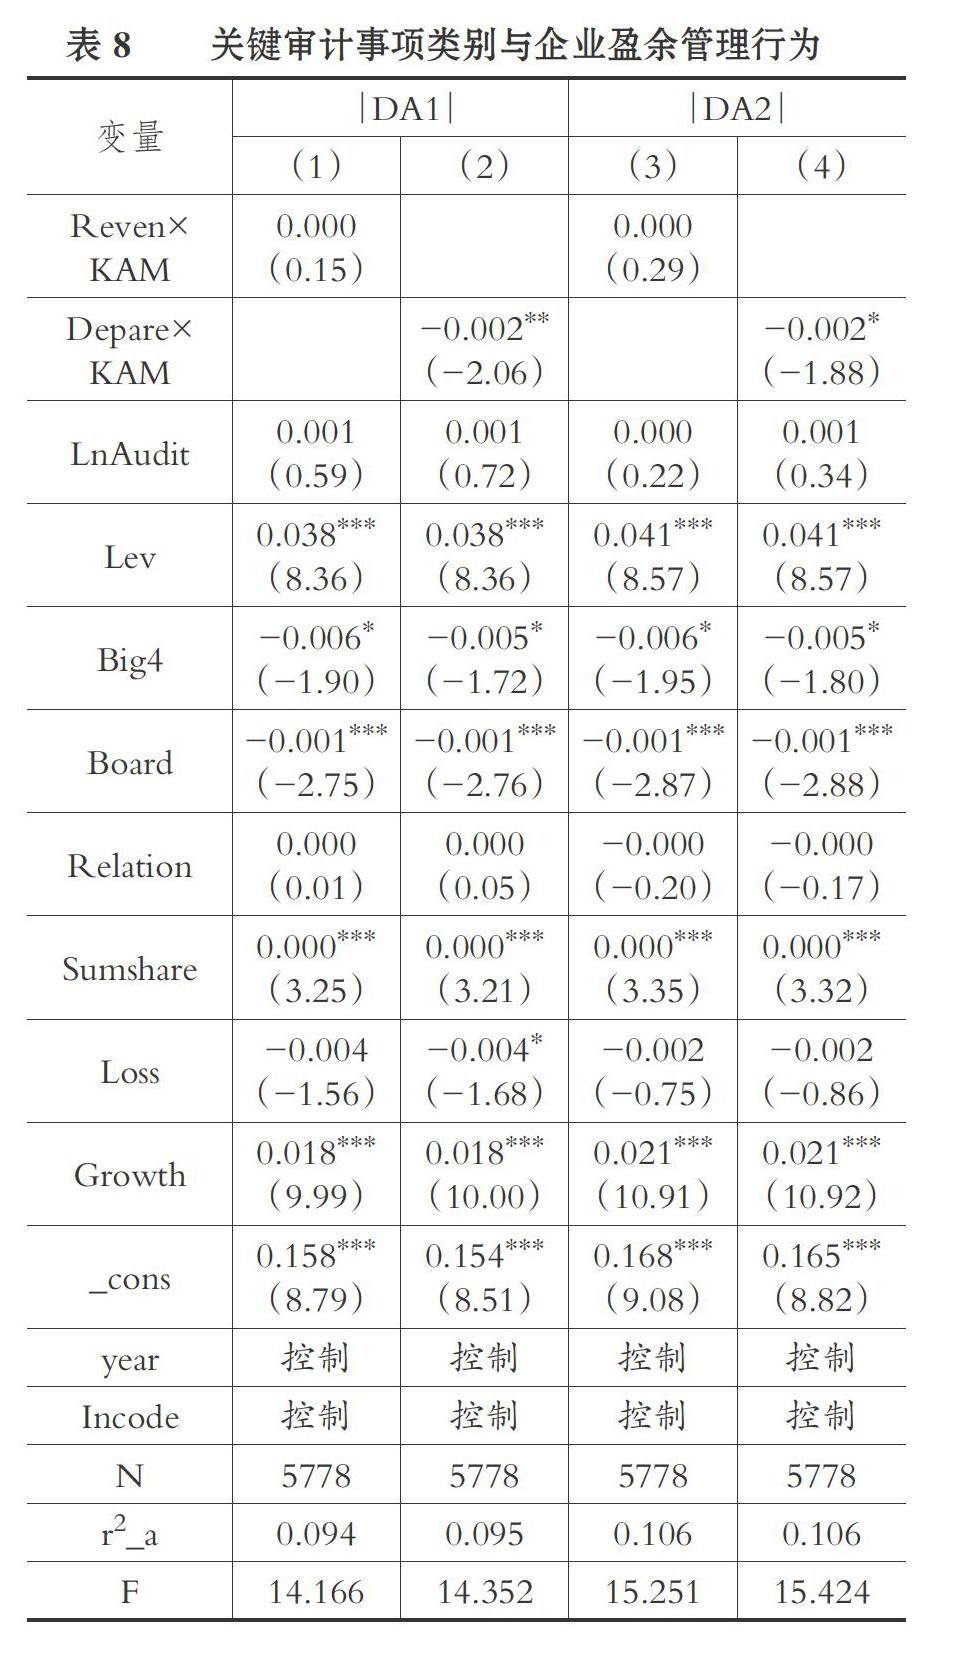
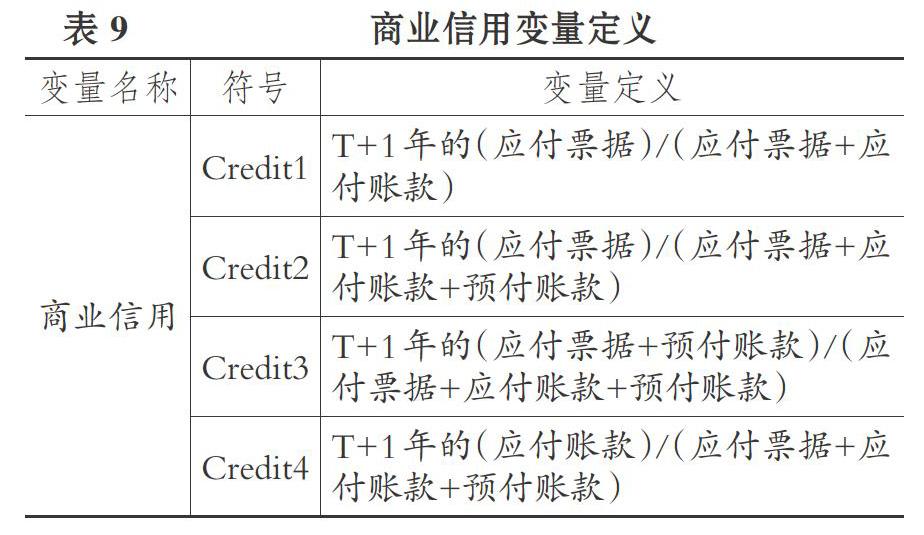
【摘要】利用关键审计事项披露政策分阶段实施这一准自然实验, 借助PSM+DID模型检验我国关键审计事项披露是否会影响上市公司盈余管理行为及其影响结果, 发现关键审计事项披露抑制了上市公司盈余管理行为, 且审计报告中关键审计事项披露越多, 盈余管理程度越低。 进一步研究发现:相比于聘请“四大”的上市公司, 关键审计事项披露政策的实施对聘请“非四大”的上市公司盈余管理行为的抑制作用更显著, 且关键审计事项披露数量对这两类上市公司盈余管理行为都有显著的抑制作用; 具体而言, 收入类关键审计事项披露对盈余管理行为的影响并不显著, 而减值类关键审计事项披露能显著抑制盈余管理行为; 关键审计事项的披露数量越多, 上市公司获得交易成本较低的应收账款商业信用越多, 主要是因为企业盈余管理行为起着关键的中介作用。
【关键词】关键审计事项;盈余管理;PSM+DID;商业信用
【中图分类号】F239 【文献标识码】A 【文章编号】1004-0994(2021)04-0082-10
一、引言
2008年全球金融危机引发了对详式审计报告模式的需求, 传统格式统一、审计意見同质化及承载信息有限的审计报告被日益诟病。 由此, 英国财务报告准则委员会、国际审计与鉴证准则理事会及美国公众公司会计监督委员会先后修订及颁布了新的审计报告准则。 我国也于2016年12月发布了《中国注册会计师审计准则第1504号——在审计报告中沟通关键审计事项》(简称“1504号审计准则”), 目的是弥合信息差距, 降低信息不对称。……
登录APP查看全文