同行业企业收入确认政策差异的成因及影响
2021-07-19陆正飞李慧
财会月刊·下半月 2021年6期
陆正飞 李慧
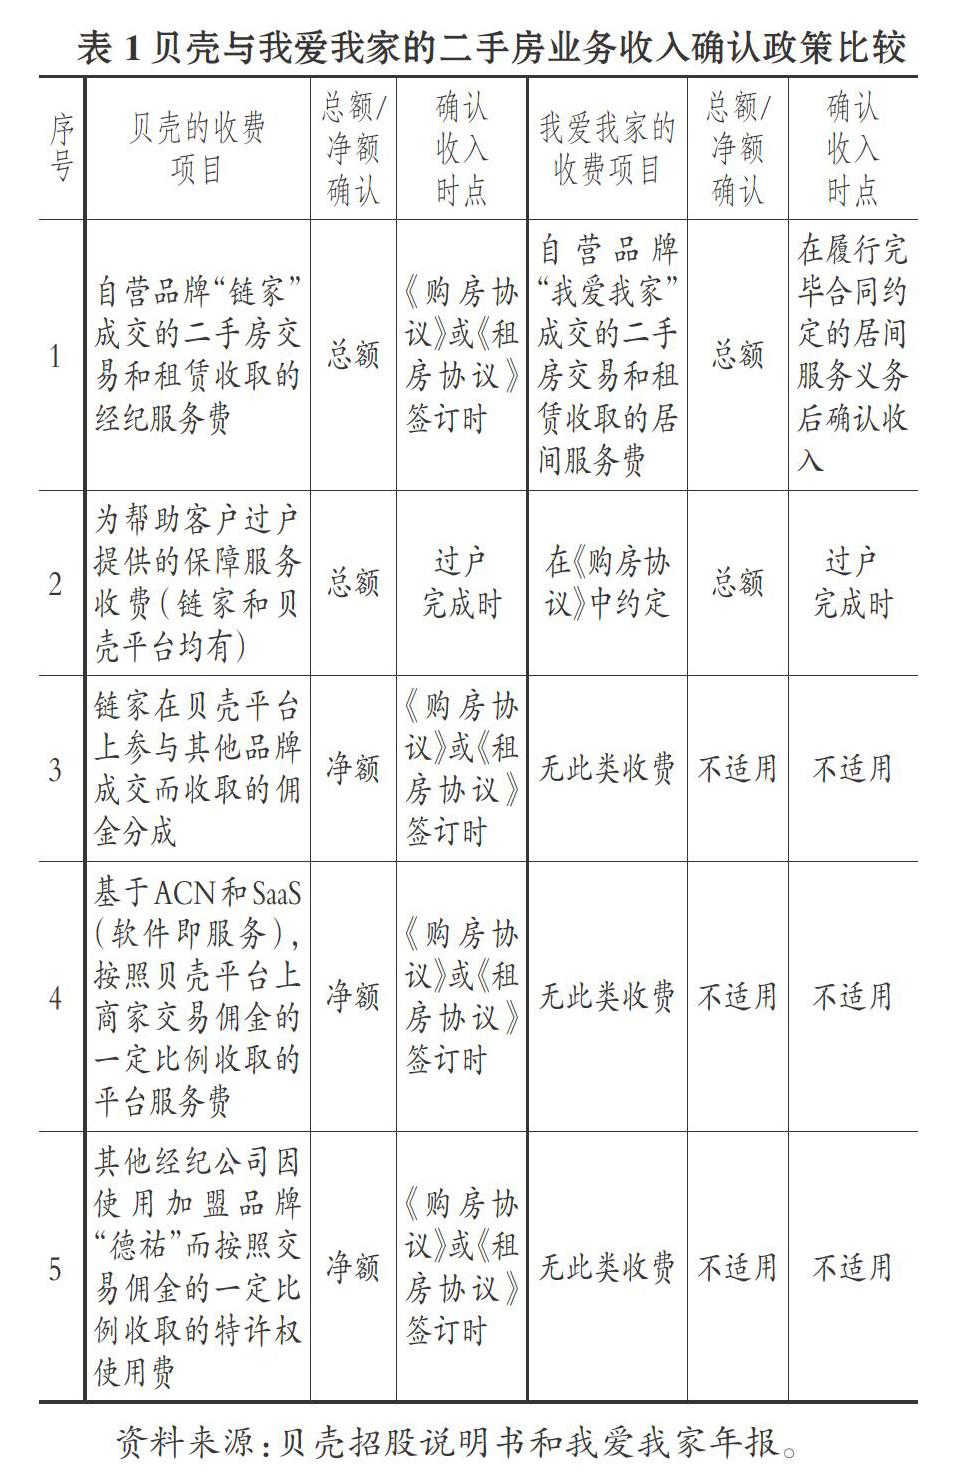
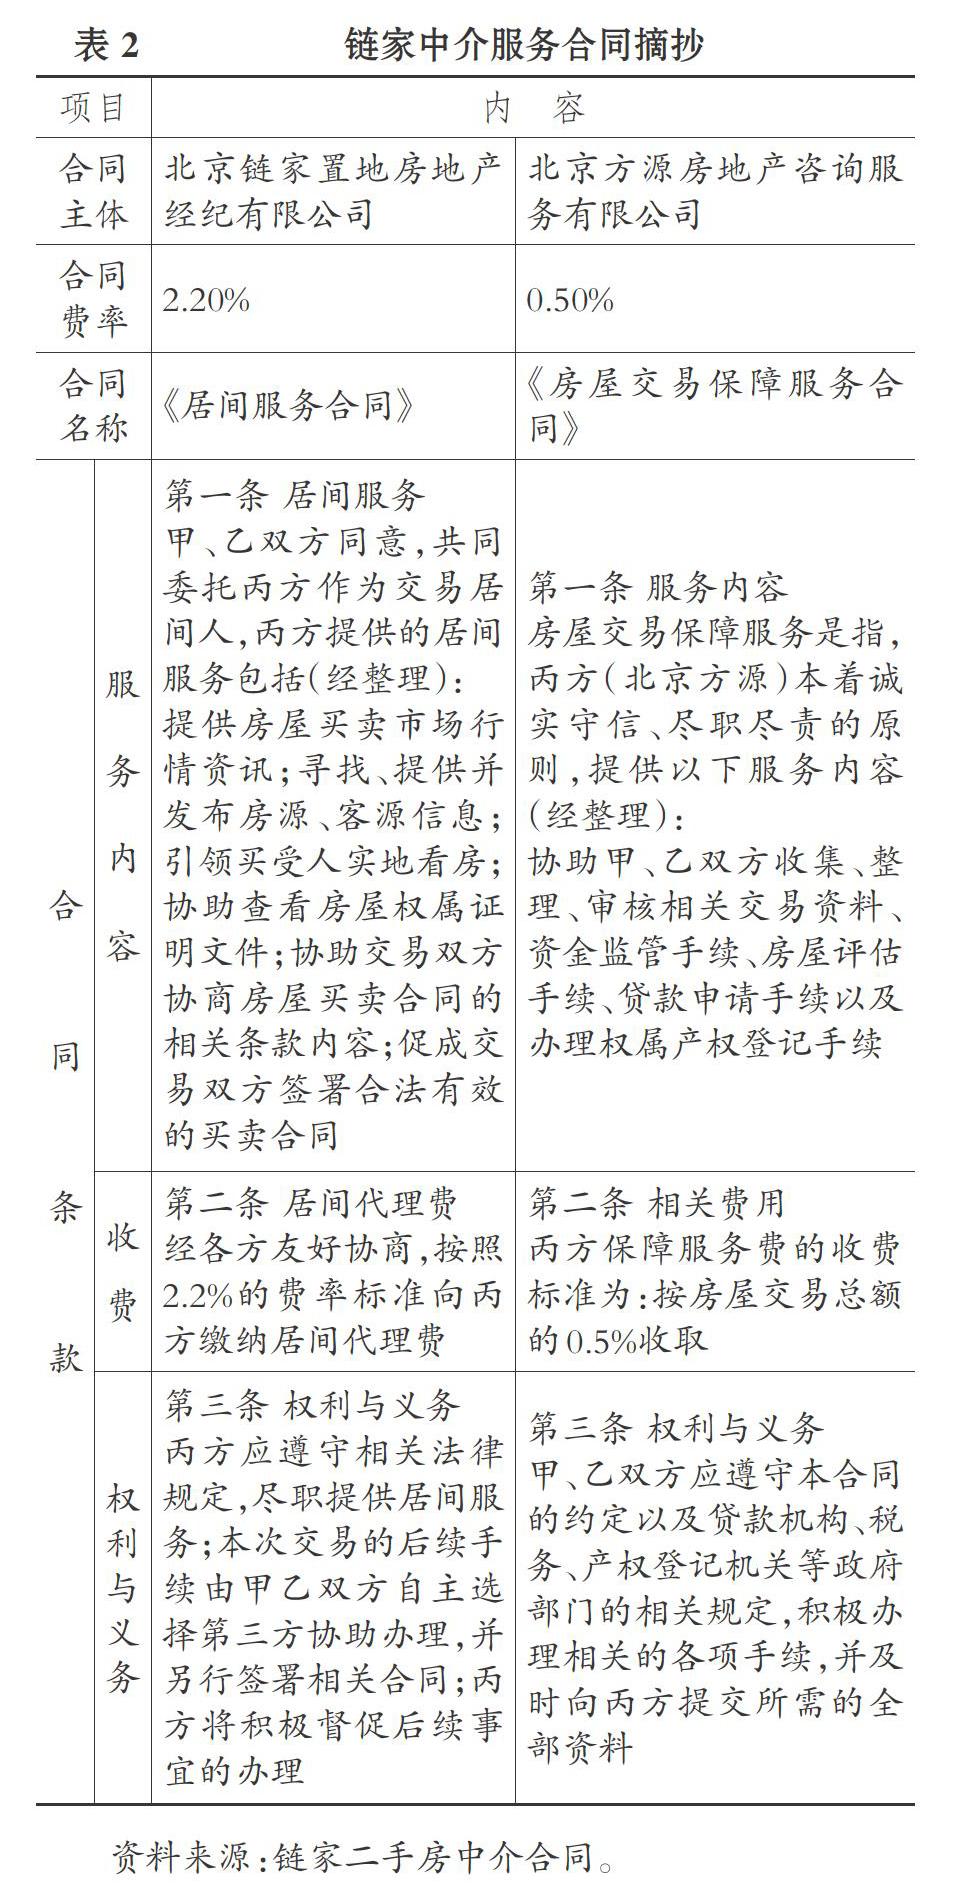
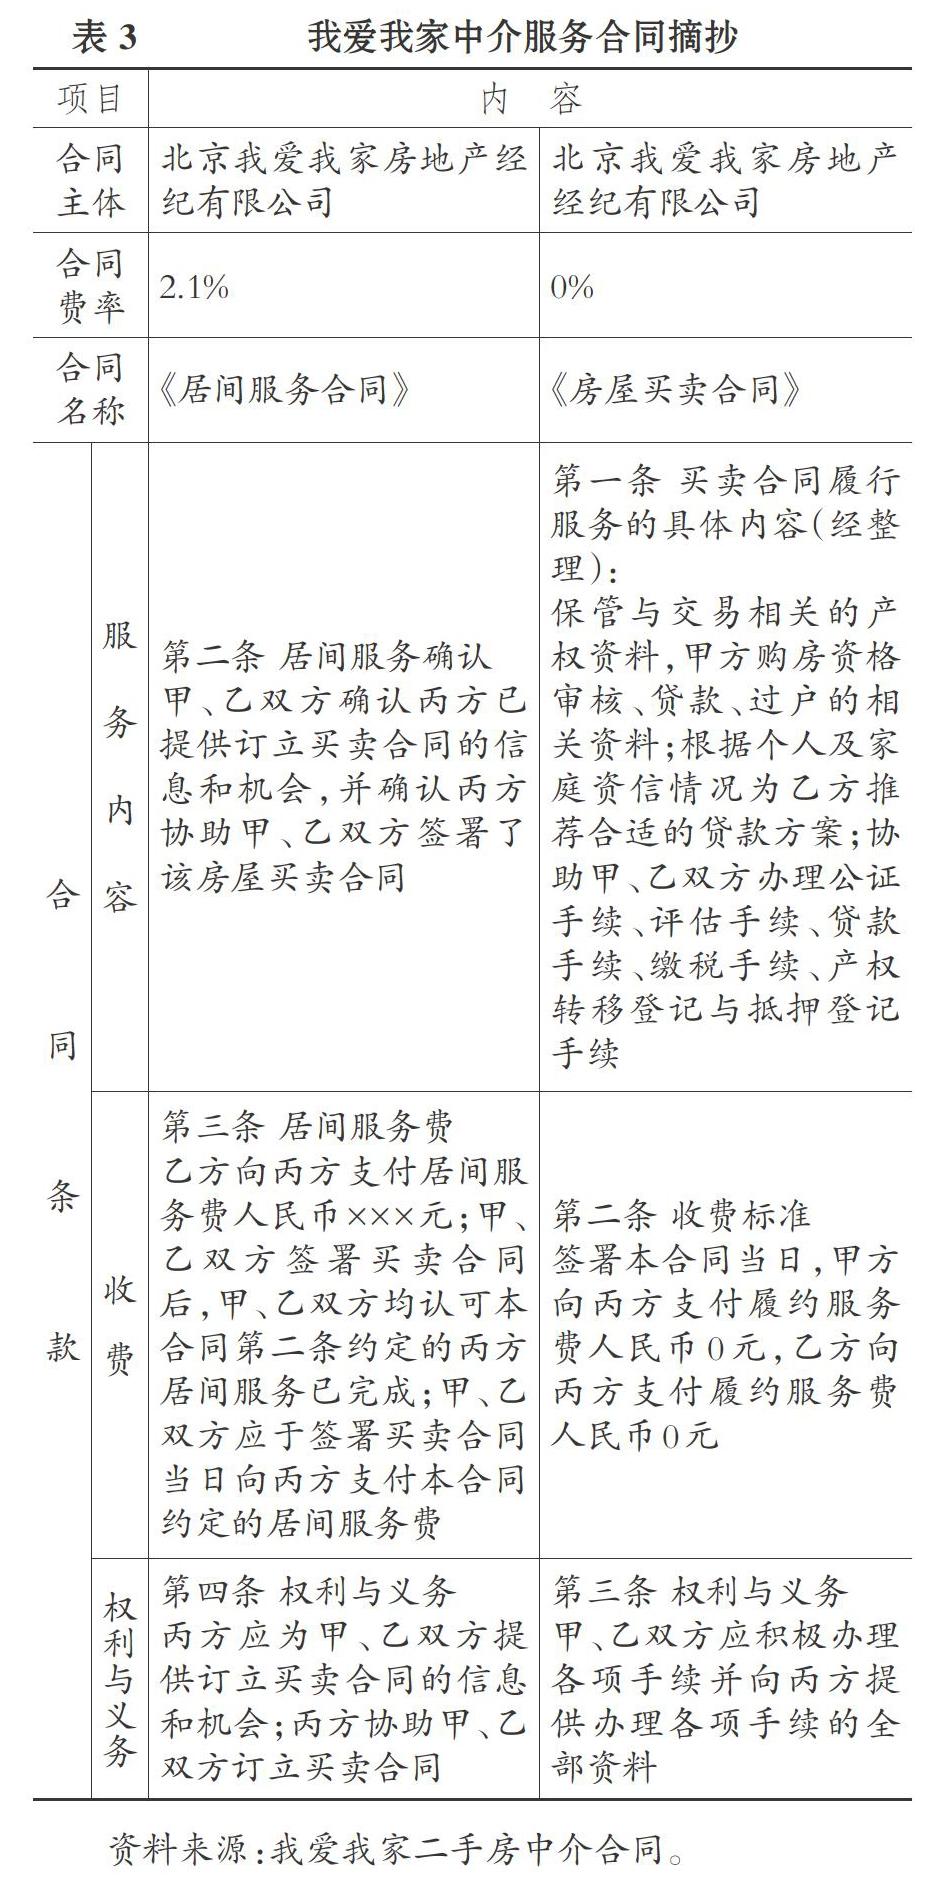
【摘要】本文利用我国房地产经纪行业两家具有代表性的上市公司(贝壳集团和我爱我家集团)公开披露的信息, 就它们的收入确认政策及其财务影响进行比较与分析。 研究发现, 这两家公司适用的收入准则并无重大差异, 但它们的收入确认政策则存在一些显著差异, 主要在于合同安排与定价、收入确认要件与时点以及总额或净额列示等方面。 两家公司收入确认政策差异很可能反映了其管理层动机的不同。 此外, 本文也建议财务报表分析者关注上述收入确认政策差异对两家公司新房业务毛利率等方面产生的影响。
【关键词】收入准则; 收入确认政策;财务影响;管理层动机;房地产经纪行业
【中图分类号】F230 【文献标识码】A 【文章编号】1004-0994(2021)12-0015-8
一、引言
新收入准则的实施使得我国企业会计准则进一步实现了国际趋同。 同时, 也使得所有行业都有了共同的收入准则, 这有助于增强企业之间会计信息的可比性。 但是, 由于各行各业的商业模式和业务形态不尽相同, 以及同行业企业也可能存在合同安排和商业策略等方面的差异, 在新收入准则实施过程中企业之间收入确认政策依然可能存在一些实质性差异。 这些问题业已对会计、审计及财务分析等产生了一定的困扰。 为此, 本文利用我国房地产经纪行业两家代表性上市公司(贝壳集团和我爱我家集团)公开披露的信息, 在简要介绍这两家公司的适用会计准则以及房地产经纪行业二手房业务和新房业务的业务模式、主要流程和关键节点的基础上, 就这两家公司的收入确认政策及其财务影响进行比较与分析。……
登录APP查看全文