基于VaR的LOF基金流动性风险研究
2021-06-15张正晖
企业科技与发展 2021年3期
张正晖
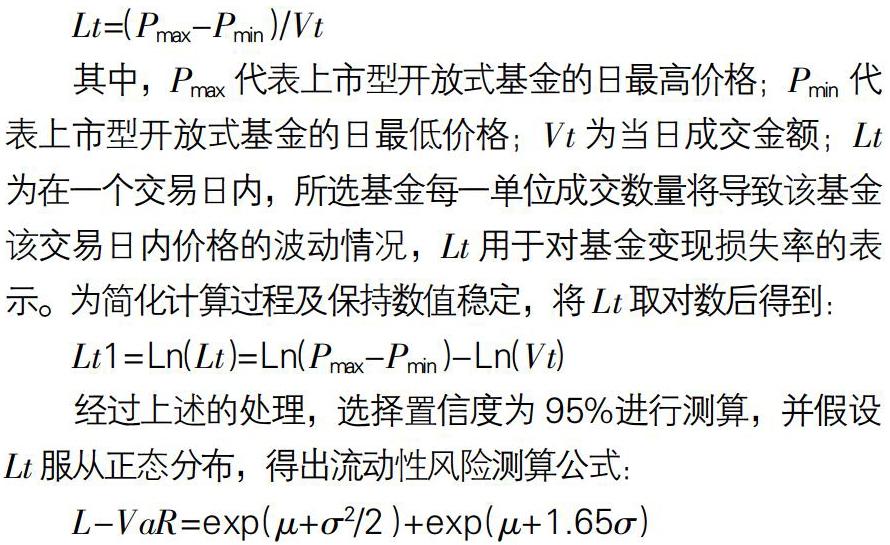
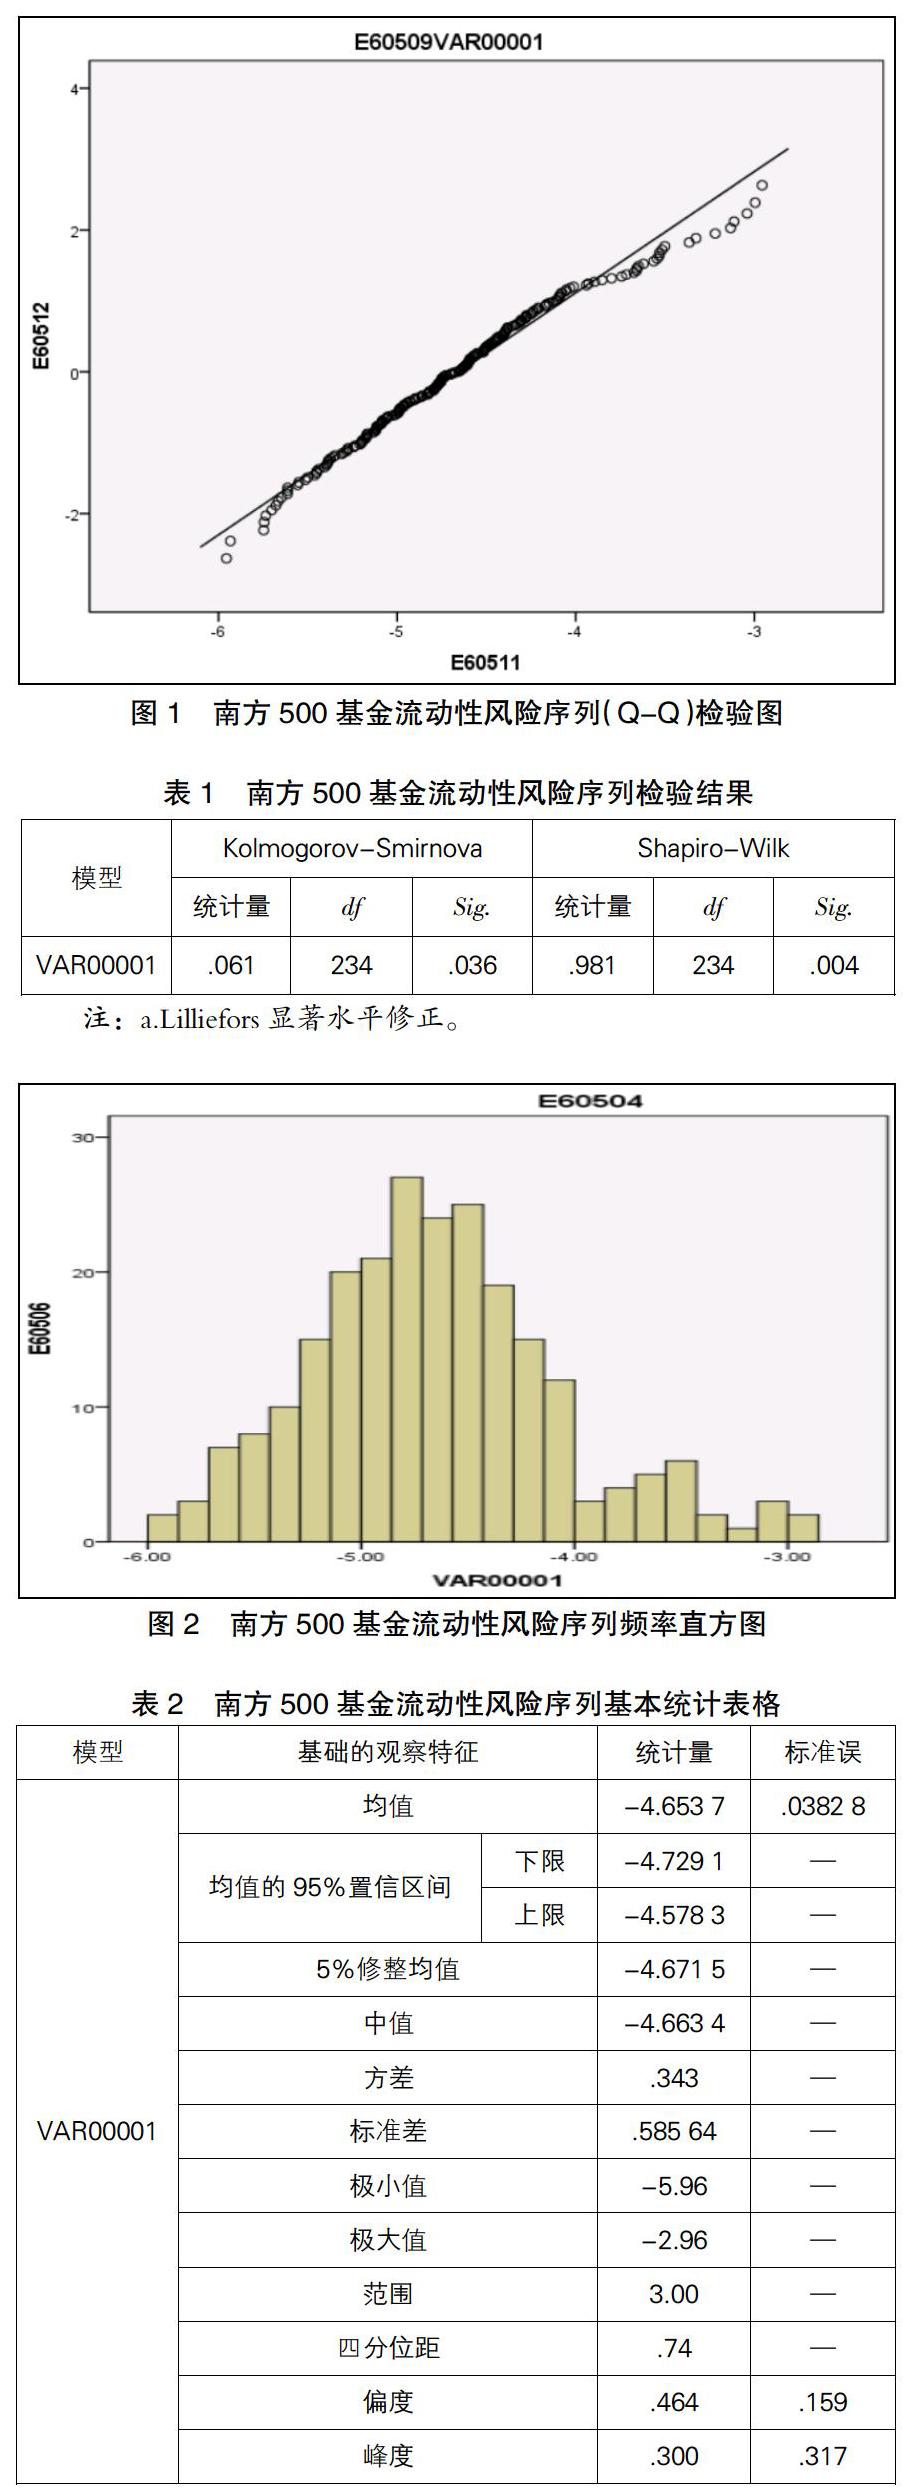
【摘 要】文章选择南方500基金作为研究对象,选用2019年1月2日至12月17日的相关数据,利用风险价值模型中的流动性风险度量指标,使用SPSS21进行分析,得出南方500基金的流动性风险情况,根据结论提出相关建议。
【关键词】LOF基金;VaR;流动性风险
【中图分类号】F830.2 【文献标识码】A 【文章编号】1674-0688(2021)03-0136-03
1 概述
VaR(Value at Risk,VaR),含义是风险的价值模型,也称受险价值方法或在险价值方法,直接翻译为“在一定风险条件下的价值”,这种模型常用于金融产品、金融资产等的风险管理之中[1]。具体来说,经济是不断波动的,假设经济波动正常,在一定程度上可以相信某项金融资产在其存续阶段会蒙受的损失额的最大值。VaR方法产生于20世纪80年代,但当时并没有普及,而JP摩根公司经过不断研究与完善后创立了Risk Metrics系统,该系统的创立将VaR工具免费供人们使用。此后,更多的资本市场参与者对该系统与方法有所了解,在金融资产风险管理中发挥了重大作用。
上市型开放式基金(LOF),英文全称Listed Open-Ended Fund。上市型开放式基金发行结束之后,投资者可通过互联网进行交易,选择购买或卖出所持基金份额,也可前往证券交易所进行场内交易,选择购买或卖出所持基金份额。当投资者选择互联网交易并出售其所持基金份额时,需办理相关手续;如果投资者选择在交易所进行场内交易并在其选择的网址赎回所选基金时,也需办理相关手续。
对有价证券流动性风险的测量一直是各位投资者及金融监管部门关注的问题。一般通过3项指标进行测量:该证券的交易数量、该证券的价格冲击及该证券的交易时间。……
登录APP查看全文