意外险任何“意外”都赔吗
2021-05-08张瑾
理财周刊 2021年2期
关键词:被保险人
张瑾
究竟什么是“意外”呢?保险意义上的“意外”需要同时符合外来的、突发的、非本意的以及非疾病的四大原则。
近期,43岁饿了么骑手韩某送餐途中猝死的消息引发了大范围的持续热议,也引发了很多人对于“打工人”意外保障的关注。
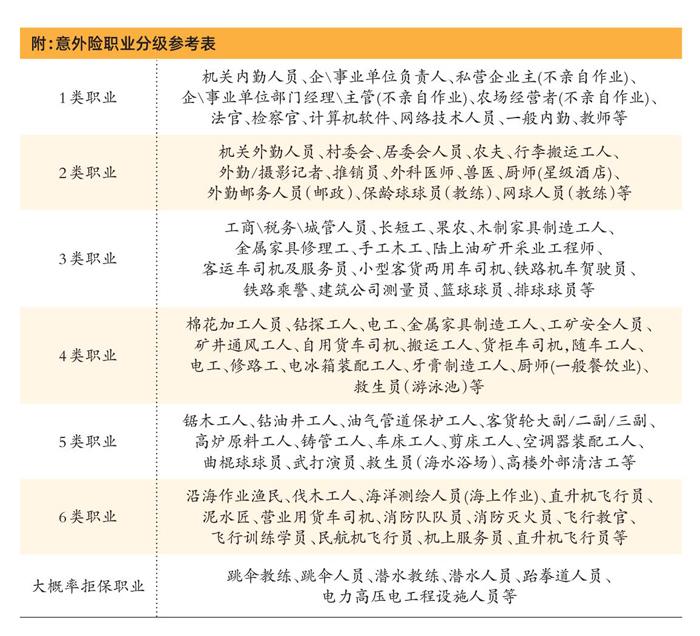
在这一“骑手猝死”事件中,部分读者可能会有这样一个疑惑:平台统一为骑手代购了意外险,骑手们每天缴纳的3元保费看上去不多,但一年计算下来代扣的保费可能超过千元。既然是年保费上千的意外险,为什么保险公司只赔3万元?要回答这个问题,就需要厘清意外险的保障特点以及费率特性。
厘清保险中的“意外”定义
从定义上来说,意外险是指在保险有效期内,因遭受突发意外事故致使被保险人身体蒙受伤害而残废、死亡或发生医疗费用时,保险公司按照保险合同的规定给付保险金的保险。
但需要特别指出的是,保险意义上的“意外”需要同时符合外来的、突发的、非本意的以及非疾病的四大原则,比如火灾、车祸、跌倒烫伤,以及被流浪动物咬伤等。值得注意的是,猝死、中暑这些传统容易被人们主观感知为“意外”的事件,实际被判定为热射病等疾病引发,不完全符合保险定义的意外四大原则,因此不属于意外险的理赔范围(部分约定增加对应保障的产品除外)。
事实上,随着近年来“猝死”现象的增多,已经有不少综合意外险开始将猝死纳入保障范围或设置有专项附加险。从此次饿了么骑手猝死事件中被曝光的保单来看,这份意外险附加有猝死保障,对应的保额为3万元。……
登录APP查看全文