论政府部门财务报告审计取证模式
2021-03-29郑石桥
会计之友 2021年7期
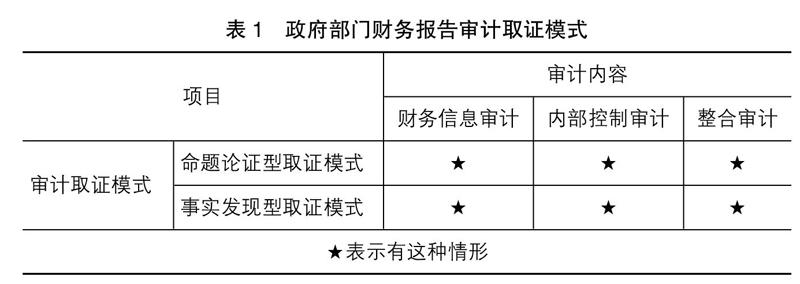
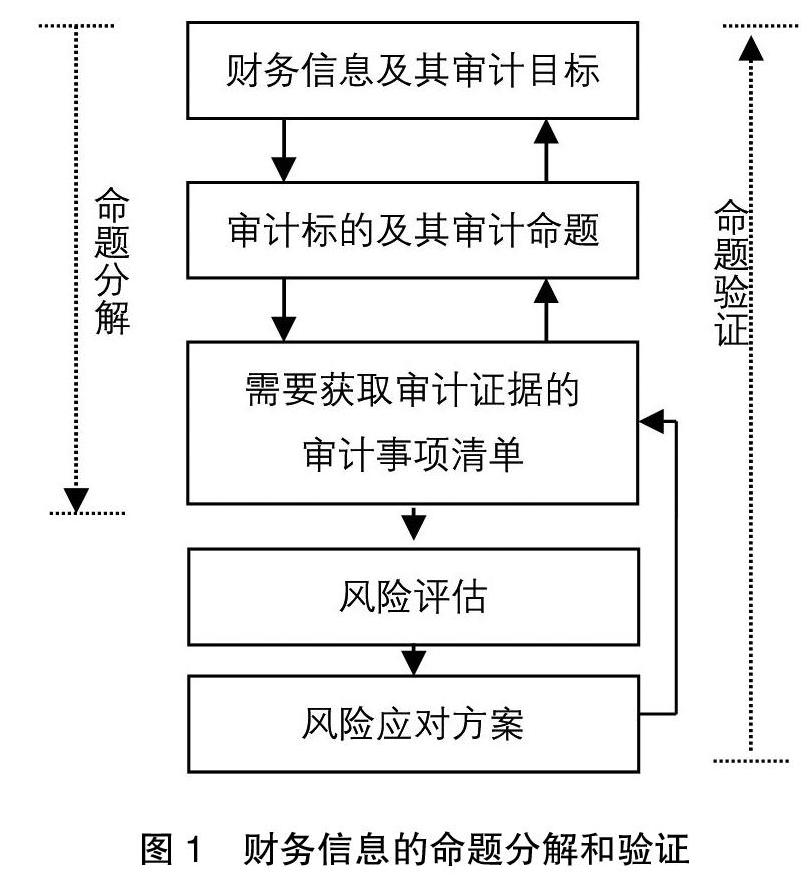
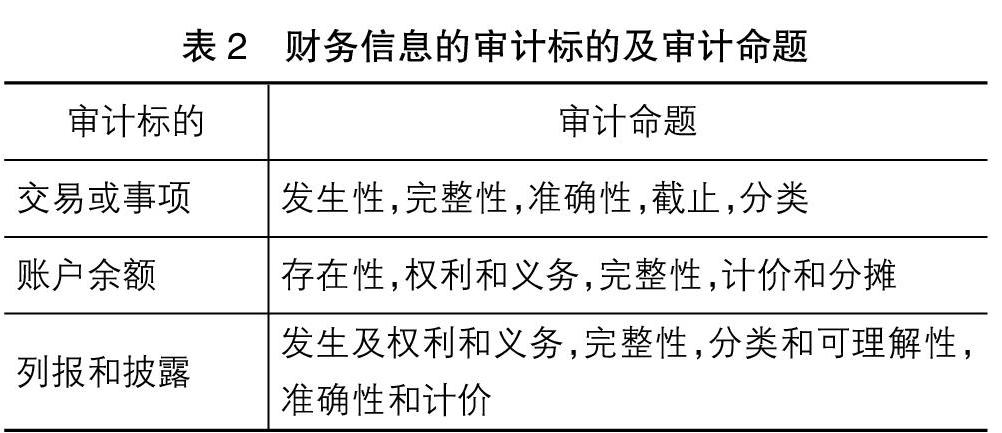
【摘 要】 审计取证模式是政府部门财务报告“怎么审计”的核心内容,文章以经典审计理论为基础,提出一个关于政府财务报告审计取证模式的理论框架。政府部门财务报告审计如果选择合理保证业务,则采用命题论证型取证模式;如果选择有限保证业务,则采用事实发现型取证模式。政府部门财务报告审计中的财务信息审计,如果采用命题论证型取证模式,则能对财务信息整体是否真实形成结论,审计过程由命题分解和命题验证两个过程组成;如果采用事实发现型取证模式,核心问题是寻找和报告财务信息中的错报,审计过程包括数据分析、疑点核实和结果汇总。财务报告内部控制审计如果采用命题论证型取证模式,则能对内部控制整体有效性形成结论,其审计过程包括命题分解和命题论证两个逻辑过程;如果采用事实发现型取证模式,核心问题是寻找和报告内部控制缺陷,审计过程包括确定政府部门财务报告内部控制审计的重点领域、控制测试和汇总审计结果。
【关键词】 政府部门财务报告审计取证模式; 命题论证型取证模式; 事实发现型取证模式; 电子数据审计; 审计业务保证程度
【中图分类号】 F239.44 【文献标识码】 A 【文章编号】 1004-5937(2021)07-0156-05
一、引言
世界各国都重视政府财务报告制度的建立,我国党和政府也是如此。党的十八届三中全会提出要“建立权责发生制的政府综合财务报告制度”,国务院批转财政部《权责发生制政府综合财务报告制度改革方案》提出“在2020年前建立具有中国特色的权责发生制政府综合财务报告制度”。……
登录APP查看全文